17 Oct 2025 | La petite histoire du jour
C’est l’histoire d’un employeur pour qui « fin de contrat » aurait dû rimer avec « immédiat » …
Après avoir été licenciée pour faute grave le 9 avril, une salariée reçoit de son désormais ex-employeur ses documents de fin de contrat le 6 juin. Une remise de documents tardive qui justifie, selon elle, l’octroi de dommages-intérêts…
Puisqu’elle a été licenciée pour faute grave, elle n’a pas effectué de préavis dans l’entreprise, de sorte que son employeur aurait dû lui remettre les documents de fin de contrat immédiatement, dès son départ… Ce que conteste, au contraire, l’employeur qui estime être dans les temps : il rappelle que les documents de fin de contrat peuvent être remis au salarié à l’expiration du contrat de travail, c’est-à-dire à l’issue du préavis, que celui-ci soit effectué ou non…
Un raisonnement que ne suit pas le juge, qui tranche en faveur de la salariée : en cas de licenciement pour faute grave, l’employeur doit remettre les documents de fin de contrat dès la rupture du contrat qui intervient, faute de préavis, au moment de la notification du licenciement.
La petite histoire du jour – © Copyright WebLex

10 Oct 2025 | La petite histoire du jour
C’est l’histoire d’un dirigeant qui, estimant avoir perdu le contrôle de sa société, finit par perdre son contrôle fiscal…
Au cours d’un contrôle fiscal, l’administration rectifie l’impôt dû par une société et, corrélativement, taxe personnellement son gérant au titre des revenus distribués. Seulement si l’administration prouve qu’il est le « maître de l’affaire », conteste le gérant…
« Ce qu’elle a fait », estime l’administration, qui rappelle que le dirigeant, gérant de droit, est seul à pouvoir engager financièrement la société dont il prend part à la gestion. Sauf qu’il n’était plus associé de la société au cours des années litigieuses, rappelle le dirigeant : il ne pouvait donc prendre des décisions que sous le contrôle des associés ; et n’étant pas en mesure de gérer cette société sans aucun contrôle, il ne peut être présumé être le « maître de l’affaire »…
Sauf que le gérant a prélevé des sommes importantes sur son compte courant d’associé, ce qui sème le doute sur le pouvoir de contrôle des associés, relève le juge. Et faute de prouver un tel contrôle, le redressement est validé, tranche le juge.
La petite histoire du jour – © Copyright WebLex
10 Oct 2025 | La petite histoire du jour
C’est l’histoire d’un dirigeant qui, estimant avoir perdu le contrôle de sa société, finit par perdre son contrôle fiscal…
Au cours d’un contrôle fiscal, l’administration rectifie l’impôt dû par une société et, corrélativement, taxe personnellement son gérant au titre des revenus distribués. Seulement si l’administration prouve qu’il est le « maître de l’affaire », conteste le gérant…
« Ce qu’elle a fait », estime l’administration, qui rappelle que le dirigeant, gérant de droit, est seul à pouvoir engager financièrement la société dont il prend part à la gestion. Sauf qu’il n’était plus associé de la société au cours des années litigieuses, rappelle le dirigeant : il ne pouvait donc prendre des décisions que sous le contrôle des associés ; et n’étant pas en mesure de gérer cette société sans aucun contrôle, il ne peut être présumé être le « maître de l’affaire »…
Sauf que le gérant a prélevé des sommes importantes sur son compte courant d’associé, ce qui sème le doute sur le pouvoir de contrôle des associés, relève le juge. Et faute de prouver un tel contrôle, le redressement est validé, tranche le juge.
La petite histoire du jour – © Copyright WebLex
3 Oct 2025 | La petite histoire du jour
C’est l’histoire d’un locataire à qui le sens des affaires fait défaut…
Voyant la fin de son bail approcher, le locataire d’un local commercial demande à son bailleur de renouveler le contrat. Un principe que ce dernier accepte, à condition d’augmenter significativement le montant du loyer…
Ce que refuse le locataire, l’augmentation proposée allant au-delà de ce qui est autorisé en matière de renouvellement de bail commercial. « Des exceptions existent », rappelle le bailleur, et notamment lorsque l’environnement autour du local se développe de façon à favoriser le commerce dans la zone. Un développement dont ses affaires n’ont pas profité, conteste le locataire, comme le prouve son récent placement en procédure de sauvegarde…
Un argument qui ne tient pas pour le juge : pour faire exception au plafonnement du loyer il suffit que l’évolution des « facteurs locaux de commercialité » soit de nature à influencer favorablement les affaires du locataire et non qu’elle ait nécessairement une incidence réelle. L’augmentation déplafonnée du loyer est ici justifiée.
La petite histoire du jour – © Copyright WebLex

3 Oct 2025 | La petite histoire du jour
C’est l’histoire d’un locataire à qui le sens des affaires fait défaut…
Voyant la fin de son bail approcher, le locataire d’un local commercial demande à son bailleur de renouveler le contrat. Un principe que ce dernier accepte, à condition d’augmenter significativement le montant du loyer…
Ce que refuse le locataire, l’augmentation proposée allant au-delà de ce qui est autorisé en matière de renouvellement de bail commercial. « Des exceptions existent », rappelle le bailleur, et notamment lorsque l’environnement autour du local se développe de façon à favoriser le commerce dans la zone. Un développement dont ses affaires n’ont pas profité, conteste le locataire, comme le prouve son récent placement en procédure de sauvegarde…
Un argument qui ne tient pas pour le juge : pour faire exception au plafonnement du loyer il suffit que l’évolution des « facteurs locaux de commercialité » soit de nature à influencer favorablement les affaires du locataire et non qu’elle ait nécessairement une incidence réelle. L’augmentation déplafonnée du loyer est ici justifiée.
La petite histoire du jour – © Copyright WebLex
26 Sep 2025 | La petite histoire du jour
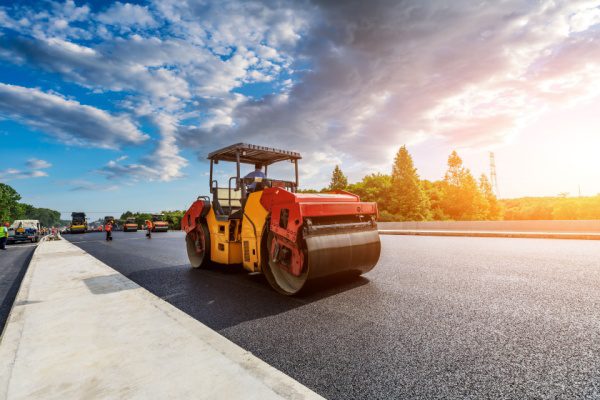
C’est l’histoire d’un bailleur (commercial) qui veut améliorer l’accès à ses locaux (commerciaux)…
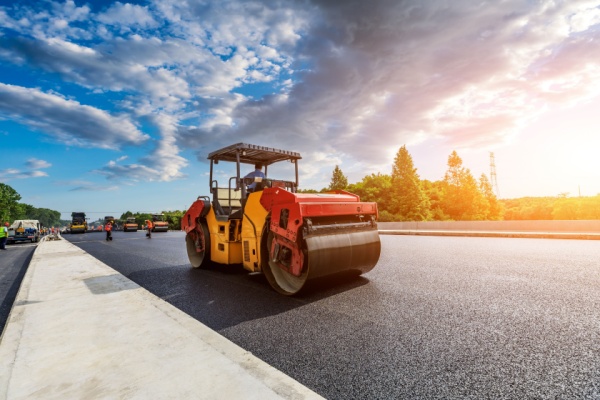
Propriétaire, par l’intermédiaire d’une SCI, d’un bâtiment commercial entouré d’un parking de 1 350 m2 qu’il met en location, un couple fait réaliser des travaux de goudronnage du parking qu’il déduit de ses revenus fonciers. Ce que lui refuse l’administration fiscale qui lui réclame un supplément d’impôt…
Le parking étant initialement en gravier, le goudronnage a constitué une amélioration significative du revêtement, dépassant le simple entretien, constate l’administration fiscale. Or, seules les dépenses de réparation et d’entretien sont déductibles dans ce cas, et non les travaux d’amélioration, rappelle-t-elle… À l’exception de ceux destinés à faciliter l’accès au bâtiment des personnes handicapées, ce qui est le cas ici, se défend le couple…
Sauf que le goudronnage n’a pas amélioré l’accessibilité de l’immeuble, situé dans une zone commerciale sans aménagements spécifiques pour les personnes handicapées, ajoute le juge pour qui les travaux en cause ne sont donc pas déductibles.
La petite histoire du jour – © Copyright WebLex

26 Sep 2025 | La petite histoire du jour
C’est l’histoire d’un bailleur (commercial) qui veut améliorer l’accès à ses locaux (commerciaux)…
Propriétaire, par l’intermédiaire d’une SCI, d’un bâtiment commercial entouré d’un parking de 1 350 m2 qu’il met en location, un couple fait réaliser des travaux de goudronnage du parking qu’il déduit de ses revenus fonciers. Ce que lui refuse l’administration fiscale qui lui réclame un supplément d’impôt…
Le parking étant initialement en gravier, le goudronnage a constitué une amélioration significative du revêtement, dépassant le simple entretien, constate l’administration fiscale. Or, seules les dépenses de réparation et d’entretien sont déductibles dans ce cas, et non les travaux d’amélioration, rappelle-t-elle… À l’exception de ceux destinés à faciliter l’accès au bâtiment des personnes handicapées, ce qui est le cas ici, se défend le couple…
Sauf que le goudronnage n’a pas amélioré l’accessibilité de l’immeuble, situé dans une zone commerciale sans aménagements spécifiques pour les personnes handicapées, ajoute le juge pour qui les travaux en cause ne sont donc pas déductibles.
La petite histoire du jour – © Copyright WebLex
19 Sep 2025 | La petite histoire du jour
C’est l’histoire d’un employeur qui surprend un salarié malade en train de travailler pour une autre entreprise…
Pourtant en arrêt maladie, un salarié exerce à 8 reprises des missions pour une autre entreprise, non concurrente. Ce qui n’est pas du goût de son employeur qui, parce que le salarié en a l’âge, prononce sa mise à la retraite d’office…
« Injustifiée ! » pour le salarié : cette activité n’a pas causé de dommage à son employeur puisqu’elle a été réalisée pour une entreprise non concurrente et n’a rien à voir avec ses fonctions initiales. « Justifiée ! », au contraire, pour l’employeur : une règle prévue dans l’entreprise empêche un salarié de travailler pour un autre employeur durant un arrêt maladie. Ce faisant, la faute commise ici empêche de poursuivre le contrat de travail sans avoir besoin de prouver un dommage…
Ce qu’admet le juge, qui donne raison à l’employeur : l’exercice récurrent d’une activité rémunérée pour le compte d’un autre employeur durant l’arrêt maladie en méconnaissance d’une règle applicable dans l’entreprise constitue une faute sans avoir besoin de prouver un dommage.
La petite histoire du jour – © Copyright WebLex
19 Sep 2025 | La petite histoire du jour
C’est l’histoire d’un employeur qui surprend un salarié malade en train de travailler pour une autre entreprise…
Pourtant en arrêt maladie, un salarié exerce à 8 reprises des missions pour une autre entreprise, non concurrente. Ce qui n’est pas du goût de son employeur qui, parce que le salarié en a l’âge, prononce sa mise à la retraite d’office…
« Injustifiée ! » pour le salarié : cette activité n’a pas causé de dommage à son employeur puisqu’elle a été réalisée pour une entreprise non concurrente et n’a rien à voir avec ses fonctions initiales. « Justifiée ! », au contraire, pour l’employeur : une règle prévue dans l’entreprise empêche un salarié de travailler pour un autre employeur durant un arrêt maladie. Ce faisant, la faute commise ici empêche de poursuivre le contrat de travail sans avoir besoin de prouver un dommage…
Ce qu’admet le juge, qui donne raison à l’employeur : l’exercice récurrent d’une activité rémunérée pour le compte d’un autre employeur durant l’arrêt maladie en méconnaissance d’une règle applicable dans l’entreprise constitue une faute sans avoir besoin de prouver un dommage.
La petite histoire du jour – © Copyright WebLex
12 Sep 2025 | La petite histoire du jour
C’est l’histoire d’un couple qui estime que « propriétaire » ne rime pas toujours avec « occupant »…
Un couple, propriétaire de 3 gîtes classés en meublés de tourisme dans le Finistère, les loue régulièrement et pour de courtes durées, par l’intermédiaire de sites de location en ligne. Pour 2 de ces gîtes, l’administration fiscale réclame au couple le paiement de la taxe d’habitation…
« Pourquoi ? », s’étonne le couple, qui rappelle que la personne tenue au paiement de la taxe est celle qui « occupe » le gîte au 1er janvier de l’année d’imposition. Or, ici, les gîtes sont loués une grande partie de l’année… Par conséquent, parce qu’ils ne les occupent pas personnellement, le couple estime ne pas avoir à payer cette taxe…
Sauf que ces gîtes sont mis en location pour de courtes durées et pour des périodes que le couple peut choisir d’accepter ou de refuser, constate le juge. Une situation qui permet de considérer qu’au 1er janvier, le couple entendait conserver la disposition des biens une partie de l’année… et qui ne lui permet donc pas d’échapper au paiement de la taxe d’habitation !
La petite histoire du jour – © Copyright WebLex
12 Sep 2025 | La petite histoire du jour
C’est l’histoire d’un couple qui estime que « propriétaire » ne rime pas toujours avec « occupant »…
Un couple, propriétaire de 3 gîtes classés en meublés de tourisme dans le Finistère, les loue régulièrement et pour de courtes durées, par l’intermédiaire de sites de location en ligne. Pour 2 de ces gîtes, l’administration fiscale réclame au couple le paiement de la taxe d’habitation…
« Pourquoi ? », s’étonne le couple, qui rappelle que la personne tenue au paiement de la taxe est celle qui « occupe » le gîte au 1er janvier de l’année d’imposition. Or, ici, les gîtes sont loués une grande partie de l’année… Par conséquent, parce qu’ils ne les occupent pas personnellement, le couple estime ne pas avoir à payer cette taxe…
Sauf que ces gîtes sont mis en location pour de courtes durées et pour des périodes que le couple peut choisir d’accepter ou de refuser, constate le juge. Une situation qui permet de considérer qu’au 1er janvier, le couple entendait conserver la disposition des biens une partie de l’année… et qui ne lui permet donc pas d’échapper au paiement de la taxe d’habitation !
La petite histoire du jour – © Copyright WebLex
5 Sep 2025 | La petite histoire du jour
C’est l’histoire d’une société de moyens qui veut des résultats…
Une société civile de moyens (SCM), constituée entre kinésithérapeutes pour faciliter la gestion de leurs activités, signe un contrat de location d’un photocopieur. Revenant sur sa décision, elle décide d’user de son droit de rétractation pour faire annuler le contrat, comme elle estime en avoir le droit…
Un droit de rétractation réservé aux consommateurs, donc aux particuliers, et non aux professionnels, conteste le loueur qui réclame l’exécution du contrat… Sauf exception, conteste la SCM qui rappelle qu’un professionnel bénéficie d’un droit de rétractation si, notamment, le contrat signé n’a pas de rapport avec son activité. Or, la location d’un photocopieur n’a rien à voir avec l’activité d’un kinésithérapeute… Mais s’inscrit pleinement dans l’activité de gestion propre à la SCM, maintient le loueur…
« Non ! », tranche le juge en faveur de la SCM, rappelant que l’activité de la société doit s‘apprécier au regard de celle de ses membres, à savoir l’activité de kinésithérapeute !
La petite histoire du jour – © Copyright WebLex