23 Oct 2026 | La petite histoire du jour
C’est l’histoire d’un couple qui pense que louer, c’est renoncer à occuper…
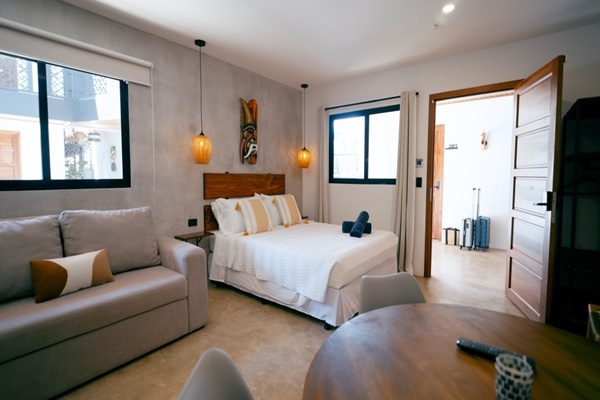
Un couple, propriétaire de 2 studios à Grenoble, les propose à la location saisonnière par l’intermédiaire d’une agence. Pour ces 2 studios, l’administration fiscale lui réclame le paiement de la taxe d’habitation sur les résidences secondaires…
« Pourquoi ? », s’étonne le couple, qui rappelle que cette taxe est due par celui qui dispose du logement au 1er janvier de l’année d’imposition. Or, les studios sont proposés à la location une grande partie de l’année : il ne les occupe pas personnellement et n’est donc pas redevable de cette taxe, d’autant que la composition de son foyer ne permet pas une occupation privative des 2 biens…
Sauf que le mandat de gestion permet au couple de demander à l’agence de suspendre temporairement les locations pour des raisons personnelles, constate le juge : une possibilité qui permet de considérer qu’au 1er janvier, le couple entendait conserver la disposition de ses biens une partie de l’année… et qui le rend donc redevable de la taxe d’habitation !
La petite histoire du jour – © Copyright WebLex
16 Oct 2026 | La petite histoire du jour
C’est l’histoire d’un nouveau propriétaire qui refait les comptes…
Une entreprise, locataire d’un local commercial, apprend que son bailleur prévoit de le vendre. En vertu de son droit de préférence, il lui propose d’acheter le bien, ce qu’elle accepte. Mais après avoir versé les fonds au bailleur, elle constate avoir aussi payé des frais d’agence…
Elle en réclame le remboursement : pour elle, ces frais d’agence n’ont pas lieu d’être puisque la transaction s’est faite directement entre le bailleur et elle en vertu de leur relation contractuelle existante… Pourtant, le bailleur rappelle que l’offre qu’il a fait parvenir à l’entreprise détaillait précisément la part du prix correspondant au bien et celle correspondant aux frais d’agence : c’est donc en toute connaissance de cause qu’elle a accepté l’offre incluant ces frais…
Ce que conteste aussi le juge : il est établi que ces frais d’agence ne sont pas dus dans ce cas précis. Or, toute personne qui paie une somme indue est en droit d’être remboursée, quand bien même elle a payé en connaissance de cause…
La petite histoire du jour – © Copyright WebLex
9 Oct 2026 | La petite histoire du jour
C’est l’histoire d’une société qui peine à justifier les déplacements de son dirigeant…
Au cours d’un contrôle fiscal, l’administration constate qu’une société a déduit de son résultat imposable les frais de location de longue durée et de carburant d’un véhicule de tourisme de luxe. Des dépenses d’ordre « personnel », manifestement, donc non déductibles, selon elle…
Des dépenses qui n’ont rien de « privées », conteste la société : le véhicule est mis à la seule disposition du dirigeant, lequel vit à Paris et n’a donc aucune raison de l’utiliser pour ses déplacements personnels. D’autant que le véhicule affiche un faible kilométrage et reste stationné à proximité des locaux de la société : autant d’éléments qui prouvent, selon la société, l’absence de toute utilisation à titre personnel…
Sauf que rien ne prouve ici que les déplacements effectués avec le véhicule sont professionnels, tranche le juge. Ni le lieu de résidence du dirigeant, ni le faible kilométrage du véhicule ne suffisent à établir son usage professionnel : la déduction fiscale des dépenses est donc refusée.
La petite histoire du jour – © Copyright WebLex
2 Oct 2026 | La petite histoire du jour
C’est l’histoire d’un employeur qui refuse que le salarié parte sans payer…
Une salariée choisit un véhicule de fonction très au-dessus du budget de son employeur. Un avenant prévoit qu’elle paiera le surcoût des loyers et, si elle part avant la fin de la location, le solde restant dû, le cas échéant. Elle démissionne 13 mois plus tard… tout en refusant de payer le surcoût…
« Impossible ! » pour l’employeur : le choix de ce modèle coûteux était subordonné à la signature de l’avenant, lequel prévoit que le surcoût resterait à sa charge si elle partait avant la fin du contrat. La salariée doit donc payer… Ce qu’elle conteste : la faire payer reviendrait à lui infliger une sanction financière, qui limite sa liberté de démissionner. Parce qu’elle a déjà restitué le véhicule, elle n’a rien à payer…
Ce qui ne convainc pas le juge, qui donne raison à l’employeur : le surcoût est lié au choix du modèle par la salariée et non à l’avantage financé par l’entreprise. De ce fait, il est bien à sa charge : elle doit respecter son engagement et payer le reliquat des loyers.
La petite histoire du jour – © Copyright WebLex
25 Sep 2026 | La petite histoire du jour
C’est l’histoire d’un contrôle fiscal qui fait fausse route…
Au cours d’un contrôle fiscal personnel, l’administration se penche sur les comptes bancaires d’un couple, dont celui utilisé par l’époux pour son activité d’artisan taxi, et utilise les opérations qui y figurent pour redresser ses revenus professionnels…
« Procédure irrégulière ! », conteste le couple : ce compte bancaire est exclusivement professionnel. L’administration ne peut donc pas s’en servir dans le cadre du contrôle fiscal personnel pour rectifier les bénéfices tirés de l’activité « professionnelle » de l’époux. Pour cela, elle aurait dû engager au préalable une vérification de comptabilité. Ce qu’elle n’a pas fait…
« Exact ! », confirme le juge : puisque ce compte retrace uniquement des opérations professionnelles, l’administration ne peut pas l’utiliser, dans le cadre du contrôle personnel du couple, pour contrôler l’activité professionnelle de l’époux. Faute d’avoir engagé une vérification de comptabilité, la procédure est irrégulière… et le redressement est annulé !
Source :
- Cour administrative d’appel de Paris du 31 juillet 2026, n° 25PA00899 (NP)
La petite histoire du jour – © Copyright WebLex
18 Sep 2026 | La petite histoire du jour
C’est l’histoire d’une société qui estime que son client abuse du retard de paiement de ses factures…
Une société réclame pendant des années à son client le paiement de factures, qu’elle finit par obtenir après l’avoir fait condamner. Mais elle ne s’arrête pas là : elle réclame maintenant des dommages-intérêts pour résistance abusive et dilatoire, considérant son client de mauvaise foi…
Sauf qu’elle ne prouve aucun préjudice ici, conteste le client : pour lui, les dommages-intérêts dus à raison du retard de paiement des factures correspondent aux intérêts calculés au taux légal. Ici, pour obtenir d’autres dommages-intérêts pour résistance abusive, il faudrait prouver, non seulement qu’il a agi de mauvaise foi, mais surtout que son créancier a subi un préjudice indépendant du retard de paiement des factures. Preuve que n’apporte pas ici la société…
Ce que reconnait le juge : la résistance abusive ne peut être sanctionnée que s’il est démontré qu’elle a eu des conséquences autres que le simple retard. La société n’en justifiant pas, une indemnité supplémentaire ne peut être accordée…
La petite histoire du jour – © Copyright WebLex
11 Sep 2026 | La petite histoire du jour
C’est l’histoire d’un dirigeant pour qui sa maison, c’est son bureau…
Une société loue une partie de l’habitation de son dirigeant pour y tenir des réunions en toute confidentialité, loin des salariés présents au siège social. Estimant que ces locaux lui sont utiles dans le cadre de son activité, mails et photos à l’appui, elle déduit les loyers de son résultat imposable…
Une erreur, selon l’administration fiscale, qui lui refuse cette déduction. Pour elle, en effet, les photos, qui font état de la promiscuité des bureaux au siège, et les mails échangés avec des tiers, qui mentionnent l’adresse de l’habitation du dirigeant sans faire état de son utilisation effective, ne démontrent absolument pas que les dépenses ont été engagées dans l’intérêt de l’entreprise. D’autant qu’elle dispose déjà sur le lieu de son siège social, de locaux administratifs, où s’est d’ailleurs déroulé le contrôle fiscal…
Et parce que la société n’apporte aucun élément suffisant justifiant de son intérêt à verser les loyers en cause, le juge refuse à son tour leur déduction fiscale.
La petite histoire du jour – © Copyright WebLex

4 Sep 2026 | La petite histoire du jour
C’est l’histoire d’un employeur qui oublie de former les salariés
Pendant 28 ans, une salariée a travaillé comme responsable de site. Or, durant cette période, son employeur ne lui a proposé qu’une seule formation : une carence qui a freiné son évolution professionnelle, et qui doit lui ouvrir droit à des dommages-intérêts…
Elle rappelle que l’employeur doit former ses salariés afin de préserver leur capacité à occuper un emploi : le fait de n’avoir assisté qu’à une seule formation en 28 ans caractérise donc une faute indemnisable… « Faux ! », réfute l’employeur : la salariée ne fait état d’aucune perte de compétences, ni d’aucune difficulté d’adaptation. Sans dommage concret, aucune indemnité n’est justifiée. Pour être indemnisée, la salariée doit prouver un préjudice, ce qu’elle ne fait pas ici…
Ce que confirme le juge : le défaut de formation constitue bien un manquement, mais il n’ouvre pas automatiquement droit à réparation. Faute de démontrer les conséquences concrètes de cette carence, la salariée ne peut obtenir aucune indemnité à ce titre.
La petite histoire du jour – © Copyright WebLex
4 Sep 2026 | La petite histoire du jour
C’est l’histoire d’un employeur qui oublie de former les salariés
Pendant 28 ans, une salariée a travaillé comme responsable de site. Or, durant cette période, son employeur ne lui a proposé qu’une seule formation : une carence qui a freiné son évolution professionnelle, et qui doit lui ouvrir droit à des dommages-intérêts…
Elle rappelle que l’employeur doit former ses salariés afin de préserver leur capacité à occuper un emploi : le fait de n’avoir assisté qu’à une seule formation en 28 ans caractérise donc une faute indemnisable… « Faux ! », réfute l’employeur : la salariée ne fait état d’aucune perte de compétences, ni d’aucune difficulté d’adaptation. Sans dommage concret, aucune indemnité n’est justifiée. Pour être indemnisée, la salariée doit prouver un préjudice, ce qu’elle ne fait pas ici…
Ce que confirme le juge : le défaut de formation constitue bien un manquement, mais il n’ouvre pas automatiquement droit à réparation. Faute de démontrer les conséquences concrètes de cette carence, la salariée ne peut obtenir aucune indemnité à ce titre.
La petite histoire du jour – © Copyright WebLex
31 Juil 2026 | La petite histoire du jour
C’est l’histoire d’un investisseur qui ne fait pas que perdre son travail…
Un couple a acheté un logement qu’il s’est engagé à louer pendant 9 ans pour bénéficier, toutes conditions ici remplies, de l’avantage fiscal prévu dans une telle situation. Mais, parce que l’époux a perdu son travail, le couple vend le logement, 3 ans après son achat…
Une vente qui rompt l’engagement de location pris par le couple et remet en cause le bénéfice de l’avantage fiscal, estime l’administration fiscale… « Non ! », rétorque le couple : le licenciement est un motif légal de rupture de l’engagement de location qui ne remet pas en cause l’avantage fiscal… Sauf qu’il ne s’agit pas ici d’un licenciement, mais d’une résiliation amiable du contrat de travail, conteste l’administration : la rupture du contrat de travail de l’époux est intervenue dans le cadre d’un plan de départs volontaires, auquel il a adhéré, intégré à un plan de sauvegarde de l’emploi…
Ce que confirme le juge : il y a bien ici une rupture de l’engagement de location, laquelle remet en cause l’avantage fiscal.
La petite histoire du jour – © Copyright WebLex
31 Juil 2026 | La petite histoire du jour
C’est l’histoire d’un investisseur qui ne fait pas que perdre son travail…
Un couple a acheté un logement qu’il s’est engagé à louer pendant 9 ans pour bénéficier, toutes conditions ici remplies, de l’avantage fiscal prévu dans une telle situation. Mais, parce que l’époux a perdu son travail, le couple vend le logement, 3 ans après son achat…
Une vente qui rompt l’engagement de location pris par le couple et remet en cause le bénéfice de l’avantage fiscal, estime l’administration fiscale… « Non ! », rétorque le couple : le licenciement est un motif légal de rupture de l’engagement de location qui ne remet pas en cause l’avantage fiscal… Sauf qu’il ne s’agit pas ici d’un licenciement, mais d’une résiliation amiable du contrat de travail, conteste l’administration : la rupture du contrat de travail de l’époux est intervenue dans le cadre d’un plan de départs volontaires, auquel il a adhéré, intégré à un plan de sauvegarde de l’emploi…
Ce que confirme le juge : il y a bien ici une rupture de l’engagement de location, laquelle remet en cause l’avantage fiscal.
La petite histoire du jour – © Copyright WebLex
24 Juil 2026 | La petite histoire du jour
C’est l’histoire d’un client qui réclame le remboursement d’un virement à sa banque…
Un client signale à sa banque 2 virements débités de son compte qu’il conteste avoir ordonnés, et lui en demande le remboursement. Mais en vain… Il finit par engager la responsabilité de la banque à qui il réclame, en plus de ce remboursement, des dommages-intérêts…
Sauf que le client dispose d’un délai de 13 mois suivant la date des virements pour agir en remboursement contre elle, soutient la banque… Or, les virements contestés ont été débités les 28 octobre et 2 novembre 2022 alors que le client a agi contre elle le 16 février 2024, soit plus de 13 mois après… Sauf que ce délai s’impose à lui pour « signaler » les virements contestés, soutient le client qui rappelle que c’est ce qu’il a fait le 30 juin 2023, soit dans le délai de 13 mois…
Ce que constate le juge qui donne raison au client : puisqu’il a signalé dans le délai de 13 mois des virements non autorisés, le client dispose désormais d’un délai de 5 ans pour agir en remboursement des sommes correspondantes contre la banque…
La petite histoire du jour – © Copyright WebLex