20 Juin 2024 | Le quiz hebdo
Après sa déclaration de revenus, un particulier s’est occupé, dans la foulée, de sa déclaration de biens immobiliers pour 2024. Une rigueur qui fait sourire un de ses amis : cette déclaration n’est pas, selon lui, obligatoire puisque l’administration fiscale ne sanctionne pas les propriétaires qui ne la remplissent pas.
A-t-il raison ?
La bonne réponse est…
Non
La déclaration des biens immobiliers est bien obligatoire et annuelle. En revanche, lorsqu’aucune modification n’est intervenue (pas de changement d’occupant ou de locataire, pas de vente ou d’achat ), un particulier n’a pas besoin d’en refaire une nouvelle. Seules les modifications devront être déclarées, le cas échéant.
Attention, si en 2023, l’administration avait indiqué qu’aucune amende ne serait prononcée par mesure de souplesse pour cette première année de déclaration, en 2024 l’amende de 150 € pour chaque local dont les informations n’ont pas été communiquées sera prononcée.
13 Juin 2024 | Le quiz hebdo
Un salarié souhaite mobiliser son CPF pour financer une formation destinée à développer ses compétences et qualifications professionnelles.
Parce que la formation est plus chère que le montant des droits qu’il a acquis, il demande à son employeur d’abonder son compte pour lui permettre de suivre cette formation. Son employeur, considérant que cette formation est nécessaire, accepte.
Seule interrogation : le salarié a entendu dire que, désormais, il doit lui aussi participer au financement de cette formation à hauteur de 100 €, en plus de la mobilisation de ses droits déjà inscrits.
Ce «reste à charge» est-il dû ici ?
La bonne réponse est…
Non
Depuis le 2 mai 2024, le titulaire d’un compte CPF qui souhaite le mobiliser pour financer une formation doit, par principe, s’acquitter d’une somme forfaitaire, fixée à 100 € en 2024, et destinée à financer en partie cette formation. Ce reste à charge peut être pris en charge par l’employeur ou par un opérateur de compétence (OPCO).
Mais, la loi prévoit que les salariés bénéficiant d’un abondement de l’employeur pour financer la formation, notamment lorsque le montant de leurs droits CPF est insuffisant, en sont exemptés, y compris lorsque cet abondement est versé par l’employeur en application d’un accord collectif en vigueur dans l’entreprise.

13 Juin 2024 | Le quiz hebdo
Un salarié souhaite mobiliser son CPF pour financer une formation destinée à développer ses compétences et qualifications professionnelles.
Parce que la formation est plus chère que le montant des droits qu’il a acquis, il demande à son employeur d’abonder son compte pour lui permettre de suivre cette formation. Son employeur, considérant que cette formation est nécessaire, accepte.
Seule interrogation : le salarié a entendu dire que, désormais, il doit lui aussi participer au financement de cette formation à hauteur de 100 €, en plus de la mobilisation de ses droits déjà inscrits.
Ce «reste à charge» est-il dû ici ?
La bonne réponse est…
Non
Depuis le 2 mai 2024, le titulaire d’un compte CPF qui souhaite le mobiliser pour financer une formation doit, par principe, s’acquitter d’une somme forfaitaire, fixée à 100 € en 2024, et destinée à financer en partie cette formation. Ce reste à charge peut être pris en charge par l’employeur ou par un opérateur de compétence (OPCO).
Mais, la loi prévoit que les salariés bénéficiant d’un abondement de l’employeur pour financer la formation, notamment lorsque le montant de leurs droits CPF est insuffisant, en sont exemptés, y compris lorsque cet abondement est versé par l’employeur en application d’un accord collectif en vigueur dans l’entreprise.
13 Juin 2024 | Le quiz hebdo
Un salarié souhaite mobiliser son CPF pour financer une formation destinée à développer ses compétences et qualifications professionnelles.
Parce que la formation est plus chère que le montant des droits qu’il a acquis, il demande à son employeur d’abonder son compte pour lui permettre de suivre cette formation. Son employeur, considérant que cette formation est nécessaire, accepte.
Seule interrogation : le salarié a entendu dire que, désormais, il doit lui aussi participer au financement de cette formation à hauteur de 100 €, en plus de la mobilisation de ses droits déjà inscrits.
Ce «reste à charge» est-il dû ici ?
La bonne réponse est…
Non
Depuis le 2 mai 2024, le titulaire d’un compte CPF qui souhaite le mobiliser pour financer une formation doit, par principe, s’acquitter d’une somme forfaitaire, fixée à 100 € en 2024, et destinée à financer en partie cette formation. Ce reste à charge peut être pris en charge par l’employeur ou par un opérateur de compétence (OPCO).
Mais, la loi prévoit que les salariés bénéficiant d’un abondement de l’employeur pour financer la formation, notamment lorsque le montant de leurs droits CPF est insuffisant, en sont exemptés, y compris lorsque cet abondement est versé par l’employeur en application d’un accord collectif en vigueur dans l’entreprise.
13 Juin 2024 | Le quiz hebdo
Un salarié souhaite mobiliser son CPF pour financer une formation destinée à développer ses compétences et qualifications professionnelles.
Parce que la formation est plus chère que le montant des droits qu’il a acquis, il demande à son employeur d’abonder son compte pour lui permettre de suivre cette formation. Son employeur, considérant que cette formation est nécessaire, accepte.
Seule interrogation : le salarié a entendu dire que, désormais, il doit lui aussi participer au financement de cette formation à hauteur de 100 €, en plus de la mobilisation de ses droits déjà inscrits.
Ce «reste à charge» est-il dû ici ?
La bonne réponse est…
Non
Depuis le 2 mai 2024, le titulaire d’un compte CPF qui souhaite le mobiliser pour financer une formation doit, par principe, s’acquitter d’une somme forfaitaire, fixée à 100 € en 2024, et destinée à financer en partie cette formation. Ce reste à charge peut être pris en charge par l’employeur ou par un opérateur de compétence (OPCO).
Mais, la loi prévoit que les salariés bénéficiant d’un abondement de l’employeur pour financer la formation, notamment lorsque le montant de leurs droits CPF est insuffisant, en sont exemptés, y compris lorsque cet abondement est versé par l’employeur en application d’un accord collectif en vigueur dans l’entreprise.
13 Juin 2024 | Le quiz hebdo
Un salarié souhaite mobiliser son CPF pour financer une formation destinée à développer ses compétences et qualifications professionnelles.
Parce que la formation est plus chère que le montant des droits qu’il a acquis, il demande à son employeur d’abonder son compte pour lui permettre de suivre cette formation. Son employeur, considérant que cette formation est nécessaire, accepte.
Seule interrogation : le salarié a entendu dire que, désormais, il doit lui aussi participer au financement de cette formation à hauteur de 100 €, en plus de la mobilisation de ses droits déjà inscrits.
Ce «reste à charge» est-il dû ici ?
La bonne réponse est…
Non
Depuis le 2 mai 2024, le titulaire d’un compte CPF qui souhaite le mobiliser pour financer une formation doit, par principe, s’acquitter d’une somme forfaitaire, fixée à 100 € en 2024, et destinée à financer en partie cette formation. Ce reste à charge peut être pris en charge par l’employeur ou par un opérateur de compétence (OPCO).
Mais, la loi prévoit que les salariés bénéficiant d’un abondement de l’employeur pour financer la formation, notamment lorsque le montant de leurs droits CPF est insuffisant, en sont exemptés, y compris lorsque cet abondement est versé par l’employeur en application d’un accord collectif en vigueur dans l’entreprise.
6 Juin 2024 | Le quiz hebdo
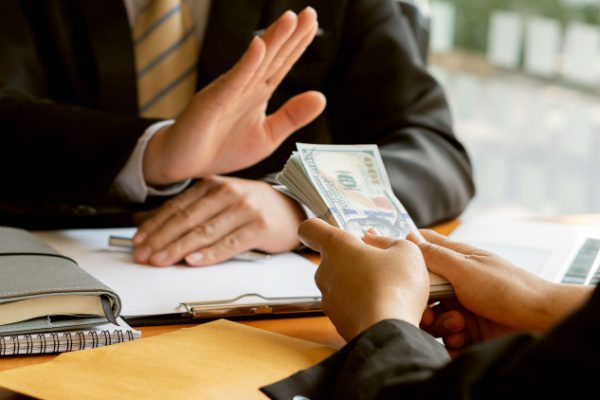
Face aux difficultés financières de sa société, un dirigeant a décidé de ne pas se verser sa rémunération de décembre 2023, qui a donc été inscrite, d’un point de vue comptable, au crédit de son compte courant d’associé. Et, parce qu’il n’a pas « perçu » cette rémunération, il ne l’a donc pas déclaré au moment de remplir sa déclaration d’impôt sur le revenu en mai 2024. Sauf que l’administration fiscale voit les choses différemment : pour elle, cette rémunération, même non versée, reste malgré tout « disponible », donc imposable…
Qui a raison ?
La bonne réponse est…
L'administration fiscale
Parce qu’il a, par définition, participé à la décision d’inscrire dans les comptes sociaux la somme qui lui est due, la rémunération d’un dirigeant inscrite à son compte courant d’associé, mais non perçue au 31 décembre d’une année, est considérée comme ayant été mise à sa disposition au titre de cette année, dès lors qu’aucune circonstance ne l’a pas empêché d’en disposer immédiatement.
Ici, le dirigeant aurait dû déclarer, sur sa déclaration d’impôt 2024, la rémunération de décembre 2023 qui ne lui a pas été versée.
Pour que cette rémunération, non versée, ne soit pas imposable, il faut établir que la situation financière de la société était telle que son versement était manifestement impossible, pour des raisons indépendantes de la volonté du dirigeant.
6 Juin 2024 | Le quiz hebdo
Face aux difficultés financières de sa société, un dirigeant a décidé de ne pas se verser sa rémunération de décembre 2023, qui a donc été inscrite, d’un point de vue comptable, au crédit de son compte courant d’associé. Et, parce qu’il n’a pas « perçu » cette rémunération, il ne l’a donc pas déclaré au moment de remplir sa déclaration d’impôt sur le revenu en mai 2024. Sauf que l’administration fiscale voit les choses différemment : pour elle, cette rémunération, même non versée, reste malgré tout « disponible », donc imposable…
Qui a raison ?
La bonne réponse est…
L'administration fiscale
Parce qu’il a, par définition, participé à la décision d’inscrire dans les comptes sociaux la somme qui lui est due, la rémunération d’un dirigeant inscrite à son compte courant d’associé, mais non perçue au 31 décembre d’une année, est considérée comme ayant été mise à sa disposition au titre de cette année, dès lors qu’aucune circonstance ne l’a pas empêché d’en disposer immédiatement.
Ici, le dirigeant aurait dû déclarer, sur sa déclaration d’impôt 2024, la rémunération de décembre 2023 qui ne lui a pas été versée.
Pour que cette rémunération, non versée, ne soit pas imposable, il faut établir que la situation financière de la société était telle que son versement était manifestement impossible, pour des raisons indépendantes de la volonté du dirigeant.

6 Juin 2024 | Le quiz hebdo
Face aux difficultés financières de sa société, un dirigeant a décidé de ne pas se verser sa rémunération de décembre 2023, qui a donc été inscrite, d’un point de vue comptable, au crédit de son compte courant d’associé. Et, parce qu’il n’a pas « perçu » cette rémunération, il ne l’a donc pas déclaré au moment de remplir sa déclaration d’impôt sur le revenu en mai 2024. Sauf que l’administration fiscale voit les choses différemment : pour elle, cette rémunération, même non versée, reste malgré tout « disponible », donc imposable…
Qui a raison ?
La bonne réponse est…
L'administration fiscale
Parce qu’il a, par définition, participé à la décision d’inscrire dans les comptes sociaux la somme qui lui est due, la rémunération d’un dirigeant inscrite à son compte courant d’associé, mais non perçue au 31 décembre d’une année, est considérée comme ayant été mise à sa disposition au titre de cette année, dès lors qu’aucune circonstance ne l’a pas empêché d’en disposer immédiatement.
Ici, le dirigeant aurait dû déclarer, sur sa déclaration d’impôt 2024, la rémunération de décembre 2023 qui ne lui a pas été versée.
Pour que cette rémunération, non versée, ne soit pas imposable, il faut établir que la situation financière de la société était telle que son versement était manifestement impossible, pour des raisons indépendantes de la volonté du dirigeant.

6 Juin 2024 | Le quiz hebdo
Face aux difficultés financières de sa société, un dirigeant a décidé de ne pas se verser sa rémunération de décembre 2023, qui a donc été inscrite, d’un point de vue comptable, au crédit de son compte courant d’associé. Et, parce qu’il n’a pas « perçu » cette rémunération, il ne l’a donc pas déclaré au moment de remplir sa déclaration d’impôt sur le revenu en mai 2024. Sauf que l’administration fiscale voit les choses différemment : pour elle, cette rémunération, même non versée, reste malgré tout « disponible », donc imposable…
Qui a raison ?
La bonne réponse est…
L'administration fiscale
Parce qu’il a, par définition, participé à la décision d’inscrire dans les comptes sociaux la somme qui lui est due, la rémunération d’un dirigeant inscrite à son compte courant d’associé, mais non perçue au 31 décembre d’une année, est considérée comme ayant été mise à sa disposition au titre de cette année, dès lors qu’aucune circonstance ne l’a pas empêché d’en disposer immédiatement.
Ici, le dirigeant aurait dû déclarer, sur sa déclaration d’impôt 2024, la rémunération de décembre 2023 qui ne lui a pas été versée.
Pour que cette rémunération, non versée, ne soit pas imposable, il faut établir que la situation financière de la société était telle que son versement était manifestement impossible, pour des raisons indépendantes de la volonté du dirigeant.

6 Juin 2024 | Le quiz hebdo
Face aux difficultés financières de sa société, un dirigeant a décidé de ne pas se verser sa rémunération de décembre 2023, qui a donc été inscrite, d’un point de vue comptable, au crédit de son compte courant d’associé. Et, parce qu’il n’a pas « perçu » cette rémunération, il ne l’a donc pas déclaré au moment de remplir sa déclaration d’impôt sur le revenu en mai 2024. Sauf que l’administration fiscale voit les choses différemment : pour elle, cette rémunération, même non versée, reste malgré tout « disponible », donc imposable…
Qui a raison ?
La bonne réponse est…
L'administration fiscale
Parce qu’il a, par définition, participé à la décision d’inscrire dans les comptes sociaux la somme qui lui est due, la rémunération d’un dirigeant inscrite à son compte courant d’associé, mais non perçue au 31 décembre d’une année, est considérée comme ayant été mise à sa disposition au titre de cette année, dès lors qu’aucune circonstance ne l’a pas empêché d’en disposer immédiatement.
Ici, le dirigeant aurait dû déclarer, sur sa déclaration d’impôt 2024, la rémunération de décembre 2023 qui ne lui a pas été versée.
Pour que cette rémunération, non versée, ne soit pas imposable, il faut établir que la situation financière de la société était telle que son versement était manifestement impossible, pour des raisons indépendantes de la volonté du dirigeant.
6 Juin 2024 | Le quiz hebdo
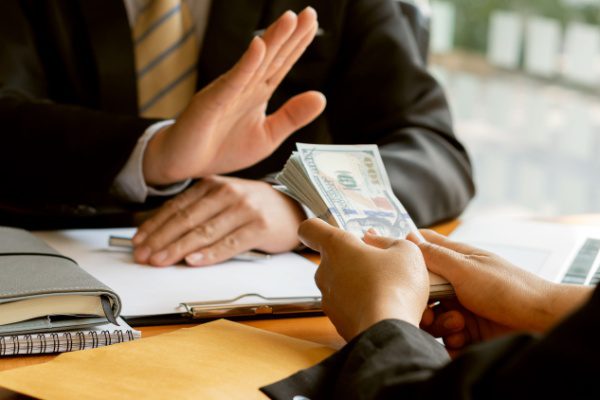
Face aux difficultés financières de sa société, un dirigeant a décidé de ne pas se verser sa rémunération de décembre 2023, qui a donc été inscrite, d’un point de vue comptable, au crédit de son compte courant d’associé. Et, parce qu’il n’a pas « perçu » cette rémunération, il ne l’a donc pas déclaré au moment de remplir sa déclaration d’impôt sur le revenu en mai 2024. Sauf que l’administration fiscale voit les choses différemment : pour elle, cette rémunération, même non versée, reste malgré tout « disponible », donc imposable…
Qui a raison ?
La bonne réponse est…
L'administration fiscale
Parce qu’il a, par définition, participé à la décision d’inscrire dans les comptes sociaux la somme qui lui est due, la rémunération d’un dirigeant inscrite à son compte courant d’associé, mais non perçue au 31 décembre d’une année, est considérée comme ayant été mise à sa disposition au titre de cette année, dès lors qu’aucune circonstance ne l’a pas empêché d’en disposer immédiatement.
Ici, le dirigeant aurait dû déclarer, sur sa déclaration d’impôt 2024, la rémunération de décembre 2023 qui ne lui a pas été versée.
Pour que cette rémunération, non versée, ne soit pas imposable, il faut établir que la situation financière de la société était telle que son versement était manifestement impossible, pour des raisons indépendantes de la volonté du dirigeant.
