29 Sep 2023 | Actualités, Le coin du dirigeant
Ça y est, la taxe foncière sur les propriétés bâties (TFPB) et la taxe foncière sur les propriétés non bâties (TFPNB) de 2023, appelées plus couramment « taxes foncières », doivent être payées. Quand ? Comment ? Revue de détails.
Paiement des taxes foncières : modalités multiples, date butoir (presque) unique
Les modalités de paiement des taxes foncières dépendent du montant dont vous êtes redevable.
1re hypothèse : vos taxes sont inférieures ou égales à 300 €. Vous pouvez dans ce cas :
- payer en ligne sur le site internet impots.gouv.fr ou sur l’application mobile « Impots.gouv » ;
- opter pour le prélèvement à l’échéance ;
- utiliser les autres moyens de paiement mentionnés dans la notice de votre avis de taxe foncière : chèque, TIP SEPA, espèces ou carte bancaire auprès d’un buraliste ou d’un partenaire agréé par la Direction générale des finances publiques (retrouvez la carte des partenaires ici).
2de hypothèse : vos taxes sont supérieures à 300 €. Vous pouvez alors :
- adhérer au prélèvement à l’échéance, fixée au 26 octobre 2023, via :
- votre espace particulier sur le site internet impots.gouv.fr jusqu’au 30 septembre 2023. Notez que votre adhésion sera valable pour les années suivantes : vous serez automatiquement prélevé du montant indiqué sur votre avis d’imposition ;
- la voie postale si vous avez reçu votre avis d’imposition par courrier et qu’il comporte un talon d’adhésion au prélèvement. Il vous suffira d’envoyer le talon au centre d’encaissement indiqué dessus avant le 16 octobre 2023. Notez que votre adhésion au prélèvement à l’échéance pour les taxes foncières de 2024 sera automatique ;
- payer en ligne sur le site internet impots.gouv.fr ou sur l’application mobile « Impots.gouv » grâce au QR code présent sur votre feuille d’imposition, avant le 21 octobre 2023 minuit. Le prélèvement se fera également le 26 octobre 2023. Vous pourrez opter pour le prélèvement à l’échéance pour les années suivantes à la fin de votre formalité.
Vous souhaitez anticiper 2024 ? Pensez à la mensualisation de vos prélèvements… Pour en savoir plus, n’hésitez pas à consulter le site internet des impôts.
Taxes foncières 2023 : à payer ! – © Copyright WebLex
28 Sep 2023 | Actualités, Le coin du dirigeant
Les personnes titulaires d’une carte de stationnement pour personnes handicapées peuvent se garer gratuitement sur une place pourtant payante, en raison de leur situation de handicap. Problème : ces cartes, apposées sur les pare-brises, ne sont pas lues par les systèmes de lecture automatique des plaques d’immatriculation (LAPI)… Ce qui peut poser problème… Pourquoi ?
Stationnement pour personnes handicapées : une situation qui va évoluer…
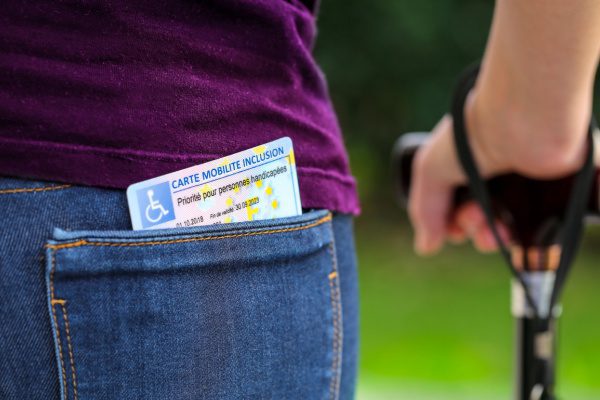
Pour rappel, la carte mobilité inclusion-stationnement (CMI-S) permet aux personnes handicapées :
- de stationner sur les emplacements réservés aux personnes handicapées ;
- d’utiliser à titre gratuit et sans limitation de durée toutes les places de stationnement (y compris celles qui sont payantes) ;
- de bénéficier de dispositions locales qui peuvent être prises en faveur des personnes handicapées (par exemple, la circulation sans condition dans une zone à faibles émissions).
Mais les CMI-stationnement ne sont actuellement pas prises en compte par les systèmes de lecture automatique des plaques d’immatriculation des véhicules automobiles (LAPI), puisqu’elles sont apposées sur le pare-brise.
Ce qui peut poser problème quand le véhicule est stationné en zone payante…
Dans cette situation, en effet, il n’est pas rare que le titulaire de la carte se voit réclamer le paiement d’une amende qu’il n’a pas à régler, l’obligeant ainsi à contester.
Pour résoudre ce problème, le Gouvernement va mettre au point un service numérique national permettant de déclarer les véhicules utilisés par les titulaires de la CMI-S.
Lorsque ce service sera déployé, les collectivités et leurs prestataires chargés du contrôle du stationnement ou de la circulation pourront s’y raccorder et ainsi, vérifier les droits des personnes à circuler.
Stationnement pour personnes handicapées : gratuit ou payant ? – © Copyright WebLex
20 Sep 2023 | Actualités, Le coin du dirigeant
Récemment, la question a été posée au Gouvernement de savoir si les arrêtés municipaux reconnaissant la particulière gravité d’un évènement climatique pouvaient permettre le déblocage anticipé des sommes placées sur un plan d’épargne d’entreprise (PEE) ? Réponse…
Plan d’épargne entreprise : pas de déblocage anticipé pour cause d’« aléas climatiques »
Pour mémoire, il est possible de débloquer de manière anticipée les sommes bloquées pendant 5 ans sur un plan d’épargne d’entreprise (PEE) pour les affecter à la remise en état de la résidence principale endommagée à la suite d’une catastrophe naturelle reconnue par arrêté ministériel.
En revanche, lorsqu’un évènement climatique d’une particulière gravité est reconnu par arrêté municipal, les titulaires des PEE ne peuvent pas débloquer de manière anticipée les sommes bloquées.
Un état de fait qui pose problème à une sénatrice, qui ne comprend pas pourquoi ce qui est possible pour les personnes pouvant se prévaloir d’un arrêté ministériel ne l’est pas pour celles pouvant se prévaloir d’un arrêté municipal.
Elle demande donc au Gouvernement d’intervenir pour permettre le déblocage anticipé des sommes bloquées sur un PEE pour la remise en état de la résidence principale endommagée à la suite d’un évènement climatique majeur reconnu par arrêté municipal.
La réponse est négative !
Aléas climatiques = déblocage de l’épargne salariale ? – © Copyright WebLex