25 Sep 2026 | Actualités, Infos Sociales
Les exploitants agricoles ultramarins bénéficient d’une exonération de certaines cotisations sociales lorsque leur exploitation n’excède pas 40 hectares pondérés. Depuis le 1er janvier 2026, les conditions de maintien de cette exonération en cas de dépassement de ce seuil sont assouplies…
Une exonération de cotisations sociales maintenue au-delà de 40 hectares pendant une durée plus longue
Les exploitants agricoles exerçant leur activité en Guadeloupe, en Guyane, en Martinique, à La Réunion, à Mayotte, à Saint-Barthélemy ou à Saint-Martin bénéficient d’une exonération de certaines cotisations sociales lorsque leur exploitation n’excède pas 40 hectares pondérés.
Cette exonération concerne les cotisations relatives :
- aux prestations familiales ;
- à l’assurance maladie, invalidité et maternité ;
- à l’assurance vieillesse.
Jusqu’à présent, le maintien de l’exonération en cas de dépassement du seuil de 40 hectares pondérés était soumis à plusieurs conditions.
Le dépassement devait notamment intervenir dans le cadre d’une diversification de la production ou de la mise en valeur de terres incultes, laissées à l’abandon ou insuffisamment exploitées. Le maintien de l’exonération était également limité à une période de 5 ans.
Mais la loi de financement de la Sécurité sociale pour 2026 avait prévu de supprimer la condition tenant à la limite de la surface de l’exploitation à compter du 1er janvier 2026. De la même manière, la limite temporelle de 5 ans avait également été supprimée.
Au plan formel, la réglementation récente vient tout juste de supprimer toutes les références textuelles à ces anciennes conditions.
C’est donc l’occasion de rappeler qu’il n’est désormais plus nécessaire de justifier que le dépassement des 40 hectares pondérés résulte d’une des conditions précédemment mentionnées. La limitation à 5 ans est également supprimée.
Attention toutefois : le maintien de l’exonération reste toujours limité à 40 hectares pondérés, quand bien même ce dépassement ne fait plus obstacle à l’exonération.
En d’autres termes, dépassement du seuil n’a donc pas pour effet d’étendre l’exonération aux hectares supplémentaires.
Exploitants agricoles ultramarins : évolution de l’exonération des cotisations sociales – © Copyright WebLex
24 Sep 2026 | Actualités, Infos Sociales
Les professionnels de la pêche en Méditerranée font face à des difficultés liées aux mesures de réduction de l’effort de pêche et aux périodes d’arrêt temporaire de leur activité. Dans ce contexte, l’Urssaf met en place des mesures spécifiques afin d’accompagner les marins et les entreprises concernées dans le cadre du paiement de leurs cotisations sociales.
Un accompagnement des marins adapté aux difficultés rencontrées
Pour faire face aux difficultés économiques rencontrées par les professionnels de la pêche en Méditerranée, l’Urssaf a mis en place des mesures de soutien et d’accompagnement des professionnels concernés.
Ainsi, les employeurs de marins peuvent demander un délai de paiement de leurs cotisations patronales.
Celui-ci peut permettre d’étaler le règlement sur une période pouvant aller jusqu’à 12 mois, voire davantage en cas de situation particulière.
Pour bénéficier de ce délai, l’employeur doit toutefois avoir préalablement réglé les cotisations salariales.
Les marins non-salariés peuvent également demander un délai de paiement de leurs cotisations, dans la limite de 12 mois, voire davantage en cas de situation particulière.
Ils peuvent, en outre, demander une diminution du montant provisionnel de leurs cotisations lorsqu’ils anticipent une baisse de leur activité.
Le montant des cotisations pourra ensuite être actualisé en fonction de leur activité réelle.
Les professionnels concernés sont invités à se rapprocher de l’Urssaf depuis l’espace en ligne ou par mail (via cette adresse : contactmarins.poitou-charentes@urssaf.fr) afin d’examiner leur situation et de déterminer la solution la plus adaptée.
Rappelons que ces mesures s’inscrivent dans un contexte de mise en œuvre, pour 2026, d’un arrêt temporaire aidé de l’activité de pêche des chalutiers en Méditerranée.
Sont notamment concernés par ce dispositif d’arrêt temporaire, les chalutiers battant pavillon français et exerçant leur activité dans le Golfe du Lion.
Les armateurs éligibles peuvent bénéficier d’une aide pour une période d’arrêt de 30 jours, durant laquelle le navire doit rester à quai et aucune activité de pêche ne peut être exercée.
Marins de méditerranée : nouvelles mesures d’accompagnement – © Copyright WebLex
24 Sep 2026 | Actualités, Infos Sociales
Le 1er janvier 2027, la classification des activités artisanales évolue et pourra entraîner un changement de code APE pour certaines entreprises. Les entreprises artisanales peuvent toutefois anticiper dès maintenant cette évolution et vérifier que le futur code APE qui leur est attribué correspond bien à l’activité qu’elles exercent : comment ?
Une nouvelle classification des activités artisanales
Rappelons que la Nomenclature d’Activité Française de l’Artisanat (NAFA) est un outil qui permet de classer les différentes activités exercées par les entreprises artisanales. Elle permet notamment de distinguer les métiers et activités selon leur nature et leurs caractéristiques.
La nomenclature évolue afin de mieux tenir compte des activités artisanales actuelles et de leurs évolutions.
Concrètement, de nouvelles catégories et sous-catégories permettent de déterminer plus précisément à quelle activité artisanale correspond chaque entreprise.
Cette évolution aura notamment une conséquence sur le code APE, c’est-à-dire le code attribué par l’Insee pour identifier l’activité principale exercée par une entreprise.
À partir du 1er janvier 2027, certaines entreprises artisanales verront ainsi leur code APE changer. Elles peuvent toutefois anticiper cette évolution dès maintenant en consultant leur futur code APE et en le comparant avec leur activité réelle.
Si le code attribué ne correspond pas à l’activité effectivement exercée, l’entreprise pourra demander sa correction auprès de l’Insee.
Notez que le code associé à l’activité artisanale peut avoir des conséquences concrètes pour l’entreprise, notamment en matière de convention collective, de formation professionnelle, de cotisations et contributions sociales ou encore d’accès à certaines aides.
Il est donc important de vérifier dès maintenant que le futur classement de l’entreprise correspond bien à son activité.
Classification des activités artisanales : les nouveaux codes se précisent – © Copyright WebLex
23 Sep 2026 | Actualités, Infos Sociales
Afin de mieux suivre l’activité des services d’aide à domicile et sécuriser le financement des prestations destinées aux personnes âgées, les départements sont désormais tenus de transmettre davantage d’informations à la caisse nationale de solidarité pour l’autonomie (ou CNSA). Lesquelles et dans quel cadre ?
Tarifs, salaires, effectifs : les départements devront désormais fournir une vision plus précise des services d’aide à domicile
Jusqu’alors, les départements étaient tenus de transmettre à la Caisse nationale de solidarité pour l’autonomie (CNSA), certaines données relatives au calcul des concours financiers destinés au financement de :
- l’allocation personnalisée d’autonomie (APA) versée aux personnes âgées en perte d’autonomie pour financer une aide à domicile ;
- la prestation de compensation du handicap (PCH), visant à couvrir certaines dépenses liées à la perte d’autonomie
Mais, dans ce cadre, les catégories d’informations à communiquer restaient générales et ne permettaient pas toujours d’avoir une vision suffisamment détaillée du fonctionnement des services d’aides à domicile et de l’utilisation des financements publics.
C’est pourquoi, depuis le 11 septembre 2026, les départements doivent désormais communiquer à la CNSA des données relatives :
- à la tarification des services d’aide et d’accompagnement à domicile, notamment aux mesures salariales mises en œuvre ;
- aux moyens humains mobilisés par ces services.
Ces nouvelles données doivent permettre à la CNSA de mieux apprécier le coût des mesures destinées à renforcer l’attractivité, la dignité et les rémunérations des métiers de l’aide à domicile.
Sur demande de la CNSA, les départements doivent également pouvoir fournir des informations complémentaires, notamment sur :
- l’identification administrative et juridique des services ;
- leur tarification ;
- leur niveau d’activité au titre de l’APA, de la PCH et de l’aide-ménagère ;
- la contribution financière des bénéficiaires de l’APA ou de la PCH.
Notez enfin que ces données doivent être transmises au plus tard le 30 juin suivant l’exercice concerné (et jusqu’au 31 août suivant l’exercice concerné en cas d’incohérence pointée par la CNSA).
Aide à domicile : de nouvelles données à communiquer pour les départements – © Copyright WebLex
23 Sep 2026 | Actualités, Infos Sociales
À compter du 15 octobre 2026, la durée maximale de versement des indemnités journalières de Sécurité sociale (IJSS) est réduite pour certains arrêts de travail. De la même manière, certains abus dans l’obtention des arrêts de travail pourront faire l’objet d’une pénalité financière. Voilà qui mérite quelques précisions…
Une durée d’indemnisation des affections longue durée réduite à 1 an et des fraudes punies plus sévèrement
Pour mémoire, une affection de longue durée, ou « ALD », correspond à une maladie dont la gravité ou le caractère chronique nécessite des soins prolongés et particulièrement coûteux. Lorsqu’elle est dite « exonérante », elle ouvre droit à une prise en charge à 100 % des soins liés à cette affection.
Jusqu’à présent, les assurés atteints d’une affection nécessitant un arrêt de travail d’au moins 6 mois, sans pour autant relever d’une ALD exonérante, pouvaient bénéficier d’un régime dérogatoire d’indemnisation.
Ces situations, souvent qualifiées d’« ALD non exonérantes », permettaient le versement des indemnités journalières de Sécurité sociale (IJSS) pendant une durée maximale de 3 ans, soit jusqu’à 1 095 jours pour une même affection.
À partir du 15 octobre 2026, ce régime est resserré : pour les salariés concernés, les IJSS ne pourront plus être versées que pendant 1 an maximum, contre 3 ans jusqu’à présent.
Concrètement, cette nouvelle durée maximale s’appliquera :
- aux arrêts de travail prescrits à compter du 15 octobre 2026 ;
- ainsi qu’aux arrêts en cours qui atteignent 6 mois après le 15 octobre 2026.
Par voie de conséquence, les salariés déjà en arrêt depuis plus de 6 mois au 15 octobre 2026 restent soumis aux anciennes règles et peuvent être indemnisés pendant 3 ans maximum, comme auparavant.
Après l’épuisement de cette période d’indemnisation d’1 an, une nouvelle période d’indemnisation d’1 an pourra être ouverte pour la même maladie uniquement si le salarié a repris le travail pendant au moins 1 an.
Notez que cette évolution ne concerne pas les ALD exonérantes, pour lesquelles la durée maximale d’indemnisation reste fixée à 3 ans.
Autre changement : depuis le 19 septembre 2026, les assurés qui utilisent abusivement leur qualité d’assuré social pour obtenir, de manière injustifiée, une prescription d’arrêt de travail sans lien avec leur état de santé, peuvent être sanctionnés par une pénalité financière.
Sont notamment visées les situations de « nomadisme médical », dans lesquelles un assuré consulte plusieurs médecins dans l’unique but d’obtenir plusieurs prescriptions d’arrêt de travail.
Avant toute sanction, une procédure d’échange préalable avec l’assuré devra toutefois permettre de caractériser l’existence d’un abus manifeste.
Arrêts maladie longue durée : durcissement des règles d’indemnisation ! – © Copyright WebLex
23 Sep 2026 | Actualités, Infos Sociales
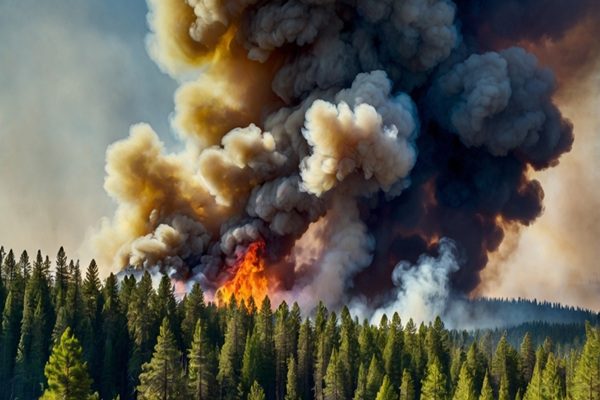
Le dispositif exceptionnel permettant à certaines entreprises particulièrement touchées par les incendies de bénéficier d’un « zéro reste à charge » au titre de l’activité partielle est prolongé jusqu’au 4 octobre 2026, selon des conditions, elles aussi, aménagées. Quelles sont les entreprises éligibles à cette prolongation ?
Une prolongation de l’aide exceptionnelle aux entreprises jusqu’au 4 octobre 2026 pour certains territoires
Rappelons que certaines entreprises de moins de 250 salariés peuvent bénéficier d’une aide exceptionnelle lorsqu’elles disposent d’une autorisation d’activité partielle pour un motif faisant suite à un incendie de forêt et que leur établissement est situé dans une commune ayant fait l’objet d’une mesure d’évacuation ou de confinement.
Cette aide permet de couvrir la différence entre l’indemnité d’activité partielle versée au salarié et l’allocation d’activité partielle perçue par l’employeur. L’entreprise bénéficie ainsi, pour les heures éligibles, d’un « zéro reste à charge ».
Le simple fait de subir une baisse d’activité liée aux incendies ne suffit donc pas : les conditions relatives à l’effectif, à la commune d’implantation et à l’existence d’une mesure d’évacuation ou de confinement doivent être remplies.
Initialement, l’aide concernait les heures non travaillées comprises entre le 20 juillet et le 30 août 2026.
Elle est désormais prolongée pour les heures non travaillées jusqu’au 4 octobre 2026.Attention toutefois : cette prolongation ne concerne pas tous les territoires.
Le dispositif distingue désormais deux périodes :
- Du 20 juillet au 30 août 2026 : les communes éligibles de Gironde, des Landes et du Var sont concernées ;
- Du 31 août au 4 octobre 2026 : seules les communes éligibles de Gironde et des Landes sont concernées. Le Var ne bénéficie donc pas de la prolongation au-delà du 30 août 2026.
Par ailleurs, 3 nouvelles communes sont ajoutées à la liste des communes éligibles :
- Pessac, en Gironde,
- Garein et Luglon, dans les Landes.
Ces communes figurent également dans la liste applicable du 31 août au 4 octobre 2026. Les entreprises qui y sont implantées peuvent donc, sous réserve de remplir les autres conditions, bénéficier de l’aide pour les 2 périodes concernées.
Les entreprises implantées dans ces communes peuvent donc, sous réserve de remplir les autres conditions, bénéficier de l’aide exceptionnelle.
Désormais, pour déterminer si une entreprise peut bénéficier du « zéro reste à charge », il convient donc de vérifier :
- son effectif : moins de 250 salariés ;
- la commune d’implantation de l’établissement ;
- l’existence d’une mesure d’évacuation ou de confinement ;
- la période pendant laquelle les heures d’activité partielle ont été réalisées ;
- et le fait que l’activité partielle soit bien autorisée en raison des incendies.
L’aide est versée par l’Agence de services et de paiement (ASP). En cas de versement indu, l’employeur peut être mis en demeure de rembourser les sommes perçues.
Il peut toutefois solliciter une remise totale ou partielle de cette somme en cas de situation économique critique, sous réserve de fournir les justificatifs nécessaires.
Incendies : le dispositif « zéro reste à charge » évolue – © Copyright WebLex
23 Sep 2026 | Actualités, Infos Sociales
Les diffuseurs d’œuvres doivent effectuer une déclaration trimestrielle auprès de l’Urssaf afin de déclarer les rémunérations versées à leurs artistes-auteurs. La déclaration du 3e trimestre 2026 doit prochainement être effectuée. Quelle est la date limite ?
La déclaration du 3e trimestre à effectuer avant le 15 octobre 2026
Les diffuseurs doivent déclarer les rémunérations versées aux artistes-auteurs au titre du 3e trimestre 2026, soit pour la période allant de juillet à septembre 2026.
Cette déclaration doit être effectuée au plus tard le 15 octobre 2026 depuis leur espace en ligne dédié aux artistes-auteurs.
2 modalités sont proposées pour honorer cette obligation :
- par saisie directe du formulaire en ligne ;
- par dépôt d’un fichier.
Pour accompagner les diffuseurs dans cette démarche, l’Urssaf met à leur disposition un mode d’emploi dédié à la déclaration trimestrielle.
Au-delà de la déclaration, notez que le règlement des cotisations peut, quant à lui, être effectué par télépaiement ou par carte bancaire.
Diffuseurs d’œuvres : bientôt une échéance pour la déclaration des cotisations sociales – © Copyright WebLex
23 Sep 2026 | Actualités, Infos Sociales
Les règles spécifiques permettant jusqu’alors de calculer la dose de rayonnement reçue par les travailleurs exposés au radon dans certains lieux de travail sont supprimées. Ce qui ne signifie pas pour autant que les employeurs sont dispensés de leur obligation de prévenir et d’évaluer les risques liés à l’exposition au radon…
Une nouvelle méthode d’exposition au radon sans remise en cause de l’obligation de prévention
Rappelons que le radon est un gaz radioactif naturel, présent dans les sols et susceptibles de s’accumuler dans certains espaces notamment lorsqu’ils sont insuffisamment ventilés.
L’exposition à ce gaz constitue un risque pour la santé des travailleurs, notamment dans certains lieux de travail souterrains.
Jusqu’alors, la réglementation prévoyait des modalités spécifiques pour évaluer la dose efficace reçue par les travailleurs exposés au radon dans les lieux de travail concernés.
Cette évaluation devait notamment tenir compte du facteur d’équilibre entre le radon et ses descendants radioactifs à vie courte.
Le calcul de la dose d’exposition ne reposait donc pas uniquement sur la concentration de radon mesurée dans l’air. Il devait également tenir compte de ses descendants radioactifs et pouvait être réalisé selon différentes méthodes, notamment par mesurage direct ou à partir de valeurs de référence.
Mais, dans une décision récente, le juge a remis en cause les règles qui permettaient de déterminer, selon cette méthode spécifique, la dose de rayonnement reçue par les travailleurs exposés au radon dans certains lieux de travail.
Concrètement, cette méthode particulière de calcul n’est désormais plus applicable. Les règles permettant notamment d’estimer la dose reçue à partir de la concentration en radon et de la présence de ses descendants radioactifs sont supprimées.
Cela signifie que les employeurs concernés ne peuvent plus se référer à cette méthode spécifique pour déterminer la dose d’exposition des travailleurs.
Attention : cette évolution ne supprime pas le risque lié au radon, ni les obligations de prévention qui s’y attachent.
L’exposition des travailleurs au radon doit toujours être prise en compte dans l’évaluation des risques lorsqu’ils y sont exposés. En revanche, les employeurs ne sont plus tenus d’appliquer la méthode spécifique de calcul réglementaire jusqu’alors prévue.
Sur le plan opérationnel, les documents et procédures internes faisant référence à cette méthode de calcul doivent donc être actualisés afin de tenir compte de cette évolution.
Exposition au radon : la méthode de calcul de la dose d’exposition des travailleurs évolue – © Copyright WebLex
22 Sep 2026 | Actualités, Infos Sociales
Pour accompagner la montée en puissance du réseau France services agriculture, les règles applicables aux porteurs de projets agricoles évoluent. Désormais, plusieurs dispositifs de protection sociale et d’allégement de cotisations sont rattachés au projet personnalisé d’installation (PPI), qui remplace progressivement l’ancien plan de professionnalisation personnalisé (PPP).
Un changement d’interlocuteur pour les futurs agriculteurs et une protection sociale adaptée au nouveau parcours
Jusqu’à présent, l’accompagnement des personnes souhaitant s’installer en agriculture pouvait passer par un plan de professionnalisation personnalisé (ou PPP).
Concrètement, ce document servait de feuille de route au futur agriculteur : il permettait d’identifier les actions à réaliser avant l’installation, comme des formations, des stages ou des démarches destinées à consolider le projet.
Jusqu’alors, ce PPP était approuvé par le préfet. Cette approbation avait une importance pratique, car elle constituait le repère administratif permettant de rattacher certains droits ou dispositifs au parcours d’installation, notamment en matière de protection sociale.
Depuis le 12 septembre 2026, ce parcours évolue : il est désormais organisé autour du projet personnalisé d’installation, ou PPI.
L’idée reste la même qu’avec le PPP : construire un parcours adapté à la situation du porteur de projet. En revanche, le cadre change, car l’approbation n’est plus assurée par le préfet, mais par une structure de conseil et d’accompagnement agréée du réseau France services agriculture.
Autrement dit, le futur agriculteur ne sort pas d’un dispositif pour entrer dans un mécanisme totalement différent. Il reste dans une logique d’accompagnement individualisé, mais le point d’entrée, le suivi et la validation du parcours sont recentrés autour du réseau France services agriculture. Le passage du PPP au PPI correspond donc surtout à un changement d’organisation et d’interlocuteur.
Toutefois, ce changement n’est pas seulement formel. Il produit aussi des effets concrets en matière de protection sociale : lorsqu’une personne engagée dans un PPI ne relève d’aucun régime de Sécurité sociale, elle peut bénéficier d’un contrat de couverture sociale pour l’installation en agriculture.
Ce contrat doit désormais être conclu avec la structure qui a approuvé le PPI, dans les 2 mois suivant cette approbation.
C’est ici que le passage de l’ancien au nouveau dispositif est le plus visible : auparavant, le délai se rattachait à l’approbation du PPP par le préfet ; désormais, il se rattache à l’approbation du PPI par la structure agréée.
Une copie de ce contrat est ensuite transmise à la caisse de Mutualité sociale agricole compétente par l’organisme signataire du PPI.
Notez que, comme auparavant, la durée de ce contrat reste fixée à 1 an. À la demande du bénéficiaire, il peut être renouvelé pour 1 année supplémentaire au maximum lorsque les actions prévues n’ont pas toutes été réalisées.
Il prend fin lorsque toutes les actions du PPI sont achevées ou lorsque le bénéficiaire atteint 41 ans.
Le même ajustement est prévu pour les stages d’application réalisés dans le cadre du parcours d’installation.
Ces stages, qui permettent au futur exploitant de se confronter concrètement aux réalités du métier, continuent de bénéficier d’un régime social spécifique. Mais là encore, la référence au PPP approuvé par le préfet est remplacée par la référence au PPI approuvé par la structure agréée.
En pratique, il faudra donc vérifier que le porteur de projet dispose bien d’un PPI approuvé par une structure compétente du réseau France services agriculture.
Cette approbation devient le nouveau justificatif central pour sécuriser à la fois la couverture sociale du porteur de projet et, le cas échéant, le régime social applicable au stage.
Une période de transition est prévue pour éviter de remettre en cause les parcours déjà engagés. Les personnes dont le PPP a été ou sera agréé avant le 1er janvier 2027 restent soumises aux anciennes règles. Pour elles, l’ancien cadre continue donc de produire ses effets.
À l’inverse, pour les nouveaux parcours relevant du PPI, les structures accueillant un porteur de projet devront raisonner avec ce nouveau repère : l’approbation du projet par une structure agréée du réseau France services agriculture remplace l’ancienne approbation préfectorale.
Les maîtres de stage et chefs d’exploitation ont donc intérêt à demander ce justificatif avant d’accueillir le porteur de projet, afin de sécuriser le cadre social applicable.
Installation agricole : ce qui change pour la protection sociale et les stages – © Copyright WebLex
21 Sep 2026 | Actualités, Infos Sociales
Votre établissement n’emploie temporairement plus aucun salarié ? Tant que votre compte employeur reste actif, vous devez continuer à transmettre chaque mois une DSN sans individu, dite DSN « néant ». À défaut, vous vous exposez à une taxation d’office…
DSN « néant » : qui doit la transmettre et dans quelles situations ?
La déclaration sociale nominative (DSN) doit être adressée à l’Urssaf chaque mois. Cette obligation demeure lorsque l’établissement n’emploie plus de salarié, dès lors que son compte employeur reste ouvert.
Sont notamment concernés :
- les employeurs exerçant une activité saisonnière, pendant les périodes sans personnel ;
- les employeurs qui n’ont plus de salarié, mais maintiennent leur compte ouvert dans la perspective d’un prochain recrutement.
La DSN « néant » informe ainsi l’Urssaf qu’aucun salarié n’est à déclarer pour le mois concerné. Elle doit être renouvelée chaque mois aussi longtemps que cette situation perdure.
Si aucune DSN n’est transmise, l’Urssaf peut procéder à une taxation d’office et calculer forfaitairement les cotisations dues.
L’absence de salarié ne dispense donc pas, à elle seule, de l’obligation déclarative.
La DSN doit comporter un bloc « Bordereau de cotisation due – S21.G00.22 » mentionnant un montant total de cotisations égal à « 0.00 ».
Ainsi, il convient chaque mois de vérifier la situation de chaque établissement. Tant que le compte employeur est actif et qu’aucun salarié n’est déclaré, transmettez une DSN « néant » dans les délais habituels.
DSN : doit-on la transmettre en l’absence de salarié embauché ? – © Copyright WebLex
21 Sep 2026 | Actualités, Infos Sociales
À partir de 2027, les plateformes numériques devront, en principe, prélever directement les cotisations sociales dues par certains auto-entrepreneurs. Mais une phase anticipée débute dès le 1er octobre 2026 pour plusieurs plateformes volontaires : comment ?
Plateformes numériques : un précompte des cotisations sociales dès octobre 2026 pour certains auto-entrepreneurs
À compter du 1er janvier 2027, les plateformes numériques de mise en relation devront, en principe, prélever directement les cotisations et contributions sociales dues par certains travailleurs indépendants sur les revenus réalisés par leur intermédiaire.
L’objectif est simple : lorsque le travailleur réalise un chiffre d’affaires via une plateforme, celle-ci devra prendre en charge une partie des démarches aujourd’hui effectuées directement par le travailleur auprès de l’Urssaf.
Elle devra déclarer les sommes réalisées, appliquer le taux de prélèvement communiqué par l’Urssaf, prélever les cotisations et contributions sociales dues, puis les reverser à l’organisme de recouvrement.
Avant cette généralisation, le dispositif fait l’objet d’une phase pilote, lancée depuis avril 2026 auprès de certaines plateformes, retenues sur la base du volontariat.
Concrètement, pour chaque revenu réalisé par l’intermédiaire de la plateforme, celle-ci calculera les cotisations sociales dues à partir du taux communiqué par l’Urssaf.
Elle prélèvera ensuite les sommes correspondantes, puis les déclarera et les reversera chaque mois à l’Urssaf, au titre du chiffre d’affaires réalisé le mois précédent.
L’Urssaf précise toutefois que ce précompte ne modifie pas le niveau des cotisations sociales : les taux et barèmes applicables restent ceux de droit commun, applicables aux auto-entrepreneurs. Le taux transmis à la plateforme tient compte du secteur d’activité et de la situation du travailleur indépendant.
Le dispositif doit également permettre de sécuriser les droits sociaux des intéressés, notamment en matière d’indemnités journalières en cas de maladie ou de retraite, tout en contribuant à limiter les situations de sous-déclaration des revenus issus des plateformes.
À titre transitoire, les plateformes volontaires suivantes appliqueront ce prélèvement à la source de manière anticipée à compter du 1er octobre 2026 :
- Extracadabra ;
- Les Sherpas ;
- Mon Spécialiste Auto ;
- Student Pop ;
- Truckrs ;
- Uber Eats ;
- Wecasa.
Les auto-entrepreneurs utilisant ces plateformes seront informés prochainement, en lien avec chacune d’elles, de la date effective de démarrage du dispositif.
Attention : l’auto-entrepreneur devra continuer à déclarer lui-même le chiffre d’affaires réalisé en dehors des plateformes numériques concernées, ainsi que celui réalisé via une plateforme qui ne participerait pas à la phase anticipée de 2026.
Ces revenus demeureront donc soumis aux modalités déclaratives habituelles auprès de l’Urssaf.
Travailleurs de plateforme : bientôt le prélèvement à la source des cotisations sociales ? – © Copyright WebLex
21 Sep 2026 | Actualités, Infos Sociales
Après la déclaration de leurs revenus, certains travailleurs indépendants peuvent constater que leur calendrier de paiement comporte une « régularisation mixte ». Derrière cette expression se cache une situation dans laquelle certaines cotisations restent à payer, tandis que d’autres font apparaître un trop-versé. Comment ces montants sont-ils calculés et imputés ?
Régularisation mixte : des cotisations sociales à payer et des crédits à récupérer
Pour mémoire, l’assiette sociale des travailleurs indépendants a été réformée en 2026 conduisant à la diminution de la part de CSG-CRDS dans le calcul des cotisations sociales, tandis que celles relatives aux cotisations contributives ont augmenté.
Ainsi, le nouvel échéancier adressé par l’Urssaf peut combiner, pour une même période, un solde de cotisations à régler et un crédit en faveur du travailleur indépendant.
En effet, après la déclaration de revenu, l’Urssaf peut effectuer un recalcul des cotisations, en comparant le montant des cotisations provisionnelles avec le montant des cotisations réellement du. Dans certains cas, une régularisation peut s’avérer nécessaire.
Cette situation peut notamment s’expliquer par le fait que chaque cotisation est calculée séparément, selon son assiette et son taux propres.
Après la déclaration des revenus définitifs, l’Urssaf compare donc, cotisation par cotisation, les montants réellement dus avec les cotisations provisionnelles déjà versées.
Il peut alors ressortir de ce calcul :
- un complément de cotisations à payer lorsque les sommes provisionnelles versées sont inférieures au montant définitif ;
- un crédit lorsque les sommes versées sont supérieures au montant finalement dû.
Lorsque le calendrier définitif mentionne une régularisation mixte, le crédit constaté n’est pas nécessairement remboursé immédiatement. Il est d’abord utilisé pour réduire les cotisations restant à payer. Seul l’éventuel crédit résiduel, après cette imputation, peut donner lieu à un remboursement.
En pratique, le travailleur indépendant doit donc consulter le détail de son échéancier pour identifier :
- les cotisations faisant apparaître un complément à régler ;
- celles générant un crédit ;
- le montant du crédit imputé sur les échéances ;
- le solde restant à payer ou, le cas échéant, le montant devant être remboursé.
Notez qu’une régularisation mixte ne correspond pas à une double régularisation.Elle traduit simplement la compensation, dans un même calendrier, entre des cotisations insuffisamment versées et d’autres payées en excédent.
Travailleurs non-salariés : comment comprendre votre régularisation mixte ? – © Copyright WebLex