22 Mai 2024 | Actualités, Infos juridiques
L’inflation se faisant de plus en plus sentir sur les finances des consommateurs et ceux-ci se montrant plus regardants sur les prix, de nouvelles méthodes émergent chez les professionnels dans le but d’optimiser les achats : on parle de « shrinkflation » ou de « réduflation ». Des méthodes pour lesquelles il va falloir être transparent…
Information des consommateurs : quand le panier est plus léger…
L’inflation ayant eu un impact important sur les prix des produits de consommation commune, les consommateurs deviennent de plus en plus regardants sur le coût de leurs achats.
C’est dans ce contexte que s’est développée la « réduflation » ou « shrinkflation », une pratique consistant à commercialiser un produit ayant subi une réduction peu perceptible de sa quantité tout en maintenant son prix initial.
Cette méthode est critiquée puisqu’elle peut amener le consommateur à penser qu’il achète un produit qu’il connait à un prix habituel sans s’apercevoir que le coût en a augmenté.
C’est pourquoi le Gouvernement a décidé de prendre des mesures pour améliorer l’information des consommateurs quand ce genre de cas se présente.
À partir du 1er juillet 2024, les acteurs de la distribution de produits de grande consommation qui exploitent un magasin dont la surface de vente est supérieure à 400 m² devront directement avertir les consommateurs lorsqu’un produit sera concerné par la réduflation.
Ils devront faire apparaitre sur le produit ou sur un affichage à proximité une mention faisant état de l’évolution du coût du produit selon les termes suivants : « Pour ce produit, la quantité vendue est passée de X à Y et son prix au (préciser l’unité de mesure concernée) a augmenté de …% ou …€. »
Cette mention devra apparaitre dans une dimension similaire à celle de l’affichage du prix du produit et devra être maintenue pendant 2 mois à compter de la mise en vente du produit dans sa quantité réduite.

22 Mai 2024 | Actualités, Infos juridiques
La pratique des interruptions volontaires de grossesse (IVG) par les sages-femmes en établissement de santé est strictement encadrée. Les conditions de cet encadrement évoluent. Quel est-il désormais ?
Pratique des IVG par les sages-femmes : sur attestation !
Depuis le 25 avril 2024, une sage-femme peut effectuer des interruptions volontaires de grossesse (IVG) par méthode instrumentale en établissement de santé à condition de justifier d’une compétence professionnelle adaptée.
Cette compétence professionnelle adaptée doit être attestée par le suivi d’une formation théorique et pratique à l’IVG par méthode instrumentale et à la conduite à tenir en cas de complications liées à l’IVG.
Notez que le directeur de l’établissement de santé au sein duquel est réalisée la formation pratique doit remettre une attestation de formation à la sage-femme, sur justificatif du responsable médical du service.
IVG par une sage-femme en établissement de santé : l’encadrement évolue… – © Copyright WebLex
22 Mai 2024 | Actualités, Infos Sociales
La loi de financement pour la Sécurité sociale avait assoupli les conditions de la prise du congé paternité pour les assurés du régime des non-salariés agricoles. Un récent décret vient d’en préciser les contours…
Congé paternité des exploitants agricoles : un nouveau délai !
Pour mémoire, depuis le 1er juillet 2021, le congé de paternité et d’accueil de l’enfant des exploitants agricoles est allongé à 25 jours pour des naissances simples et 32 jours pour des naissances multiples.
Ce congé fractionnable comprend une période de 7 jours consécutifs de congés de paternité et d’accueil de l’enfant, dite période obligatoire.
Et justement, c’est ici que le décret assouplit les conditions encadrant la prise de cette période de 7 jours.
En effet, jusqu’alors, les exploitants et employeurs de main d’œuvre agricoles devaient nécessairement poser ces 7 jours de congés immédiatement après la naissance de l’enfant.
Mais la loi de financement de la Sécurité sociale pour 2024 prévoit un assouplissement de la prise de ce congé paternité et d’accueil de l’enfant pour les exploitants agricoles.
Un décret récent parachève cette réforme : désormais, les exploitants agricoles peuvent prendre leur congé paternité et d’accueil de l’enfant dans un délai maximal de 15 jours courants à compter de la naissance effective de l’enfant ou à la date d’accouchement initialement prévue.
Exploitants agricoles : assouplissement de la prise du congé paternité – © Copyright WebLex

22 Mai 2024 | Actualités, Infos Sociales
La loi de finances pour 2023 avait posé le principe d’un reste à charge pour le titulaire d’un compte personnel de formation (CPF), lors du financement de sa formation. C’est désormais chose faite avec un récent décret qui vient de préciser les contours de cette réforme. Focus.
CPF : 100 € de reste à charge depuis le 2 mai 2024 !
Pour mémoire, le CPF permet à chaque salarié (ou demandeur d’emploi) d’accumuler des droits à formation tout au long de sa vie professionnelle afin de les utiliser pour financer une formation.
En principe, il appartient au détenteur du CPF de le mobiliser, même si la loi permet également à l’employeur de le faire, sous réserve d’obtenir l’accord exprès du salarié dans ce cas.
Si nous savions que le « reste à charge » était un des éléments désormais prévus par la loi de finances pour 2024, il restait à connaître les modalités concrètes de l’application de ce nouveau principe.
C’est désormais chose faite avec la publication récente du décret d’application qui parachève la réforme.
Depuis le 2 mai 2024, le titulaire du CPF devra s’acquitter d’un reste à charge en cas d’utilisation de son compte afin de financer une formation correspondant à une somme forfaitaire de 100 €.
Cette somme sera revalorisée annuellement en tenant compte de la moyenne annuelle des prix à la consommation des ménages.
Si cette participation peut également être prise en charge par l’employeur, le texte réserve certaines exceptions à ce nouveau principe du « reste à charge », notamment pour :
- les demandeurs d’emploi,
- les salariés bénéficiant d’un abondement de leur employeur pour financer une formation,
- ou encore en cas de salarié titulaire victime d’un accident du travail ou d’une maladie professionnelle et ayant atteint un taux d’incapacité permanente d’au moins 10 %, qui utiliserait ses droits au titre d’une reconversion professionnelle.
Compte personnel de formation : de nouvelles modalités d’utilisation ! – © Copyright WebLex
21 Mai 2024 | Actualités, Le coin du dirigeant
Comme déjà annoncé par le gouvernement, un arrêté parachève le refus d’agrément de la Convention d’assurance chômage signée par les partenaires sociaux en novembre dernier. Quelle conséquence pour les règles d’indemnisation ?
Assurance chômage : de nouvelles règles à venir…
Pour mémoire, les règles de l’Assurance chômage sont renégociées par les partenaires sociaux.
Pour ce faire, le gouvernement transmet aux partenaires sociaux un document de cadrage définissant le délai, ainsi que les objectifs de la négociation.
Par la suite, c’est l’agrément obligatoire du Premier Ministre de cette convention qui a vocation à la rendre obligatoire.
Et justement, cette année, en raison de l’échec des négociations sur l’emploi des seniors et, comme déjà annoncé, le gouvernement refuse d’agréer la convention d’assurance chômage et les textes associés du 27 novembre 2023.
Par la suite, le gouvernement devrait donc lui-même définir les nouvelles règles de l’assurance chômage applicables à compter du 1er juillet prochain.
Notez qu’un décret de carence devrait prochainement paraître pour fixer les nouvelles règles d’indemnisation de l’Assurance chômage à compter du 1er juillet prochain.
Ce décret pourrait établir un durcissement des mesures quant à la durée maximale d’indemnisation ou la condition d’affiliation minimale requise pour être indemnisée conformément au document de cadrage transmis.
Affaire à suivre…
Assurance chômage : vers un durcissement des règles d’indemnisation ? – © Copyright WebLex
21 Mai 2024 | Actualités, Infos juridiques
Alors que plusieurs affaires concernant des mauvais traitements sur des personnes âgées dans des EHPAD ont fait l’actualité, la Commission nationale de l’informatique et des libertés (CNIL) a décidé de publier ses recommandations en matière de vidéosurveillance dans ces établissements. Et notamment lorsqu’elle est mise en place dans les chambres des patients…
Caméras dans la chambre des patients : nécessité d’un cadre raisonnable
Plusieurs affaires ont secoué l’actualité en mettant en évidence les mauvais traitements que pouvaient recevoir certains patients résidant dans des EHPAD.
Ces affaires ont amené le Gouvernement et l’administration à se saisir de la situation pour faire un point sur ces évènements et y apporter une réponse.
Dans ce contexte général de remise à plat, la Commission nationale de l’informatique et des libertés (CNIL) a été interrogée sur la question de l’installation de systèmes de vidéosurveillance dans la chambre des patients.
Elle rappelle que, par principe, il est interdit de procéder à ce genre d’installation, même lorsque certains établissements le justifient comme un moyen d’améliorer les services proposés aux patients, notamment en permettant des interventions plus rapides en cas de chutes.
Mais la CNIL rappelle également qu’un tempérament existe à cette interdiction. En effet, l’installation d’une vidéosurveillance dans la chambre d’un patient peut être envisagée pour la sécurité des personnes hébergées dans le cadre d’une enquête pour maltraitance lorsqu’il y a des suspicions étayées de mauvais traitement et que d’autres procédures d’enquêtes n’ont pas permis de les établir.
La CNIL détaille également les précautions qui doivent être prises lorsque ce type d’installation est envisagé, notamment :
- limiter dans le temps l’activation des caméras ;
- désactiver le système lors des visites des proches (hors suspicion de maltraitances commises par eux) ;
- établir et appliquer un cadre interne quant aux conditions justifiant l’installation du dispositif ;
- informer les salariés de la présence de vidéosurveillance dans les chambres ;
- recueillir le consentement des patients ;
- flouter tant que possible les patients lorsque des soins intimes leur sont prodigués dans leur lit ;
- prévoir la présence de la vidéosurveillance dans le règlement intérieur de l’établissement ;
- sensibiliser et former les personnels chargés d’opérer la vidéosurveillance.
EHPAD : des caméras de vidéosurveillance dans les chambres ? – © Copyright WebLex
21 Mai 2024 | Actualités, Le coin du dirigeant
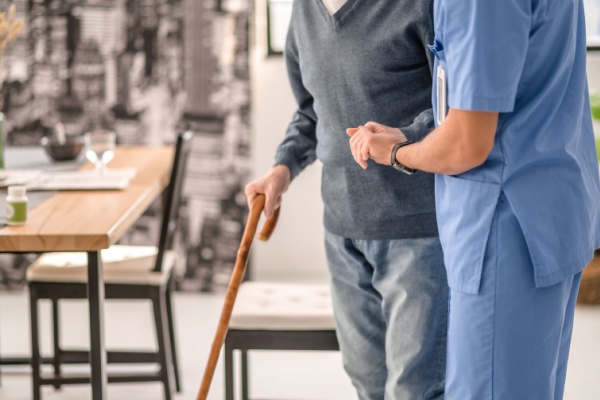
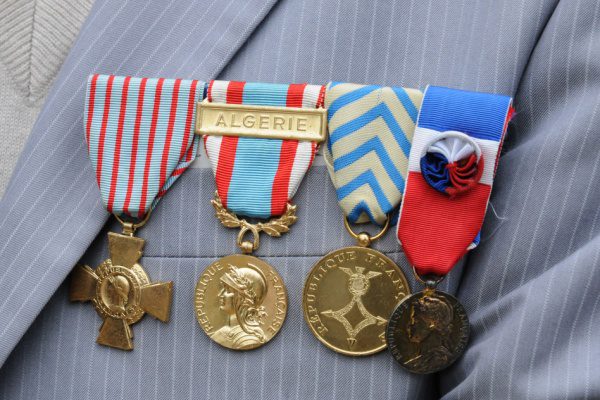
À l’occasion d’une question au Gouvernement, il a été demandé si les veuves de titulaires du titre de reconnaissance de la Nation (TRN) pouvaient, au même titre que les veuves de plus de 74 ans dont le conjoint décédé était en possession de la carte de combattant, bénéficier d’une demi-part fiscale supplémentaire. Réponse…
Majoration de part fiscale : pas pour les conjointes survivantes de titulaires du TRN
Actuellement, les veuves d’anciens combattants âgées de plus de 74 ans au 31 décembre de l’année d’imposition bénéficient d’une demi-part fiscale supplémentaire pour le calcul de leur impôt sur le revenu.
Bien que délivré pour des raisons similaires de « reconnaissance », le titre de reconnaissance de la Nation (TRN) ne permet pas de prétendre à cet avantage fiscal.
À l’occasion d’une question au Gouvernement, il a été demandé s’il était envisageable d’étendre le bénéfice de la demi-part fiscale supplémentaire aux veuves de titulaires du TRN.
La réponse est claire : c’est non ! Le Gouvernement rappelle, en effet, que la carte du combattant et le TRN sont deux dispositifs de reconnaissance différents qui répondent à des conditions d’ouverture différentes : les critères pour bénéficier du TRN sont plus souples que ceux exigés pour l’attribution de la qualité de combattant.
Partant de là, les droits et avantages dont peuvent bénéficier leurs titulaires ou leurs veuves ne peuvent pas être identiques.
Reconnaissance de la nation : pas de demi-part fiscale supplémentaire ? – © Copyright WebLex
21 Mai 2024 | Actualités, Infos juridiques
Parmi les projets européens en matière d’intégration numérique, l’Union européenne a publié un texte important sur un sujet attendu : le portefeuille européen d’identité numérique. En quoi consiste cette nouveauté ? Quelles en sont les implications concrètes ?
Identité numérique : transparence, sécurité, interopérabilité, accompagnement
Pour rappel, l’identité numérique correspond aux identifiants permettant à une personne de s’authentifier pour accéder à des services en ligne, comme France Connect.
Un règlement européen est intervenu sur la question de l’identité numérique. Objectif : créer un portefeuille européen d’identité numérique, sécurisé et reconnu par tous les États membres.
Pour cela, les États ont 24 mois à partir du 20 mai 2024 pour mettre en place au moins un dispositif de portefeuille pour leurs citoyens qui répond à toutes les exigences de protection et de cybersécurité de l’UE. Pour les aider et mettre en place un système harmonisé, la Commission doit encore publier ses lignes directrices et recommandations.
Concrètement, les utilisateurs pourront utiliser gratuitement ce portefeuille pour s’identifier tout en évitant de communiquer des informations personnelles. Ce dispositif sera facultatif, c’est-à-dire qu’un utilisateur ne pourra pas se voir refuser l’accès à un service parce qu’il n’utilise pas le portefeuille européen. De même, il pourra à tout moment se retirer de ce dispositif ou transférer ses données sur un autre portefeuille européen si l’État en propose plusieurs.
Les informations stockées (diplômes, pièce d’identité, etc.) devront avoir la même valeur que leur version papier.
Le portefeuille numérique devra appliquer le principe de « divulgation sélective ». Autrement dit, seules les informations nécessaires à l’authentification seront transmises.
Notez que l’accessibilité devra être assurée via la mise en place de formation pour les personnes les moins à l’aise avec les outils numériques et par des interfaces adaptées aux personnes handicapées.
Parce que la transparence est le maître mot de ce portefeuille, les États devront rendre public leur code source, le rendant ainsi accessible à toute personne désireuse de le lire.
Le portefeuille européen d’identité numérique : bientôt une réalité ! – © Copyright WebLex


21 Mai 2024 | Actualités, Infos juridiques
Depuis quelques années, pour raccourcir les délais pour passer le permis de conduire, des centres d’examens privés peuvent faire passer l’épreuve théorique, à condition d’obtenir un agrément. Un agrément dont le cahier des charges vient d’évoluer…
Un nouveau cahier des charges pour obtenir l’agrément ministériel !
Pour rappel, normalement, ce sont les inspecteurs du permis de conduire qui font passer l’épreuve théorique (appelée « code »). Mais, trop peu nombreux, ils se sont retrouvés dépassés face au nombre important de candidats souhaitant obtenir ou devant repasser le permis de conduire.
D’où la décision de permettre à des organismes privés d’organiser l’épreuve théorique du permis de conduire. Pour cela, il est nécessaire d’obtenir un agrément ministériel.
Un nouveau cahier des charges à respecter pour obtenir cet agrément vient de voir le jour, en vigueur depuis le 4 mai 2024. Notez que les organismes déjà détenteur d’un agrément ont jusqu’au 4 juillet 2024 pour se mettre en conformité avec la nouvelle réglementation.
Organisateurs d’épreuves théoriques du permis de conduire : du nouveau ! – © Copyright WebLex

21 Mai 2024 | Actualités, Infos juridiques
En 2022, une compétition sportive organisée en France a donné lieu à des incidents en raison d’un nombre important de spectateurs détenteurs de faux billets. Pour que cela ne se reproduise plus, une loi a vu le jour en 2023, dont le dispositif devait être précisé. C’est désormais chose faite !
Compétitions sportives : le numérique pour lutter contre les fraudeurs
Les organisateurs de certaines manifestations sportives débutant à compter du 1er juillet 2024 seront soumis à une obligation de prévoir des titres d’accès nominatifs, dématérialisés et infalsifiables.
Pour être valable, le titre d’accès doit remplir l’ensemble des conditions suivantes :
- il comporte le nom de la personne ou de l’entreprise qui en est le premier acquéreur ou le détenteur ;
- il est cessible par voie électronique ;
- il permet d’accéder au lieu de la manifestation sportive sur sa présentation au format numérique ou, à défaut, d’une édition papier réalisée à partir du format numérique ;
- il permet de s’assurer de sa validité.
Seront concernées les manifestations sportives exposées, par leur nature ou par leurs circonstances particulières, à un risque de fraude.
Ce sera le cas lorsque le nombre de spectateurs est supérieur aux seuils suivants :
- 8 000 pour les manifestations organisées dans une enceinte sportive couverte ;
- 20 000 pour les manifestations organisées dans une enceinte sportive de plein air ;
- 8 000 pour les manifestations organisées hors enceinte sportive.
Par ailleurs, le risque de fraude auquel est exposée une manifestation sportive s’apprécie en considération :
- de son ampleur, notamment en raison de sa dimension nationale ou internationale ;
- de son écho médiatique ;
- des fraudes dont elle a pu faire l’objet par le passé ;
- de la présence attendue, aux abords de la manifestation, d’un nombre élevé de personnes susceptibles d’être dépourvues de titres d’accès ;
- de l’adéquation des modalités d’accès et de contrôle en amont de la manifestation avec le nombre de spectateurs attendus.
Notez qu’un arrêté ministériel à venir listera les évènements concernés par cette nouvelle obligation.
Compétitions sportives : de nouvelles mesures pour lutter contre les faux billets – © Copyright WebLex


20 Mai 2024 | Actualités, Infos juridiques
La Cour de justice de l’Union européenne vient préciser les conditions d’indemnisations de passagers ne se présentant pas à l’enregistrement en cas de vol tardif de plus de 3 heures de retard… Focus
Renoncement à se présenter à un vol tardif : attention !
Un passager aérien, en raison d’un retard important annoncé sur un vol réservé entre l’Espagne et l’Allemagne, a décidé de ne pas embarquer sur ce vol et ne s’est pas présenté à l’enregistrement. Finalement, ce vol arrive avec 3 heures et 32 minutes de retard.
Le passager a, quant à lui, réservé un second vol et atteint sa destination finale avec moins de 3 heures de retard par rapport à son heure d’arrivée initiale.
Le passager demande tout de même une indemnisation de son premier vol, au titre des 3 heures réglementaires de retard dépassé.
Le juge allemand se pose alors la question suivante : un passager ne se présentant pas à l’enregistrement d’un vol tardif peut-il tout de même être indemnisé ?
« Absolument pas ! », affirme le juge européen, qui considère que le passager, ne s’étant pas présenté à l’enregistrement, n’a pas subi un préjudice « sérieux » de perte de temps permettant l’ouverture d’une indemnisation forfaitaire.
D’autant que ce passager est arrivé à destination avec un second vol de remplacement, avec moins de 3 heures de retard…
Retard de vol : indemnisation automatique ? – © Copyright WebLex
20 Mai 2024 | Actualités, Le coin du dirigeant
Si les juges ont posé le principe selon lequel la vente de l’usufruit de titres de société n’est pas soumise aux droits d’enregistrement proportionnels mais au seul droit fixe de 125 €, l’administration fiscale partage-t-elle cette position ? Réponse…
Vendre l’usufruit de titres de société : 125 €, un point c’est tout !
Pour rappel, le droit de propriété se compose de la nue-propriété (qui constitue le droit de disposer d’un bien comme un propriétaire) et de l’usufruit (qui constitue le droit d’utiliser le bien en question et de percevoir les revenus qu’il peut produire).
À l’occasion de la vente de titres de société en pleine propriété (vente simultanée de la nue-propriété et de l’usufruit), des droits d’enregistrement proportionnels sont dus.
Le montant de ces droits sont différents selon la nature des titres vendus, le taux est de :
- 0,1 % en cas de vente d’actions ;
- 3 % en cas de vente de parts sociales ;
- 5 % en cas de vente de parts sociales détenues dans des sociétés à prépondérance immobilière.
Jusqu’alors, un flou juridique persistait sur l’application, ou non, de ces droits d’enregistrement dans l’hypothèse où seul l’usufruit des droits sociaux était vendu.
Les juges ont mis fin à ce doute en posant le principe selon lequel la vente de l’usufruit de titres de société (actions ou parts sociales) n’est pas soumise aux droits d’enregistrement proportionnels mais au seul droit fixe de 125 € contrairement à la vente, en pleine propriété, de ces droits sociaux.
Pour faire valoir cette règle, les juges rappellent que l’usufruitier de droits sociaux ne peut pas se voir reconnaître la qualité d’associé, la vente de l’usufruit des droits sociaux n’emportant pas transfert de leur propriété.
Un éclaircissement très attendu par les particuliers, mais pour autant non encore confirmé par l’administration fiscale.
Mais c’est chose faîte puisque l’administration vient d’intégrer cette même position dans sa documentation.
Désormais, la règle est claire : la vente de l’usufruit de titres de société n’est pas soumise à ces taux proportionnels, mais au droit fixe des actes innomés de 125 €.
Vendre vos parts de société… pour 125 € ? – © Copyright WebLex