
19 Mai 2026 | Actualités, Infos Sociales
Dans le prolongement de la loi de financement de la Sécurité sociale pour 2025, les nouvelles modalités d’indemnisation de l’incapacité permanente consécutive à un accident du travail ou à une maladie professionnelle viennent d’être précisées. Applicables à compter du 1er novembre 2026, elles permettent de faire le point sur les règles à suivre lorsqu’une victime conserve des séquelles après la consolidation de son état de santé.
Incapacité permanente AT/MP : les nouvelles modalités d’indemnisation sont fixées
Les modalités d’indemnisation de l’incapacité permanente consécutive à un accident du travail ou à une maladie professionnelle évoluent.
À titre liminaire, rappelons que cette réforme s’inscrit dans un contexte marqué par un revirement de jurisprudence intervenu en janvier 2023 : le juge a alors considéré que la rente versée à la victime d’un accident du travail ou d’une maladie professionnelle, y compris lorsqu’elle est majorée en cas de faute inexcusable de l’employeur, ne réparait pas le déficit fonctionnel permanent.
Cette solution ouvrait la voie à des demandes d’indemnisation complémentaires devant le juge. Pour sécuriser le régime et éviter une multiplication des contentieux, la loi de financement de la Sécurité sociale pour 2025 a consacré le caractère dual de l’indemnisation, qui couvre désormais à la fois les conséquences professionnelles de l’incapacité et le déficit fonctionnel permanent de la victime.
Jusqu’à présent, l’indemnisation de l’incapacité permanente reposait sur un taux global. Désormais, le dispositif distingue plus clairement 2 dimensions :
- une part liée aux conséquences professionnelles de l’accident ou de la maladie ;
- une part liée aux conséquences fonctionnelles subies par la victime dans sa vie personnelle.
La part professionnelle correspond à la perte de gains professionnels et à l’incidence professionnelle de l’incapacité.
Elle est appréciée à partir d’un taux d’incapacité permanente professionnelle, tenant compte notamment de la nature de l’infirmité, de l’état général, de l’âge, des facultés physiques et mentales de la victime, ainsi que de ses aptitudes et de sa qualification professionnelle.
Le seuil permettant d’ouvrir droit à une rente est confirmé : la victime a droit à une rente lorsque son taux d’incapacité permanente professionnelle atteint 10 %. En dessous de ce seuil, l’indemnisation reste versée sous forme de capital.
La part fonctionnelle, quant à elle, a pour objet de réparer le déficit fonctionnel permanent, c’est-à-dire les atteintes persistant après consolidation qui affectent la sphère personnelle de la victime.
Son calcul repose sur le nombre de points d’incapacité permanente fonctionnelle, un pourcentage fixé à 50 %, une valeur de point déterminée par référentiel en fonction du taux d’incapacité fonctionnelle et de l’âge de la victime (disponible ici), ainsi que, pour la rente, sur une valeur de conversion du capital en rente.
À titre d’illustration, la valeur du point varie selon des tranches d’âge allant de 14 à 20 ans jusqu’à 81 ans et plus, et selon des tranches de taux allant de 1 à 5 % jusqu’à 96 % et plus.
Notez que les barèmes indicatifs à utiliser pour évaluer les taux d’incapacité permanente professionnelle et fonctionnelle sont consultables ici.
Ces barèmes servent de base d’évaluation, mais conservent un caractère indicatif : le médecin chargé de l’évaluation peut s’en écarter si la situation particulière de la victime le justifie, à condition d’expliquer les raisons de cet écart.
Autre précision importante, sur le plan formel : lorsque la victime obtient une rente, la décision de la caisse devra désormais faire apparaître les 2 taux d’incapacité, à savoir le taux professionnel et le taux fonctionnel.
Cette distinction doit permettre d’identifier clairement ce qui relève de la perte professionnelle et ce qui relève du déficit fonctionnel permanent.
Par ailleurs, la possibilité de convertir une partie de la part fonctionnelle en capital est précisée.
Cette option est ouverte lorsque le taux d’incapacité permanente fonctionnelle atteint au moins 50 %. La victime doit en faire la demande auprès de la caisse dans un délai de 6 mois suivant la notification de la rente. Le capital est ensuite versé dans le mois suivant l’expiration de ce délai.
Son montant correspond à 20 % du produit obtenu en multipliant le nombre de points d’incapacité fonctionnelle par la valeur de point et par le pourcentage de 50 %, dans la limite du plafond applicable. En contrepartie, le montant de la rente est diminué du capital versé.
En cas de faute inexcusable de l’employeur, les règles de majoration à cette nouvelle indemnisation duale sont adaptées.
La victime peut demander que le montant de la majoration de la part fonctionnelle soit intégralement versé en capital. Cette demande doit être présentée à la caisse dans un délai de 6 mois suivant la notification de la rente majorée. Le capital est ensuite versé dans le mois suivant l’expiration de ce délai.
Enfin, des règles particulières sont prévues en cas de révision ultérieure du taux d’incapacité fonctionnelle. Si une partie de la part fonctionnelle a déjà été versée en capital, ce capital est pris en compte afin d’éviter une double indemnisation lors du recalcul de la rente.
Ces nouvelles règles s’appliqueront, pour l’essentiel, à compter du 1er novembre 2026.
Notez toutefois qu’une disposition bénéficie d’une entrée en vigueur différée au 1er janvier 2028 : il s’agit du passage au versement mensuel des rentes d’incapacité permanente déjà notifiées avant le 1er novembre 2026.
Incapacité permanente professionnelle : les règles changent ! – © Copyright WebLex

18 Mai 2026 | Actualités, Infos Sociales
Depuis le 19 mai 2026, l’accès au compte en ligne Cesu passera par une double authentification par mail. Une évolution à connaître, qui passe par la vérification de l’adresse mail de contact associée au compte.
Compte en ligne Cesu : double authentification par mail à compter du 19 mai 2026
Le chèque emploi-service universel (Cesu) est un dispositif qui permet à un particulier employeur de déclarer simplement la rémunération des salariés employés dans le cadre d’activités de services à la personne.
Matérialisé par une plateforme numérique, il peut notamment être utilisé pour déclarer des activités de garde d’enfant, d’assistance aux personnes vulnérables ou encore des services liés aux tâches ménagères ou familiales.
Notez toutefois que les particuliers qui bénéficient d’une aide de la CAF ou de la MSA pour la garde d’enfant doivent, eux, recourir au dispositif Pajemploi.
Depuis le 19 mai 2026, la connexion au compte en ligne Cesu a évolué afin de renforcer la sécurité du service. Concrètement, la page d’identification change : lors de sa connexion, l’utilisateur est amené à saisir manuellement son identifiant et son mot de passe habituels, notamment si ceux-ci ne sont pas automatiquement préremplis par son navigateur.
Il doit également confirmer ou modifier son adresse mail de contact. Cette validation se fait au moyen d’un code de vérification à 6 chiffres, envoyé sur cette adresse mail.
Lors des connexions suivantes, après avoir saisi son identifiant et son mot de passe, l’utilisateur devra renseigner le code d’authentification reçu par mail.
Attention : une seule adresse mail de contact doit être renseignée pour recevoir ce code. Sans accès à cette adresse mail, l’accès au compte en ligne Cesu ne sera pas possible.
Un guide d’accompagnement à la connexion est mis à disposition pour détailler les étapes à suivre.
Compte Cesu : une sécurité renforcée – © Copyright WebLex

18 Mai 2026 | Actualités, Infos juridiques
Depuis le 1er mai 2026, divers changements sont apportés concernant les formalités dont doivent s’acquitter certaines sociétés. Ces changements visent soit à simplifier ces démarches, soit à améliorer la transparence de certains actes des sociétés concernées…
Certification des informations en matière de durabilité : déclarer son organisme tiers
Pour les sociétés soumises à une obligation de certification de leurs informations en matière de durabilité en vertu de la Corporate Sustainability Reporting Directive (CSRD), il est désormais prévu une nouvelle obligation de déclaration auprès du registre national des entreprises (RNE) ou du registre des commerces et des sociétés (RCS).
En effet, elles doivent désormais identifier auprès du RNE l’organisme tiers indépendant qui a été mandaté pour mener à bien cette mission de certification des informations.
Si cette mission est assurée par un commissaire aux comptes, il doit également être identifié auprès du RNE. Il est alors précisé que, pour les commissaires aux comptes personnes physiques, une adresse professionnelle peut être déclarée en lieu et place de l’adresse de leur domicile.
Protection des données personnelles des dirigeants
Plusieurs informations doivent faire l’objet d’une déclaration lors de la création ou de la modification d’une société établie en France.
Afin de protéger les dirigeants de ces structures, une simplification est apportée permettant de limiter les données à caractère personnel qui sont déclarées.
En effet, il est désormais précisé que ces obligations de déclarations peuvent être satisfaites par l’enregistrement de copies des documents demandés se limitant à faire apparaitre les informations strictement nécessaires concernant l’identité des dirigeants personnes physiques, à savoir leur :
- nom ;
- nom d’usage ;
- pseudonyme ;
- prénoms ;
- mois et année de naissance ;
- commune de résidence.
Commerçants et artisans : informations visant l’exploitant précédent du fonds
Une obligation déclarative supplémentaire est mise à la charge des commerçants et des artisans qui acquièrent, héritent, ou reçoivent en donation un fonds.
Lors de leur immatriculation auprès du RNE ou du RCS, ils devront déclarer certaines informations concernant le précédent exploitant.
S’il s’agissait d’une personne physique, il convient de déclarer ses :
- nom ;
- nom d’usage ;
- pseudonyme ;
- prénoms ;
- numéro unique d’identification.
S’il s’agissait d’une personne morale, ses :
- dénomination sociale ;
- numéro unique d’identification.
Cession de parts sociales de sociétés civiles : évolution des règles d’opposabilité
Lors de la cession de parts de sociétés civiles, il convient d’en assurer la publicité par un dépôt auprès du RCS.
Auparavant, il convenait de déposer l’original (en cas d’acte sous seing privé) ou une copie (en cas d’acte notarié) de l’acte de cession.
Désormais, il suffit de déposer les statuts modifiés.
Cette démarche incombant au dirigeant de la société, une nouvelle procédure est mise en place en cas de défaillance de ce dernier dans la réalisation de ce dépôt.
Le cédant ou le cessionnaire des parts peuvent désormais mettre en demeure le dirigeant de respecter son obligation de dépôt. Si ce dernier ne s’exécute pas dans les 8 jours, le cédant ou le cessionnaire peut saisir le président du tribunal et déposer auprès du RCS l’acte de cession des parts.
Dans l’attente de la régularisation de la situation, ce dépôt permet de rendre opposable aux tiers la cession des parts sociales.
Formalités des entreprises : simplification, transparence et discrétion au programme – © Copyright WebLex
18 Mai 2026 | Actualités, Infos Sociales
Depuis le 19 mai 2026, l’accès au compte en ligne Cesu passera par une double authentification par mail. Une évolution à connaître, qui passe par la vérification de l’adresse mail de contact associée au compte.
Compte en ligne Cesu : double authentification par mail à compter du 19 mai 2026
Le chèque emploi-service universel (Cesu) est un dispositif qui permet à un particulier employeur de déclarer simplement la rémunération des salariés employés dans le cadre d’activités de services à la personne.
Matérialisé par une plateforme numérique, il peut notamment être utilisé pour déclarer des activités de garde d’enfant, d’assistance aux personnes vulnérables ou encore des services liés aux tâches ménagères ou familiales.
Notez toutefois que les particuliers qui bénéficient d’une aide de la CAF ou de la MSA pour la garde d’enfant doivent, eux, recourir au dispositif Pajemploi.
Depuis le 19 mai 2026, la connexion au compte en ligne Cesu a évolué afin de renforcer la sécurité du service. Concrètement, la page d’identification change : lors de sa connexion, l’utilisateur est amené à saisir manuellement son identifiant et son mot de passe habituels, notamment si ceux-ci ne sont pas automatiquement préremplis par son navigateur.
Il doit également confirmer ou modifier son adresse mail de contact. Cette validation se fait au moyen d’un code de vérification à 6 chiffres, envoyé sur cette adresse mail.
Lors des connexions suivantes, après avoir saisi son identifiant et son mot de passe, l’utilisateur devra renseigner le code d’authentification reçu par mail.
Attention : une seule adresse mail de contact doit être renseignée pour recevoir ce code. Sans accès à cette adresse mail, l’accès au compte en ligne Cesu ne sera pas possible.
Un guide d’accompagnement à la connexion est mis à disposition pour détailler les étapes à suivre.
Compte Cesu : une sécurité renforcée – © Copyright WebLex
13 Mai 2026 | Actualités, Infos juridiques
Dans le cadre de leur activité, les commissaires aux comptes sont tenus de se conformer au référentiel normatif qui recense les normes qu’ils sont tenus de respecter pour mener à bien leurs interventions et leurs missions d’audit. Un référentiel qui vient de faire l’objet d’une récente mise à jour…
NEP9510 : nouveau référentiel pour les commissaires aux comptes.
Pour l’exercice de leurs activités, les commissaires aux comptes doivent se conformer à un certain nombre de règles professionnelles.
Ce corpus de règles est appelé le référentiel normatif au sein duquel on retrouve notamment les règles déontologiques, mais également une série de textes appelés les normes d’exercice professionnel (NEP).
Ces normes précisent les conduites à tenir par les commissaires aux comptes lors de certaines actions spécifiques.
La NEP9510 « Diligences du commissaire aux comptes relatives au rapport de gestion, aux autres documents sur la situation financière et les comptes et aux informations relevant du rapport sur le gouvernement d’entreprise adressés aux membres de l’organe appelé à statuer sur les comptes » a fait l’objet d’une révision par la Haute autorité de l’audit (H2A).
La nouvelle version de ce texte (disponible ici) a été homologuée et sert donc de nouveau référentiel pour les commissaires aux comptes depuis le 27 avril 2026.
Commissaires aux comptes : mise à jour d’une norme d’exercice professionnel – © Copyright WebLex
13 Mai 2026 | Actualités, Le coin du dirigeant
Les activités exercées via des plateformes numériques se sont largement développées ces dernières années. Si ces activités peuvent sembler occasionnelles, les revenus qu’elles génèrent sont, dans la plupart des cas, soumis à l’impôt. Leur traitement fiscal dépend toutefois de la nature de l’activité et des conditions dans lesquelles elle est exercée. On fait le point…
Activités relevant de l’économie collaborative
L’économie collaborative recouvre l’ensemble des activités réalisées via une plateforme en ligne, consistant à vendre ou louer des biens, ou encore proposer un service en contrepartie d’une rémunération.
Les situations rencontrées sont nombreuses. Il peut s’agir de la vente de biens, qu’ils soient personnels ou acquis dans une logique de revente, de la mise en location d’un logement meublé ou d’un espace (résidence principale, secondaire, dépendance), mais aussi de la location d’objets ou d’équipements.
Les prestations de services sont également concernées, qu’il s’agisse de services à la personne, de cours particuliers, de transport ou encore de garde d’animaux.
Des revenus parfois exonérés d’impôt
Tous les revenus issus de ces activités ne sont pas nécessairement imposables. Certaines situations échappent en effet à l’impôt, même si les montants peuvent apparaître dans la déclaration préremplie.
C’est notamment le cas lorsque l’activité ne poursuit pas un objectif lucratif, comme dans certaines situations de partage de frais.
Le covoiturage en constitue un exemple typique : lorsque les sommes perçues correspondent uniquement à une participation aux frais engagés pour un trajet personnel, elles ne sont pas imposables. En revanche, dès lors qu’un bénéfice est réalisé, les revenus doivent être déclarés.
Vente de biens : une distinction essentielle
En matière de vente de biens, la fiscalité repose sur une distinction fondamentale entre activité occasionnelle et activité à caractère commercial.
Lorsque des biens personnels sont cédés parce qu’ils ne sont plus utilisés, les sommes perçues ne sont, en principe, pas imposables. Cette règle connaît toutefois des exceptions, notamment pour certains biens spécifiques comme les objets précieux ou ceux dont la valeur dépasse un certain seuil.
À l’inverse, lorsque les biens sont acquis ou fabriqués dans le but d’être revendus, l’activité est assimilée à une activité lucrative. Les revenus tirés de ces ventes deviennent alors imposables et doivent être déclarés.
Une déclaration encadrée par les informations transmises par les plateformes
Les plateformes numériques jouent désormais un rôle central dans la déclaration des revenus.
Chaque année, elles adressent aux utilisateurs un récapitulatif des opérations réalisées, mentionnant notamment le nombre de transactions, les montants perçus, ainsi que les frais prélevés.
Ces informations sont également communiquées à l’administration fiscale et peuvent être intégrées directement dans la déclaration préremplie.
Pour autant, ce préremplissage ne dispense pas l’utilisateur de ses obligations. Il lui appartient de vérifier l’exactitude des montants indiqués, de déterminer si les revenus sont imposables et, le cas échéant, de les déclarer dans la catégorie appropriée.
Une attention particulière doit être portée aux montants exprimés en devises étrangères, qui doivent être convertis en euros.
Des seuils de transmission à ne pas confondre avec des seuils d’imposition
Les plateformes sont tenues de transmettre les informations à l’administration fiscale lorsque certaines limites sont dépassées, notamment un nombre minimal d’opérations ou un montant global de recettes.
Ces seuils ne déterminent toutefois pas le caractère imposable des revenus. Il est donc possible que des sommes apparaissent dans la déclaration alors même qu’elles ne sont pas soumises à l’impôt, par exemple en cas de vente d’objets personnels sans intention lucrative.
Des obligations sociales à anticiper
Au-delà de la fiscalité, certaines activités peuvent entraîner des obligations sociales. C’est notamment le cas lorsque les revenus tirés de la location de biens dépassent certains seuils et présentent un caractère professionnel.
Dans cette hypothèse, les recettes doivent être déclarées et peuvent être soumises à cotisations sociales. Il convient alors de se rapprocher des organismes compétents pour déterminer précisément les obligations applicables.
Un calendrier déclaratif à respecter
La déclaration des revenus issus de l’économie collaborative s’inscrit dans le calendrier général de la déclaration de revenus. Pour rappel, les dates limites de déclaration en ligne sont les suivantes :
- pour les départements 01 à 19 et pour les non-résidents : le 21 mai 2026 ;
- pour les départements 20 à 54 : le 28 mai 2026 ;
- pour les départements 55 à 974 et 976 : le 4 juin 2026.
Si la déclaration est faite selon le format papier, la date limite de dépôt des déclarations de revenus (version papier) est fixée cette année au mardi 19 mai 2026.
Économie collaborative : comment déclarer les revenus issus des plateformes ? – © Copyright WebLex

13 Mai 2026 | Actualités, Infos juridiques
Dans les établissements de santé, les personnels médicaux peuvent être amenés à réaliser des astreintes pour permettre d’absorber les fluctuations des besoins en soins. Ces astreintes font l’objet d’une indemnisation dont le montant est précisé…
Personnels enseignants et hospitaliers : une revalorisation de l’indemnité d’astreinte
Lorsque cela est nécessaire, les établissements de santé peuvent mettre en place des astreintes leur permettant de faire appel à leurs personnels en dehors de leurs heures de travail habituelles.
Ces astreintes peuvent être réalisées sur place ou au domicile du professionnel, qui sera alors amené à se déplacer s’il est appelé.
La réalisation de ces astreintes permet aux professionnels concernés de se voir attribuer une indemnisation, dont les modalités de calcul varient selon que ces astreintes sont réalisées dans l’établissement de santé ou au domicile du professionnel :
- les montants de l’indemnisation des astreintes réalisées sur place par les professionnels concernés sont consultables ici ;
- les montants de l’indemnisation des astreintes réalisées à domicile par les professionnels concernés sont consultables ici.
Une précision supplémentaire est apportée en ce qui concerne les astreintes réalisées à domicile par les personnels enseignants et hospitaliers.
Il est indiqué que, dans leur cas, en plus de l’indemnisation prévue, une majoration peut être mise en place par le directeur de l’établissement en tenant compte de l’intensité moyenne de l’activité durant l’astreinte.
Cependant, cette majoration ne peut avoir pour effet de porter l’indemnisation à un montant supérieur à 500 € pour une nuit ou pour 2 demi-journées d’astreinte.
Astreintes médicales : quelle indemnisation ? – © Copyright WebLex
13 Mai 2026 | Actualités, Infos juridiques
Dans le cadre de leur activité, les commissaires aux comptes sont tenus de se conformer au référentiel normatif qui recense les normes qu’ils sont tenus de respecter pour mener à bien leurs interventions et leurs missions d’audit. Un référentiel qui vient de faire l’objet d’une récente mise à jour…
NEP9510 : nouveau référentiel pour les commissaires aux comptes.
Pour l’exercice de leurs activités, les commissaires aux comptes doivent se conformer à un certain nombre de règles professionnelles.
Ce corpus de règles est appelé le référentiel normatif au sein duquel on retrouve notamment les règles déontologiques, mais également une série de textes appelés les normes d’exercice professionnel (NEP).
Ces normes précisent les conduites à tenir par les commissaires aux comptes lors de certaines actions spécifiques.
La NEP9510 « Diligences du commissaire aux comptes relatives au rapport de gestion, aux autres documents sur la situation financière et les comptes et aux informations relevant du rapport sur le gouvernement d’entreprise adressés aux membres de l’organe appelé à statuer sur les comptes » a fait l’objet d’une révision par la Haute autorité de l’audit (H2A).
La nouvelle version de ce texte (disponible ici) a été homologuée et sert donc de nouveau référentiel pour les commissaires aux comptes depuis le 27 avril 2026.
Commissaires aux comptes : mise à jour d’une norme d’exercice professionnel – © Copyright WebLex
12 Mai 2026 | Actualités, Infos juridiques
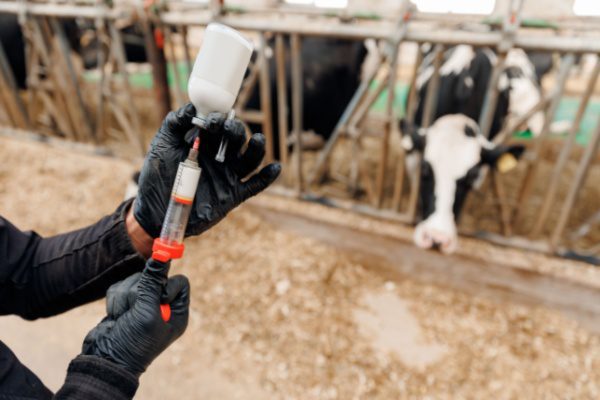
La dermatose nodulaire contagieuse (DNC) touche de nombreux élevages bovins en France. Cette situation a contraint le Gouvernement à prendre plusieurs mesures, qui sont aujourd’hui, une fois de plus, durcies…
Dermatose nodulaire : nouvelle restriction de mouvements pour les animaux non-vaccinés
La dermatose nodulaire contagieuse (DNC) est une maladie qui touche les bovins, dont la présence en France a été détectée en juin 2025 et qui peut impacter très fortement les élevages concernés.
Des mesures sont prises afin de limiter la propagation de la maladie sur le territoire. Plusieurs dispositions sont notamment prévues concernant la vaccination des animaux.
Ces mesures de restrictions de mouvements des bêtes s’articulent autour d’une notion de zone de vaccination définie comme « une zone dans laquelle un vaccin est administré à des espèces répertoriées afin de prévenir des maladies de catégorie A et de lutter contre elles ».
Dans ces zones, la vaccination des animaux d’espèces sensibles est donc rendue obligatoire, mais en plus de cela, des restrictions s’imposent concernant les mouvements des animaux.
En février 2026, une interdiction de principe avait été mise en place empêchant tout mouvement d’animaux non-vaccinés au sein des zones de vaccination.
Depuis le 3 mai 2026, une nouvelle restriction est mise en place : sont désormais interdites les entrées d’animaux d’espèces sensibles non-vaccinés dans les exploitations saisonnières collectives se trouvant dans des zones de vaccinations.
Dermatose nodulaire : nouvelle restriction de mouvements pour les animaux non-vaccinés – © Copyright WebLex
12 Mai 2026 | Actualités, Infos juridiques
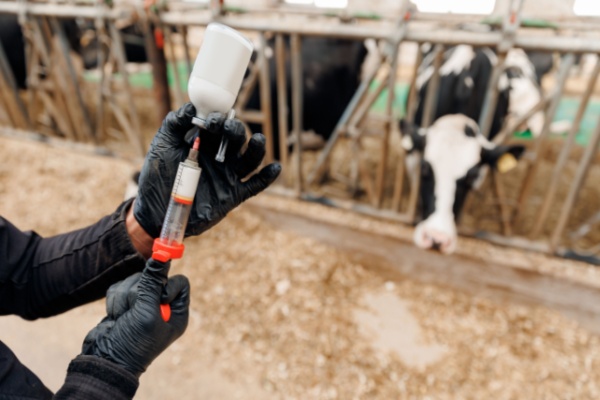
La dermatose nodulaire contagieuse (DNC) touche de nombreux élevages bovins en France. Cette situation a contraint le Gouvernement à prendre plusieurs mesures, qui sont aujourd’hui, une fois de plus, durcies…
Dermatose nodulaire : nouvelle restriction de mouvements pour les animaux non-vaccinés
La dermatose nodulaire contagieuse (DNC) est une maladie qui touche les bovins, dont la présence en France a été détectée en juin 2025 et qui peut impacter très fortement les élevages concernés.
Des mesures sont prises afin de limiter la propagation de la maladie sur le territoire. Plusieurs dispositions sont notamment prévues concernant la vaccination des animaux.
Ces mesures de restrictions de mouvements des bêtes s’articulent autour d’une notion de zone de vaccination définie comme « une zone dans laquelle un vaccin est administré à des espèces répertoriées afin de prévenir des maladies de catégorie A et de lutter contre elles ».
Dans ces zones, la vaccination des animaux d’espèces sensibles est donc rendue obligatoire, mais en plus de cela, des restrictions s’imposent concernant les mouvements des animaux.
En février 2026, une interdiction de principe avait été mise en place empêchant tout mouvement d’animaux non-vaccinés au sein des zones de vaccination.
Depuis le 3 mai 2026, une nouvelle restriction est mise en place : sont désormais interdites les entrées d’animaux d’espèces sensibles non-vaccinés dans les exploitations saisonnières collectives se trouvant dans des zones de vaccinations.
Dermatose nodulaire : nouvelle restriction de mouvements pour les animaux non-vaccinés – © Copyright WebLex

12 Mai 2026 | Actualités, Le coin du dirigeant
Lors de la déclaration de vos revenus, vous avez la possibilité d’opter pour la déduction de vos frais professionnels pour leur montant réel. Parmi ces dépenses, les trajets entre votre domicile et votre lieu de travail peuvent être évalués grâce au barème kilométrique publié chaque année par l’administration fiscale. Voici les règles applicables en 2026.
Frais professionnels : forfait ou frais réels ?
Par défaut, l’administration applique une déduction forfaitaire de 10 % sur les revenus salariaux afin de couvrir les dépenses professionnelles courantes (transport, repas, etc.). Cette déduction est automatique et ne nécessite aucune démarche.
Toutefois, si vos frais professionnels réels excèdent ce forfait, vous pouvez choisir d’y renoncer et déduire vos dépenses pour leur montant exact. Dans ce cas, les frais de déplacement domicile-travail peuvent être évalués à l’aide du barème kilométrique.
Distances retenues
Les trajets entre votre domicile et votre lieu de travail sont pris en compte, mais dans les limites suivantes :
- si la distance est inférieure ou égale à 40 km (soit 80 km aller-retour), vous pouvez retenir l’intégralité du kilométrage ;
- au-delà de 40 km, la distance prise en compte est en principe plafonnée à ce seuil.
Toutefois, il est possible de retenir la distance réelle si vous justifiez cet éloignement par des circonstances particulières (contraintes professionnelles, situation familiale ou sociale, etc.). Une note explicative devra alors être jointe à votre déclaration.
Barème applicable aux voitures
Le barème kilométrique dépend de 2 paramètres : la puissance fiscale du véhicule et la distance parcourue à titre professionnel.
Il intègre l’ensemble des coûts liés à l’utilisation du véhicule : dépréciation, entretien, réparations, pneumatiques, carburant et assurance.
Pour les véhicules électriques, les frais liés à la batterie et à sa recharge sont inclus dans le calcul. En 2026, ce barème n’a pas été revalorisé.
Il faut noter également que :
- les intérêts d’emprunt (en cas d’achat à crédit) peuvent être ajoutés au prorata de l’usage professionnel ;
- les frais de péage et de stationnement sont également déductibles ;
- les justificatifs doivent être conservés (factures, relevés, etc.), l’administration pouvant en demander la production.
Depuis 2021, les frais calculés via le barème sont majorés de 20 % pour les véhicules 100 % électriques.
Barème pour les deux-roues
Les motocyclettes et scooters de plus de 50 cm³ disposent d’un barème spécifique, également fonction de la puissance et de la distance parcourue.
Comme pour les voitures, les véhicules électriques bénéficient d’un barème majoré par rapport aux modèles thermiques.
Un barème distinct est prévu pour les cyclomoteurs (50 cm³ et moins), avec des montants différenciés selon qu’il s’agit d’un modèle thermique ou électrique.
Peut-on déduire les frais réels sans utiliser le barème ?
Le recours au barème kilométrique n’est pas obligatoire. Si vous êtes en mesure de justifier précisément vos dépenses, vous pouvez déduire leur montant réel. Dans ce cas, les frais pris en compte incluent notamment :
- l’amortissement du véhicule ;
- les dépenses d’entretien et de réparation ;
- le carburant ;
- l’assurance ;
- les frais de stationnement.
Attention toutefois : le montant total déductible ne peut pas excéder celui qui résulterait de l’application du barème kilométrique.
Le choix entre la déduction forfaitaire et les frais réels doit être effectué avec attention. Le barème kilométrique constitue un outil simple et sécurisé pour évaluer vos frais de déplacement, mais il peut être intéressant de comparer avec vos dépenses réelles pour optimiser votre situation fiscale.
Vous pouvez retrouver l’ensemble des barèmes applicables ici.
Impôt sur le revenu : comprendre le barème des frais kilométriques en 2026 – © Copyright WebLex
12 Mai 2026 | Actualités, Infos juridiques
La dermatose nodulaire contagieuse (DNC) touche de nombreux élevages bovins en France. Cette situation a contraint le Gouvernement à prendre plusieurs mesures, qui sont aujourd’hui, une fois de plus, durcies…
Dermatose nodulaire : nouvelle restriction de mouvements pour les animaux non-vaccinés
La dermatose nodulaire contagieuse (DNC) est une maladie qui touche les bovins, dont la présence en France a été détectée en juin 2025 et qui peut impacter très fortement les élevages concernés.
Des mesures sont prises afin de limiter la propagation de la maladie sur le territoire. Plusieurs dispositions sont notamment prévues concernant la vaccination des animaux.
Ces mesures de restrictions de mouvements des bêtes s’articulent autour d’une notion de zone de vaccination définie comme « une zone dans laquelle un vaccin est administré à des espèces répertoriées afin de prévenir des maladies de catégorie A et de lutter contre elles ».
Dans ces zones, la vaccination des animaux d’espèces sensibles est donc rendue obligatoire, mais en plus de cela, des restrictions s’imposent concernant les mouvements des animaux.
En février 2026, une interdiction de principe avait été mise en place empêchant tout mouvement d’animaux non-vaccinés au sein des zones de vaccination.
Depuis le 3 mai 2026, une nouvelle restriction est mise en place : sont désormais interdites les entrées d’animaux d’espèces sensibles non-vaccinés dans les exploitations saisonnières collectives se trouvant dans des zones de vaccinations.
Dermatose nodulaire : nouvelle restriction de mouvements pour les animaux non-vaccinés – © Copyright WebLex
