31 Août 2026 | Actualités, Infos Fiscales
Le rejet d’une facture électronique par une plateforme agréée ne signifie pas que la facture est annulée ou que la relation commerciale est remise en cause. Voici la conduite à tenir pour corriger rapidement l’incident sans interrompre la facturation…
Un rejet à corriger n’est pas un motif pour suspendre la facturation
À compter du 1er septembre 2026, un rejet de facture par une plateforme agréée doit être traité comme un incident technique ou fonctionnel, et non comme une raison d’interrompre durablement la facturation.
L’administration rappelle qu’un rejet peut avoir plusieurs causes : format de facture non conforme, donnée obligatoire manquante ou erronée, erreur d’identification d’une des parties, difficulté de routage ou encore anomalie détectée lors des contrôles réalisés par la plateforme.
Il ne faut pas confondre ce rejet technique avec le refus d’une facture par le client, qui relève d’une étape distincte du cycle de vie de la facture.
La première étape consiste à identifier l’origine du rejet.
Lorsque l’erreur provient de l’entreprise, celle-ci doit corriger la facture, puis la transmettre à nouveau par le circuit électronique.
Si la difficulté est liée au routage, à la plateforme ou aux données de réception, elle doit se rapprocher de son prestataire, de sa plateforme ou de son client afin de résoudre l’incident.
L’administration recommande également de conserver tous les éléments permettant de retracer la situation : message de rejet, cause identifiée, échanges avec les différents intervenants et facture corrigée ou régularisée.
Enfin, si le rejet empêche le client de recevoir la facture et risque de bloquer la facturation, le paiement ou la trésorerie, une copie peut être transmise temporairement par un autre canal afin d’assurer la continuité de l’activité.
Cette transmission exceptionnelle doit toutefois rester clairement rattachée à la facture concernée afin d’éviter tout double traitement.
Dans tous les cas, l’entreprise doit mettre en œuvre les actions nécessaires pour limiter la répétition de ces incidents et démontrer sa démarche active de mise en conformité.
Facturation électronique : facture rejetée, facturation stoppée ? – © Copyright WebLex
28 Août 2026 | Actualités, Infos Fiscales
À compter du 1er septembre 2026, certaines entreprises devront émettre leurs factures via une plateforme agréée. Cela signifie-t-il qu’il sera désormais interdit d’envoyer une facture par mail, en PDF ou sur papier ?
Facturation électronique : le canal habituel reste possible, mais pas comme mode de fonctionnement
À partir du 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire soumises à l’obligation d’émission devront transmettre leurs factures électroniques par l’intermédiaire d’une plateforme agréée pour les opérations concernées par la réforme.
En principe, l’envoi d’une facture par mail, en PDF ou sur papier ne répond donc pas à cette obligation et ne constitue pas le mode normal de transmission attendu.
Pour autant, l’administration rappelle qu’une facture adressée par l’un de ces canaux n’est pas dépourvue d’effet.
Lorsqu’elle correspond à une opération réelle et comporte les mentions nécessaires, elle peut être traitée, comptabilisée et payée afin d’assurer la continuité de l’activité et de la relation commerciale.
Si, au démarrage de la réforme, une difficulté technique empêche temporairement l’utilisation du circuit électronique, l’entreprise peut exceptionnellement recourir à un canal habituel afin d’éviter toute interruption de la facturation.
Mais cette solution reste transitoire : l’entreprise doit, dès que possible, transmettre ou régulariser la même facture via le circuit électronique prévu par la réforme afin de permettre la transmission des données à l’administration.
Surtout, l’administration insiste sur un point : il ne sera pas possible d’organiser durablement sa facturation en dehors du dispositif.
Les entreprises devront être en mesure de démontrer qu’elles sont engagées dans une véritable démarche de mise en conformité et qu’elles corrigent progressivement les difficultés rencontrées.
Pendant la phase de démarrage de la réforme, l’administration indique qu’elle tiendra compte des difficultés réelles rencontrées par les entreprises engagées dans une trajectoire sérieuse de mise en conformité.
Cette souplesse ne reporte toutefois, ni ne suspend l’entrée en vigueur de l’obligation de facturation électronique.
Facturation électronique : factures par mail, PDF ou papier interdites ? – © Copyright WebLex
28 Août 2026 | Actualités, Infos Fiscales
Au cours de la phase de démarrage de la facturation électronique, une même facture pourra parfois être transmise par plusieurs canaux, notamment en cas de régularisation ou d’incident technique. Comment éviter les doubles paiements, les doubles comptabilisations ou les doubles déclarations de TVA ?
Facturation électronique : éviter les doubles paiements, déclarations, comptabilisations
La réforme de la facturation électronique ne doit pas conduire à multiplier les traitements d’une même opération.
L’administration rappelle qu’une facture régularisée ou transmise une seconde fois ne constitue pas une nouvelle facture. Une même opération ne doit donc jamais donner lieu à un double paiement, une double comptabilisation ou une double déclaration de TVA.
En pratique, lorsqu’une facture a été correctement transmise par le circuit électronique, il est recommandé d’éviter de l’envoyer systématiquement une seconde fois par mail, en PDF ou via un portail client.
Ces envois complémentaires risquent en effet de créer des confusions chez le destinataire et d’augmenter le risque de traitement en double.
En revanche, lorsqu’une facture n’a pas pu être transmise, a été rejetée ou n’est pas accessible au destinataire, l’envoi d’une copie par un autre canal peut permettre d’assurer la continuité de l’activité.
Dans cette situation, il est recommandé d’identifier clairement ce document comme un « duplicata », une « copie » ou une « copie de continuité », ou, à défaut, de préciser dans le message d’accompagnement qu’il ne s’agit pas d’une nouvelle facture, mais d’un exemplaire de la facture initiale.
Les références essentielles (numéro, date, montant, motif de l’envoi, etc.) doivent permettre de rattacher sans ambiguïté ce document à la facture d’origine.
Enfin, lorsqu’une facture est régularisée ou réémise après un incident technique, l’entreprise doit veiller à ce que cette nouvelle transmission ne soit jamais enregistrée comme une opération distincte.
Pendant la phase de démarrage, l’administration précise qu’elle fera preuve de souplesse si l’entreprise est en mesure de démontrer qu’elle a pris les mesures nécessaires pour prévenir tout double paiement, toute double comptabilisation ou toute double déclaration de TVA.
Facturation électronique : conseils pour éviter les doublons – © Copyright WebLex
28 Août 2026 | Actualités, Infos Fiscales
À compter du 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire devront émettre leurs factures électroniques via une plateforme agréée. Mais que faire si le dispositif n’est pas encore totalement opérationnel ?
Émettre des factures électroniques : l’obligation s’applique dès le 1er septembre 2026
Les entreprises soumises à la 1re vague de la réforme de la facturation électronique restent tenues d’émettre leurs factures électroniques à compter du 1er septembre 2026.
Le fait que leur système d’information, leur plateforme ou leur prestataire rencontre encore des difficultés ne suspend pas cette obligation.
Pour autant, l’administration n’attend pas des entreprises qu’elles disposent, dès le 1er jour, d’un dispositif parfaitement stabilisé.
L’administration invite les entreprises à adopter une démarche progressive de mise en conformité.
Concrètement, elles sont encouragées à utiliser le circuit électronique pour les flux déjà opérationnels, à corriger progressivement les difficultés rencontrées sur les autres flux et à conserver les éléments démontrant les actions engagées.
Autrement dit, il n’est pas recommandé d’attendre que l’ensemble du dispositif soit finalisé pour commencer à émettre des factures électroniques. Les entreprises ont au contraire intérêt à basculer en priorité les flux les plus importants ou les plus faciles à traiter.
Si, pour certaines factures, le circuit électronique ne peut pas être utilisé immédiatement, l’entreprise peut recourir, à titre transitoire, à un autre canal de transmission afin d’éviter une interruption de la facturation ou un blocage des paiements.
Cette solution ne dispense toutefois pas de l’obligation d’émission électronique. Lorsqu’elle est possible, une régularisation ultérieure par la transmission de la même facture via une plateforme agréée est recommandée.
À défaut de régularisation, l’entreprise devra être en mesure de démontrer qu’elle est engagée dans une démarche réelle et continue de mise en conformité.
C’est cette trajectoire active, davantage que l’absence de toute difficulté technique, que l’administration indique vouloir prendre en compte pendant la phase de démarrage de la réforme.
Facturation électronique : et si votre dispositif n’est pas opérationnel ? – © Copyright WebLex
27 Août 2026 | Actualités, Infos Fiscales
À compter du 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire devront émettre des factures électroniques. De quoi susciter une interrogation chez de nombreuses PME, TPE et micro-entreprises : un client déjà soumis à cette obligation peut-il exiger qu’elles lui adressent, elles aussi, des factures électroniques ?
Une obligation d’émission qui dépend du propre calendrier de l’entreprise
La réforme de la facturation électronique prévoit un calendrier d’entrée en vigueur progressif. Si les grandes entreprises et les entreprises de taille intermédiaire devront émettre des factures électroniques dès le 1er septembre 2026, les PME, TPE et micro-entreprises ne seront soumises à cette obligation qu’à compter du 1er septembre 2027.
Jusqu’à cette date, une entreprise qui n’a pas choisi d’anticiper volontairement la réforme peut continuer à émettre ses factures selon ses modalités habituelles.
Le fait qu’un client soit déjà soumis à l’obligation d’émettre des factures électroniques ne lui permet pas d’imposer cette obligation à ses fournisseurs dont l’échéance n’est pas encore arrivée.
En conséquence, une facture régulièrement établie ne peut pas être refusée ou laissée impayée au seul motif qu’elle n’a pas été transmise sous forme électronique dans le cadre de la réforme.
Rien n’empêche néanmoins les parties de convenir contractuellement d’échanger leurs factures sous un format dématérialisé avant l’entrée en vigueur de l’obligation légale.
Il s’agit toutefois d’un choix commercial ou contractuel, et non d’une conséquence de la réforme.
Une entreprise qui ne souhaite pas anticiper peut donc rappeler à son client que son obligation d’émettre des factures électroniques ne prendra effet qu’au 1er septembre 2027.
À noter que cette règle ne remet pas en cause les dispositifs spécifiques déjà applicables dans certaines situations, notamment en matière de facturation à destination de la sphère publique.
Facturation électronique : votre client peut-il vous imposer d’anticiper ? – © Copyright WebLex
27 Août 2026 | Actualités, Infos Fiscales
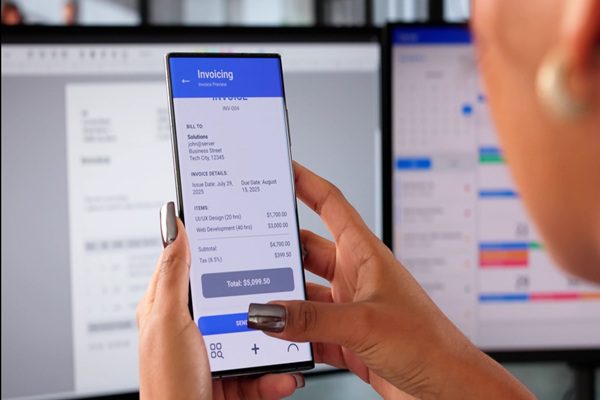
À compter du 1er septembre 2026, seules les grandes entreprises et les entreprises de taille intermédiaire seront tenues d’émettre des factures électroniques. Les PME, TPE et micro-entreprises devront, elles, attendre le 1erseptembre 2027. Mais peuvent-elles choisir de s’y mettre plus tôt ?
Une entrée anticipée dans la réforme… sur la base du volontariat !
Même si elle n’est pas encore soumise à l’obligation d’émission, une entreprise peut décider d’adopter volontairement la facturation électronique avant le 1er septembre 2027.
Cette anticipation peut présenter plusieurs intérêts : tester les outils retenus, former les équipes, adapter progressivement les procédures internes ou encore harmoniser ses pratiques avec celles de ses principaux clients ou fournisseurs déjà engagés dans la réforme.
Anticiper ne signifie toutefois pas appliquer des règles différentes. Les factures électroniques émises volontairement doivent emprunter le même circuit que celles émises dans le cadre de l’obligation légale.
Concrètement, elles doivent être transmises par l’intermédiaire d’une plateforme agréée, que l’entreprise y accède directement ou via son logiciel de facturation, son logiciel de gestion, son expert-comptable, sa banque ou tout autre prestataire raccordé au dispositif.
Par ailleurs, ces factures restent soumises aux règles de droit commun. Elles doivent notamment comporter l’ensemble des mentions obligatoires permettant d’identifier les parties, l’opération réalisée, les montants facturés et, le cas échéant, la TVA applicable.
L’entrée volontaire dans le dispositif mérite d’être préparée. L’entreprise a tout intérêt à définir les flux qu’elle souhaite intégrer en priorité, à vérifier que ses outils sont correctement paramétrés et à suivre les statuts de transmission des factures afin d’identifier rapidement d’éventuels rejets.
Cette montée en charge peut d’ailleurs être progressive. Une entreprise peut choisir de commencer avec certains clients, certains établissements ou certaines catégories de factures avant de généraliser le dispositif.
Enfin, une vigilance particulière s’impose pour éviter les doubles transmissions de factures, susceptibles d’entraîner des doubles paiements, des doubles comptabilisations ou des difficultés de rapprochement.
Rappelons enfin que cette faculté d’anticiper la réforme ne modifie pas le calendrier légal : pour les PME, TPE et micro-entreprises, l’obligation d’émettre des factures électroniques demeure fixée au 1er septembre 2027, tandis que l’obligation d’être en mesure d’en recevoir s’applique dès le 1er septembre 2026.
Facturation électronique : pourquoi attendre 2027 ? – © Copyright WebLex
25 Août 2026 | Actualités, Infos Fiscales
Les exploitants de taxi peuvent bénéficier du remboursement partiel de la taxe appelée « accise sur les produits pétroliers ». Ils peuvent obtenir une avance sur le remboursement partiel de l’accise supportée lors de l’achat de carburant, sous conditions et selon des modalités qui viennent d’être précisées…
Avance financière sur le remboursement partiel de l’accise sur les carburants
Pour les exploitants de taxi ayant transmis entre le 1er janvier 2026 et le 31 août 2026 leur demande de remboursement d’accise sur les produits énergétiques au titre des quantités acquises en 2025, le versement en 2026 d’une avance sur le montant du remboursement partiel d’accise pour les gazoles et les essences acquis cette même année est possible.
Le montant de l’avance est égal à 25 % du montant dont le remboursement est demandé en 2026 au titre des quantités de carburant acquises en 2025.
Pour obtenir cette avance, il faut :
- avoir exercé l’activité d’exploitant de taxi au 1er juin 2026 ;
- avoir constaté une demande de remboursement d’au moins 200 € pour les quantités acquises en 2025, via la déclaration de TVA transmise entre le 1er janvier 2026 et le 31 août 2026.
L’avance est versée par virement bancaire par l’administration fiscale au plus tard le 30 septembre 2026.
La régularisation de l’avance, que ce soit le versement des montants restant dus au bénéficiaire au titre des acquisitions réalisées en 2026 ou, le cas échéant, la restitution par ce dernier des trop-perçus, sera réalisée lors de la campagne habituelle de remboursement, à partir de 2027.
En l’absence de demande de remboursement formulée en 2027 pour l’année 2026, l’avance doit être restituée sur la déclaration commune des impositions sur les biens et services et payée au plus tard le 24 mars 2028.
Taxi : une avance possible sur le remboursement partiel d’accise sur le carburant – © Copyright WebLex
30 Juil 2026 | Actualités, Infos Fiscales
La réforme de la facturation électronique soulève de nombreuses questions pratiques, notamment concernant les notes de frais des collaborateurs. Pour aider les entreprises à anticiper ces situations, une fiche pratique consacrée aux frais de restauration vient d’être publiée. L’occasion de rappeler les règles applicables…
Notes de restaurant et facturation électronique : les règles actuelles ne changent pas…
La réforme de la facturation électronique ne modifie pas les conditions de déduction des frais de restauration, ni les règles de récupération de la TVA.
Ainsi, lorsqu’un collaborateur règle un repas, le ticket de caisse demeure admis comme justificatif de note de frais.
S’agissant de la TVA, les règles existantes continuent de s’appliquer : pour les notes de restaurant d’un montant inférieur ou égal à 150 € HT, un ticket comportant les mentions requises reste admis, sous réserve notamment que l’entreprise y fasse figurer son identification. Au-delà de ce seuil, une facture complète est obligatoire.
… mais trois situations sont désormais distinguées
La nouveauté tient à la manière dont ces opérations s’articulent avec la facturation électronique.
Premier cas : le collaborateur ne précise pas qu’il agit pour le compte de son entreprise ; il ne demande pas de facture libellée au nom de l’entreprise. Il est alors traité par le restaurateur comme un particulier.
Le collaborateur paie le repas et le restaurateur lui remet un ticket de caisse que le collaborateur joindra à sa note de frais pour être remboursé par son entreprise. Cette opération, qui ne relève pas de l’obligation de facturation électronique, reste soumise aux obligations de transmission à l’administration des données de transaction et des données de paiement.
Le restaurateur transmet donc uniquement les données de transaction et de paiement à l’administration dans le cadre de l’e-reporting.
Si l’entreprise souhaite ensuite récupérer la TVA, elle pourra demander au restaurateur l’émission d’une facture électronique a posteriori.
Le collaborateur pourra demander le remboursement du repas à l’entreprise en fournissant le justificatif délivré par le restaurant. L’entreprise de son côté pourra déduire ces frais de repas en comptabilité, mais il existe un risque de non-déductibilité et de non-récupération de la TVA correspondante.
En effet, parce que l’émission d’une facture est obligatoire entre 2 professionnels assujettis à la TVA, le ticket de caisse remis au collaborateur est insuffisant pour permettre la déductibilité de la TVA.
Toutefois, en matière de restauration, une tolérance est admise concernant la déductibilité de la TVA pour les notes de faible montant jusqu’à 150 € HT.
Deuxième cas : le collaborateur demande immédiatement une facture au nom de son entreprise.
Il s’agit alors d’une opération entre deux assujettis à la TVA. Le restaurateur doit émettre une facture électronique adressée à l’entreprise via sa plateforme agréée.
Pour cela, le collaborateur renseigne au restaurateur l’adresse de facturation électronique de l’entreprise ou ses numéros SIREN et SIRET, le cas échéant.
Si le collaborateur a avancé les frais, l’entreprise devra simplement veiller à éviter une double comptabilisation de la facture électronique et de la note de frais.
Troisième cas : le collaborateur demande une facture au nom de l’entreprise seulement après avoir réglé son repas et le restaurateur a traité le paiement comme dans le premier cas évoqué ci-dessus.
Le restaurateur pourra établir une facture électronique a posteriori. Celle-ci devra toutefois comporter la mention « TVA déjà collectée », afin d’éviter que la TVA et la base taxable ne soient prises en compte 2 fois par l’administration.
En pratique, il est rappelé qu’avec la facturation électronique, les entreprises auront intérêt à sensibiliser leurs collaborateurs.
Lorsqu’une facture électronique est nécessaire, il sera préférable que celle-ci soit demandée dès le paiement afin d’éviter des régularisations ultérieures et les risques de double traitement comptable.
Facturation électronique : les notes de restaurant passent à table ? – © Copyright WebLex
30 Juil 2026 | Actualités, Infos Fiscales
Le crédit d’impôt innovation est réservé aux petites et moyennes entreprises (PME) au sens du droit européen. Mais, lorsqu’une entreprise rejoint un groupe de sociétés ou connaît une forte croissance, l’appréciation de ce statut peut soulever des difficultés, comme le rappelle une affaire récente…
Crédit d’impôt innovation : une perte du statut de PME différée
Pour bénéficier du crédit d’impôt innovation, une entreprise doit répondre à la définition européenne de la PME. Cette qualité s’apprécie notamment au regard de l’effectif, du chiffre d’affaires et du total du bilan.
Lorsque l’entreprise appartient à un groupe, ces critères doivent toutefois être appréciés en tenant compte des données des entreprises qui lui sont liées.
C’est précisément ce dernier point qui a opposé une société à l’administration fiscale dans une affaire récente.
Dans cette affaire, une société estime remplir les conditions pour bénéficier du crédit d’impôt innovation au titre de l’année 2020 et en demande le remboursement.
Ce que lui refuse l’administration fiscale qui constate qu’à la suite de l’intégration de la société dans un groupe en 2019, les seuils européens applicables aux PME, appréciés au niveau de l’ensemble des entreprises liées au sein du groupe, étaient dépassés.
Restait alors à déterminer à partir de quelle date cette perte du statut de PME produisait ses effets.
Le juge rappelle que le dépassement des seuils n’entraîne pas, à lui seul, la perte immédiate de la qualité de PME. Celle-ci n’intervient qu’à compter de la 2e année qui suit le dépassement des seuils.
Or, ici, les seuils ayant été franchis une 1re fois en 2019, puis une 2e fois en 2020. La société ne remplissait plus les conditions requises pour bénéficier du crédit d’impôt innovation au titre de l’année 2020.
Crédit d’impôt innovation : attention au statut de PME – © Copyright WebLex
30 Juil 2026 | Actualités, Infos Fiscales
Alors qu’à l’heure actuelle de nombreuses entreprises choisissent leur future plateforme agréée (PA) dans le cadre de la généralisation de la facturation électronique, une question restait jusqu’à présent sans véritable réponse : que se passe-t-il si elles souhaitent en changer ? Réponse…
Facturation électronique : comment changer de plateforme agréée ?
Changer de plateforme agréée (PA), c’est possible ! Cette situation vient tout juste d’être encadrée via la création d’une procédure destinée à sécuriser les changements de plateforme.
Concrètement, le changement ne pourra pas intervenir sans l’accord formel de l’entreprise concernée. Cet accord devra notamment identifier la nouvelle PA, celle qu’elle remplace, les adresses électroniques concernées, ainsi que la date à laquelle le changement devra prendre effet.
Cet accord est signé et daté par l’entreprise ou son mandataire et sera conservé par la nouvelle plateforme agréée jusqu’à 3 ans après la date à laquelle il cesse de produire ses effets.
Le contenu complet de cet accord est disponible ici.
Une fois cet accord obtenu, c’est la nouvelle PA qui sera chargée des formalités de modification dans l’annuaire central.
Dans un délai de 2 jours ouvrables à compter de la réception de l’accord, elle communique le numéro de l’accord à l’ancienne plateforme qui dispose alors de 5 jours ouvrables pour s’opposer au changement de PA si elle estime que la demande ne traduit pas réellement la volonté de l’entreprise (par exemple si elle dispose d’un accord plus récent). En cas de désaccord, l’administration fiscale pourra être saisie afin de trancher le litige.
Dans les 15 jours ouvrables à compter de l’accord tacite ou exprès de l’ancienne plateforme, la nouvelle PA inscrit les informations nécessaires à l’adressage des factures de l’entreprise concernée dans l’annuaire central.
Enfin, afin d’éviter toute rupture de service, il est prévu que certaines prestations devront continuer d’être assurées pendant un an après le changement de plateforme. L’ancienne plateforme devra également communiquer, sur demande de son client, les informations nécessaires pour garantir la continuité de son activité.
Ces nouvelles règles sécurisent un sujet qui n’était jusqu’ici pas véritablement organisé. Elles devraient faciliter la concurrence entre plateformes tout en limitant les risques de blocage lors d’un changement de prestataire.
Changer de plateforme agréée : le mode d’emploi est désormais fixé – © Copyright WebLex
30 Juil 2026 | Actualités, Infos Fiscales
Les entreprises appelées à recourir à une plateforme agréée pour émettre et recevoir leurs factures électroniques devront pouvoir compter sur des prestataires fiables tout au long de leur activité. Pour garantir cette fiabilité, les plateformes feront désormais l’objet d’audits de surveillance, réalisés à intervalles réguliers. On fait le point…
Plateforme agréée : des audits de surveillance pour garantir une conformité durable
Les plateformes agréées devront désormais démontrer, tout au long de leur activité, qu’elles continuent de satisfaire aux conditions ayant permis leur immatriculation par l’administration fiscale.
Après un 1er audit de conformité réalisé lors de leur immatriculation, elles devront se soumettre à un 1er audit de surveillance au cours de la 2e année suivant cette immatriculation.
Contrairement à l’audit initial, cet audit de surveillance portera uniquement sur les modifications substantielles intervenues depuis le précédent contrôle et devra s’appuyer sur au moins 1 mois d’activité de la plateforme.
Ces audits de surveillance ne s’arrêteront pas là. À chaque renouvellement de l’immatriculation, 2 nouveaux audits devront être réalisés : un premier au cours de la 1er année, puis un second au cours de la 2e année suivant ce renouvellement.
Les plateformes devront également informer l’administration fiscale de toute modification substantielle des éléments ayant permis leur immatriculation.
Si un audit de surveillance met en évidence des non-conformités, elles devront présenter les mesures correctrices envisagées, qui devront être mises en œuvre dans un délai maximal de 3 mois.
Pour les entreprises, l’enjeu est de pouvoir s’appuyer, dans la durée, sur des plateformes qui continuent de répondre aux exigences de sécurité, de fiabilité et d’interopérabilité attendues pour assurer la transmission des factures électroniques.
Facturation électronique : les plateformes agréées sous haute surveillance – © Copyright WebLex
30 Juil 2026 | Actualités, Infos Fiscales
D’ici quelques semaines, les entreprises n’auront pas à connaître la plateforme agréée utilisée par chacun de leurs clients ou fournisseurs pour leur transmettre une facture électronique. Un annuaire centralisera ces informations afin de permettre l’acheminement automatique des factures vers le bon destinataire.
L’annuaire central au cœur des échanges des factures électroniques
Pour assurer la circulation des factures électroniques entre les différentes plateformes agréées, un annuaire central est mis en place. Son rôle sera d’identifier, pour chaque entreprise, la plateforme chargée de recevoir ses factures.
Chaque plateforme devra ainsi alimenter et mettre à jour les informations concernant ses clients dans cet annuaire.
Toute modification, comme un changement de plateforme ou d’adresse de réception, devra être répercutée afin de garantir le bon acheminement des factures.
Lorsqu’une entreprise décidera de changer de plateforme agréée, les informations figurant dans l’annuaire devront également être mises à jour. Cette synchronisation permettra d’éviter que des factures soient adressées à une plateforme qui n’est plus chargée de les recevoir.
Pour les entreprises, l’enjeu est avant tout pratique : elles n’auront pas à rechercher la plateforme utilisée par chacun de leurs partenaires commerciaux. L’annuaire permettra d’automatiser le routage des factures et de sécuriser leur transmission, y compris en cas de changement de plateforme.
Facturation électronique : comment les factures trouvent-elles leur destinataire ? – © Copyright WebLex