16 Sep 2026 | Actualités, Infos Fiscales
Les règles particulières de TVA applicables dans certains territoires ultramarins évoluent. Sont notamment concernés les transports aériens réalisés en Guadeloupe, en Martinique et à La Réunion. Voilà qui mérite quelques explications…
Transports aériens en outre-mer : TVA à 0 %
Certaines prestations de transport réalisées dans les départements et régions d’outre-mer bénéficient d’une exonération de TVA prenant la forme d’un taux de 0 %.
Jusqu’à présent, ce dispositif concernait les prestations de transport maritime de voyageurs et de marchandises effectuées en Guadeloupe, en Martinique et à La Réunion.
Depuis le 21 février 2026, cette exonération est étendue aux prestations de transport aérien de voyageurs et de marchandises effectuées au sein de ces mêmes territoires.
Concrètement, les transports aériens réalisés à l’intérieur de la Guadeloupe, de la Martinique ou de La Réunion bénéficient donc désormais, comme les transports maritimes, d’un taux de TVA de 0 %.
Cette nouveauté s’applique aux services fournis depuis le 21 février 2026.
Secteur du transport en Outre-mer : du nouveau côté TVA – © Copyright WebLex
16 Sep 2026 | Actualités, Infos Fiscales
Depuis le 18 juillet 2026, certaines pompes à chaleur air/air peuvent bénéficier du taux réduit de TVA à 5,5 %, sous réserve de respecter plusieurs conditions, notamment en matière de performance énergétique. Une erreur s’était toutefois glissée dans la rédaction des critères applicables aux équipements d’une puissance supérieure à 12 kW. Elle vient d’être corrigée…
TVA à 5,5 % : une correction pour les pompes à chaleur air/air de plus de 12 kW
Pour rappel, depuis le 18 juillet 2026, les prestations portant sur certaines pompes à chaleur (PAC) air/air réversibles fixes peuvent bénéficier du taux réduit de TVA à 5,5 %.
Sont concernées les PAC destinées à être installées de manière permanente dans les bâtiments, dont le cycle à compression de vapeur est entraîné par un moteur électrique et qui respectent plusieurs conditions tenant notamment à leur performance énergétique, au fluide frigorigène utilisé et à leur capacité à être connectées à un réseau numérique.
Les critères de performance à respecter diffèrent selon la puissance de l’équipement. Pour les PAC air/air dont la puissance thermique nominale est inférieure ou égale à 12 kW, la classe d’efficacité énergétique doit ainsi être au moins égale à :
- A+ pour les PAC multi-split ;
- A++ pour les PAC mono-split ;
Cela vaut aussi bien pour le chauffage que pour le refroidissement.
Pour les PAC air/air d’une puissance thermique nominale supérieure à 12 kW, des seuils spécifiques d’efficacité énergétique saisonnière sont également prévus.
Une erreur de rédaction s’était toutefois glissée dans les règles applicables à ces dernières.
Il était, en effet, prévu que l’efficacité énergétique saisonnière devait être au moins égale à 145 % pour le chauffage et 250 % pour le refroidissement dans le cas d’une PAC air/air en toiture.
Cette rédaction est désormais corrigée : ces seuils de 145 % pour le chauffage et de 250 % pour le refroidissement s’appliquent aux PAC air/air de plus de 12 kW, sauf lorsqu’il s’agit d’une PAC air/air en toiture.
Pour les PAC air/air en toiture intégrant à la fois le chauffage, le refroidissement, la ventilation, le rafraîchissement par surventilation nocturne et la filtration, des seuils spécifiques sont prévus : leur efficacité énergétique saisonnière doit être au moins égale à 130 % pour le chauffage et 150 % pour le refroidissement.
TVA à taux réduit et pompes à chaleur air/air : une erreur corrigée ! – © Copyright WebLex
16 Sep 2026 | Actualités, Infos Fiscales
Certaines catégories de déchets dont la valorisation est impossible ou interdite peuvent échapper aux taxes dues lors de leur mise en décharge ou de leur incinération. Depuis le 7 septembre 2026, cette exonération est étendue à certains déchets contenant des substances perfluoroalkylées et polyfluoroalkylées (PFAS), tandis que des exonérations existantes sont prolongées. Explications…
Taxes sur les déchets : une exonération pour certains déchets
La mise en décharge et l’incinération de déchets donnent lieu, sous certaines conditions, au paiement de taxes spécifiques.
Certains déchets peuvent toutefois être exonérés de ces taxes. C’est notamment le cas de déchets issus d’une collecte séparée ou d’un tri dont la valorisation matière est interdite ou dont l’élimination est prescrite.
La liste des déchets concernés vient justement d’être modifiée.
Boues contenant des PFAS : une nouvelle exonération
Depuis le 7 septembre 2026, sont ajoutées à la liste des déchets bénéficiant de l’exonération les boues d’épuration contenant des substances perfluoroalkylées et polyfluoroalkylées (PFAS), ainsi que les matériaux résultant de la transformation de ces boues.
Attention : toutes les boues contenant des PFAS ne sont pas automatiquement concernées.
L’exonération vise celles dont la valorisation agricole est interdite à l’issue d’analyses.
Lorsque ces conditions sont remplies, ces déchets sont donc exonérés aussi bien de la taxe sur les déchets mis en décharge que de la taxe sur les déchets incinérés.
Deux exonérations prolongées jusqu’à fin 2028
Sont également prolongées jusqu’au 31 décembre 2028 deux exonérations qui devaient auparavant prendre fin le 31 décembre 2027.
Sont concernés :
- les déchets d’activités de soins à risques infectieux et assimilés dont l’élimination est prescrite ;
- les déchets contenant des polluants organiques persistants dont la destruction ou la transformation irréversible est prescrite.
Là encore, l’exonération concerne aussi bien la taxe applicable à la mise en décharge que celle applicable à l’incinération de ces déchets.
Taxes sur les déchets : des exonérations aménagées – © Copyright WebLex
16 Sep 2026 | Actualités, Infos juridiques
Afin de promouvoir et favoriser l’accès à des activités et offres culturelles aux jeunes en toute autonomie, le Gouvernement met en place un « pass Culture » par le biais d’une application gratuite. Ce dispositif crédite un compte personnel numérique mis à disposition des jeunes, dont le montant peut être bonifié, entre autres, par le quotient familial.
Le quotient familial : une source de bonification du pass Culture
Hormis les conditions générales d’octroi du pass Culture, dont la liste est consultable ici, telle que la résidence en France par exemple, il faut noter que le montant crédité sur le compte personnel numérique varie en fonction de l’âge du bénéficiaire.
À cela s’ajoute le critère du quotient familial qui joue un rôle dans la bonification financière du pass Culture lorsque le jeune en bénéficiant atteint l’âge de 18 ans.
Une bonification de 50 € est, en effet, possible si le montant du quotient familial mensuel du foyer du bénéficiaire est désormais inférieur à 700 €.
Les modalités de calcul du quotient familial mensuel ont été précisées : celui-ci est déterminé selon les règles de calcul utilisées pour le « Pass’colo » (consultable ici), prenant en compte le revenu brut global déduit de certaines charges, les prestations sociales perçues et le nombre de parts du foyer. Toutefois, ce calcul s’effectue spécifiquement au titre de l’année civile du 17e anniversaire du jeune.
Il convient de souligner la particularité s’appliquant à Saint-Pierre-et-Miquelon concernant le quotient familial mensuel qui se calcule par la Caisse de prévoyance sociale de Saint-Pierre-et-Miquelon.
Pour la mise en œuvre de la bonification, les organismes de protection sociale compétents transmettent à la structure chargée de la gestion du pass Culture les données nécessaires permettant ainsi d’apprécier l’éligibilité des bénéficiaires à cette bonification.
Pass Culture : un passe-droit pour une autonomie culturelle – © Copyright WebLex
16 Sep 2026 | Actualités, Infos juridiques
Pour appliquer sa politique nationale d’installation et de transmission en agriculture, l’État s’appuie sur plusieurs comités dont les missions et la composition sont redéfinies…
Comités nationaux, régionaux et départementaux : comment se composent-ils ?
L’État détermine une stratégie nationale d’installation et de transmission à destination du monde agricole qui vise à promouvoir l’installation de jeunes professionnels.
Le Comité national de l’installation et de la transmission est une instance de concertation chargée de faire des propositions, d’animer, suivre et évaluer cette stratégie.
Pour atteindre ces objectifs, ses missions sont définies comme suit :
- définir les indicateurs de résultat de la stratégie et en assurer le suivi ;
- préparer, à l’aide des informations transmises par les comités régionaux de l’installation et de la transmission, un bilan annuel de l’activité du réseau France services agriculture, en particulier pour favoriser l’installation des femmes en agriculture ;
- diffuser les bonnes pratiques ;
- rendre un avis préalable sur les règles nationales du cahier des charges des structures de conseil et d’accompagnement du réseau France services agriculture ;
- rendre un avis sur le modèle national d’outil de diagnostic commun à ces structures ;
- formuler toutes propositions pour améliorer la qualité du service rendu aux usagers du réseau France services agriculture et faciliter l’installation des femmes en agriculture.
La composition de ce comité a récemment été précisée. Il est présidé par le ministre chargé de l’agriculture et le président des régions de France et réunit :
- les directeurs généraux de la performance économique et environnementale des entreprises et de l’enseignement et de la recherche à l’administration centrale du ministère chargé de l’agriculture ou leurs représentants ;
- le vice-président du Conseil général de l’agriculture, de l’alimentation et des espaces ruraux ou son représentant ;
- un représentant des services de l’État compétents dans les régions de métropole, un représentant des services de l’État compétents dans les départements de métropole et un représentant des services de l’État compétents dans les collectivités d’outre-mer ;
- un représentant des délégués départementaux de l’enseignement agricole ;
- le président de Chambres d’agriculture France ou son représentant ;
- le président-directeur général de l’Agence de service et de paiement ou son représentant ;
- deux représentants de Régions de France ;
- un représentant de chacune des organisations syndicales à vocation générale d’exploitants agricoles représentatives au niveau national ;
- un représentant de la Caisse centrale de la Mutualité sociale agricole ;
- un représentant de La Coopération Agricole ;
- un représentant de la Fédération nationale des coopératives d’utilisation de matériel agricole ;
- un représentant de la Fédération nationale des sociétés d’aménagement foncier et d’établissement rural ;
- un représentant de la Fédération nationale de la propriété privée rurale ;
- un représentant du Conseil national du réseau CERFRANCE ;
- un représentant de la Fédération nationale Accompagnement Stratégie (ASCLCP) ;
- un représentant du groupement informel « Initiative pour une agriculture responsable et citoyenne » (InPACT) ;
- un représentant du Mouvement rural de jeunesse chrétienne ;
- un représentant de l’Inter-Associations de formation collective à la gestion ;
- un représentant du réseau des centres d’initiatives pour valoriser l’agriculture et le milieu rural ;
- un représentant de la Fédération associative pour le développement de l’emploi agricole et rural ;
- un représentant de la Fédération Terre de Liens ;
- un représentant de l’association SOL ;
- un représentant du Mouvement inter-régional des associations pour le maintien d’une agriculture paysanne ;
- un représentant de l’association Solidarités paysans ;
- un représentant de l’association Accueil paysans ;
- un représentant de la Fédération nationale d’agriculture biologique ;
- un représentant du Réseau national des espaces tests Agricoles ;
- un représentant du Service de remplacement France ;
- un représentant du Fonds pour la formation des entrepreneurs du vivant ;
- un représentant de la Section nationale des fermiers et métayers ;
- un représentant du réseau Bienvenue à la ferme ;
- un représentant du réseau d’écoute, d’accompagnement et de gestion des incidents et des risques (REAGIR) ;
- trois représentants des établissements affiliés au Crédit agricole, au Crédit mutuel, au Groupe Banques populaires et Caisses d’épargne, à raison d’un représentant pour chacun.
Le comité se réunit une fois par an.
Le comité régional
En plus du remaniement de cette liste, les relais régionaux et départementaux du comité voient également leur composition évoluer.
Le comité régional de l’installation et de la transmission est présidé par le préfet de région et le président du conseil régional et réunit :
- un agent des services déconcentrés de l’État dans la région chargé de la mise en œuvre de la politique de l’installation et de la transmission ;
- un représentant de la région désigné par le conseil régional ou un représentant de la collectivité de Corse désigné par le conseil exécutif ;
- un représentant des services déconcentrés de l’État compétents dans le département ;
- un représentant des délégués départementaux de l’enseignement agricole ;
- selon les cas, le président de la chambre régionale d’agriculture, le président de la chambre interrégionale d’agriculture, le président de la chambre d’agriculture de région et, dans les collectivités d’outre-mer, le président de la chambre d’agriculture du ressort ou son représentant ;
- sauf dans les collectivités d’outre-mer, quatre représentants des chambres territoriales ou départementales d’agriculture pour les régions comportant six départements ou moins, ou six représentants pour les autres régions ;
- un représentant de la direction régionale ou interrégionale de l’Agence de services et de paiement du ressort ou, en Corse, de l’Office du développement agricole et rural de Corse ;
- un représentant de chacune des organisations syndicales à vocation générale d’exploitants agricoles représentatives au niveau régional ;
- un représentant de chacun des organismes assurant dans le ressort la gestion de la protection sociale agricole ;
- les représentants de trois coopératives agricoles du ressort, à raison d’un représentant par coopérative ;
- un représentant de la Fédération régionale des coopératives d’utilisation de matériel agricole ;
- un représentant de la société pour l’aménagement foncier et rural du ressort ;
- un représentant des propriétaires privés ruraux ;
- un représentant du réseau CERFRANCE ;
- un représentant de la Fédération nationale Accompagnement Stratégie (ASCLCP) ;
- cinq représentants de membres du groupement informel « Initiative pour une agriculture responsable et citoyenne » à raison d’un représentant par membre dudit groupement ;
- un représentant de la Fédération régionale d’agriculture biologique ;
- un représentant du réseau des espaces tests agricoles ;
- un représentant des services de remplacement ;
- un représentant de la délégation du fonds pour la formation des entrepreneurs du vivant ;
- un représentant de la Section régionale des fermiers et métayers ;
- trois représentants des établissements affiliés au Crédit agricole, au Crédit mutuel, au Groupe Banques populaires et Caisses d’épargne, à raison d’un représentant pour chacun.
Le comité régional doit se réunir au minimum 2 fois par an pour l’exercice de ses missions.
Le comité départemental
Enfin, le comité opérationnel départemental est présidé par le préfet du département et réunit :
- un représentant des services déconcentrés de l’État ;
- un représentant du point d’accueil départemental unique du réseau France services agriculture ;
- un représentant de chaque structure de conseil et d’accompagnement de ce réseau dans le département ;
- le délégué départemental de l’enseignement agricole ou son représentant ;
- un représentant de l’organisme assurant dans le département la gestion de la protection sociale agricole.
Le comité départemental se réunit 3 fois par an.
Agriculture : qui pilote la stratégie nationale d’installation et de transmission ? – © Copyright WebLex
16 Sep 2026 | Actualités, Infos Fiscales
Les règles particulières de TVA applicables dans certains territoires ultramarins évoluent. Sont notamment concernés de nombreux produits vendus à La Réunion. Que faut-il en retenir ?
Exonération de TVA à La Réunion : priorité aux produits de première nécessité
La liste des produits bénéficiant d’une exonération spécifique de TVA à la Réunion a été profondément revue.
Pour rappel, afin de lutter contre la vie chère, il est possible, jusqu’au 31 décembre 2027, de retenir des listes différentes de produits exonérés de TVA en Guadeloupe et en Martinique, d’une part, et à La Réunion, d’autre part, pour tenir compte des spécificités locales.
Dans ce cadre, la liste applicable à La Réunion est désormais recentrée sur les produits considérés comme de première nécessité.
Sont notamment concernés de nombreux produits alimentaires : certaines viandes et poissons, du lait et certains produits laitiers, des œufs, des légumes frais ou congelés, des lentilles et autres légumes secs, de la farine, des pâtes alimentaires, des conserves de poissons ou de légumes, des confitures, des jus de fruits ou encore du sel.
L’exonération concerne également différents produits d’hygiène et d’entretien, parmi lesquels les shampooings, les dentifrices, les savons, les lessives, le papier hygiénique, les brosses à dents, les rasoirs, les serviettes et tampons hygiéniques ou encore les couches pour bébés.
S’y ajoutent notamment certains insecticides, ainsi que certains appareils électromécaniques à usage domestique.
Notez que cette extension à de nombreux produits de première nécessité s’accompagne, en contrepartie, de la sortie de certains produits informatiques et téléphoniques de la liste des biens exonérés.
Commerçant en Outre-mer : du nouveau côté TVA – © Copyright WebLex
16 Sep 2026 | Actualités, Infos Fiscales
Le fonctionnement du guichet unique « génie civil », destiné à faciliter la réalisation de travaux concernant les infrastructures accueillant des réseaux de communications électroniques à haut débit, est financé par une redevance due par les exploitants concernés. Quel est son montant pour 2026 ?
Fonctionnement du guichet unique « génie civil » : le barème 2026 est connu
Pour rappel, le guichet unique « génie civil » rassemble les informations nécessaires à l’identification des maîtres d’ouvrage réalisant des travaux d’installation ou de renforcement d’infrastructures destinées à accueillir des réseaux de communications électroniques à haut débit.
Son fonctionnement est financé par une redevance annuelle due par les exploitants d’installations de communications électroniques.
Cette redevance est calculée en fonction de la nature des ouvrages des exploitants susceptibles de bénéficier du guichet unique et de l’étendue des zones d’implantation de ces ouvrages.
Concrètement, son montant est déterminé à partir de l’étendue cumulée, exprimée en hectares, des zones d’implantation des installations de communications électroniques exploitées sur le territoire national par l’exploitant et ses filiales.
Pour 2026, la redevance est calculée en appliquant un montant de 0,005 € par hectare à cette étendue cumulée, après déduction de 15 000 hectares.
La formule applicable est donc la suivante :
Redevance = 0,005 × (étendue cumulée des zones d’implantation en hectares – 15 000).
Notez que les données prises en compte pour calculer la redevance sont celles enregistrées sur le guichet unique le dernier lundi de l’année précédente.
Enfin, lorsque le montant de la redevance ainsi calculé est inférieur à 150 €, il est considéré comme nul et n’est donc pas mis en recouvrement.
Ce barème est applicable depuis le 7 septembre 2026.
Guichet unique « génie civil » : le barème 2026 est fixé – © Copyright WebLex
16 Sep 2026 | Actualités, Infos Fiscales
Les règles particulières de TVA applicables dans certains territoires ultramarins évoluent. Sont notamment concernés les secteurs de l’informatique et de la téléphonie. Voilà qui mérite quelques explications…
Informatique et téléphonie : fin de l’exonération de TVA pour certains matériels
Jusqu’au 27 décembre 2025, la liste spécifique à La Réunion de biens exonérés de TVA comprenait notamment certaines catégories de matériels informatiques, ainsi que certains téléphones.
Ces produits, considérés comme des biens à plus forte valeur ajoutée, ne figurent plus dans la liste spécifique applicable à La Réunion depuis le 28 décembre 2025.
L’objectif affiché est ainsi de recentrer l’avantage fiscal sur les biens de consommation courante afin de mieux prendre en compte le coût de la vie sur le territoire.
Cette nouvelle liste s’applique aux opérations effectuées du 28 décembre 2025 au 31 décembre 2027.
Notez que cette suppression de l’exonération de TVA pour certains matériels informatiques et téléphoniques s’explique par une extension de la liste des biens exonérés à de nombreux produits de première nécessité.
Informatique et téléphonie en Outre-mer : du nouveau côté TVA – © Copyright WebLex
15 Sep 2026 | Actualités, Infos Fiscales
Un agent général d’assurance acquiert un droit sur les commissions attachées à un portefeuille de contrats et inscrit cet élément parmi ses immobilisations. Peut-il profiter du dispositif permettant, temporairement, de déduire fiscalement l’amortissement de certains fonds commerciaux ? Des précisions viennent d’être apportées sur ce sujet…
Fonds commerciaux : une déduction temporairement admise
Par principe, l’amortissement comptable d’un fonds commercial n’est pas déductible pour le calcul du résultat fiscal.
Une exception temporaire permet toutefois de déduire les amortissements comptabilisés au titre des fonds commerciaux acquis entre le 1er janvier 2022 et le 31 décembre 2029.
Cette possibilité, initialement temporaire, a en effet été prolongée jusqu’à la fin de l’année 2029.
Elle peut également bénéficier aux professionnels imposés dans la catégorie des bénéfices non commerciaux (BNC), sous réserve qu’ils soient placés sous le régime de la déclaration contrôlée.
Mais encore faut-il que les éléments incorporels acquis puissent réellement être assimilés à un fonds commercial.
Sont concernés les éléments :
- qui ne peuvent pas faire l’objet d’une évaluation et d’une comptabilisation séparées au registre des immobilisations ;
- qui participent au maintien ou au développement du potentiel d’activité de l’exploitation.
Il peut notamment s’agir d’une clientèle, d’une patientèle ou encore d’un nom professionnel lorsqu’ils ne peuvent être évalués isolément.
À l’inverse, un droit légal ou contractuel identifiable, qui peut être évalué séparément et comptabilisé distinctement comme une immobilisation incorporelle, ne constitue pas un tel élément résiduel.
Agent général d’assurance : pas de « fonds commercial »…
C’est précisément la question qui se pose lorsqu’un agent général d’assurance acquiert un droit de créance portant sur les commissions attachées à un portefeuille de contrats d’assurance.
Ce droit peut-il être assimilé à un fonds commercial et bénéficier, à ce titre, du dispositif temporaire de déduction de son amortissement ?
La réponse est non.
Il est tout d’abord relevé que le droit de l’agent aux commissions constitue un élément incorporel identifiable.
Sa valeur est en effet déterminée par la convention conclue entre l’agent et la compagnie d’assurance selon des critères objectifs, tels que le montant des commissions attachées au portefeuille développé par l’agent cédant son activité.
Parce qu’il peut être évalué isolément, ce droit ne constitue donc pas un élément résiduel susceptible d’être assimilé à un fonds commercial.
Mais ce n’est pas la seule raison.
…faute également de clientèle propre
L’agent général d’assurance exerce son activité en qualité de mandataire de la compagnie d’assurance, au nom et pour le compte de celle-ci.
Le portefeuille de contrats reste donc juridiquement la propriété de l’entreprise d’assurance.
L’agent ne dispose, quant à lui, que d’un droit de créance sur les commissions générées par ce portefeuille.
Il ne peut ainsi pas être regardé comme disposant d’une clientèle propre, alors même que l’existence d’une telle clientèle constitue un élément nécessaire à la reconnaissance d’un fonds commercial.
La transmission du droit aux commissions s’analyse donc comme une cession de droits contractuels, et non comme une cession de clientèle.
Conséquence : le droit de créance acquis par l’agent général d’assurance ne constitue pas un fonds commercial résiduel.
Son amortissement ne peut donc pas bénéficier du dispositif temporaire permettant la déduction fiscale des amortissements des fonds commerciaux.
Un dispositif prolongé jusqu’en 2029
Cette précision intervient alors que le dispositif temporaire de déduction fiscale de l’amortissement des fonds commerciaux a été prolongé.
Il concerne désormais les acquisitions réalisées jusqu’au 31 décembre 2029.
Pour les titulaires de BNC, le bénéfice de cette mesure reste toutefois réservé aux éléments incorporels véritablement assimilables à un fonds commercial.
En outre, le professionnel doit, en principe, être en mesure de démontrer que le fonds acquis présente une durée d’utilisation limitée.
Une mesure de simplification permet néanmoins aux petites entreprises qui remplissent les conditions requises d’amortir leur fonds sur une durée forfaitaire de 10 ans.
Agent d’assurance : un portefeuille fiscalement amortissable ? – © Copyright WebLex
15 Sep 2026 | Actualités, Le coin du dirigeant
Le pacte Dutreil permet de transmettre une entreprise tout en bénéficiant d’une exonération de droits de mutation à hauteur de 75 % de sa valeur. La loi de finances pour 2026 recentre toutefois cet avantage sur les actifs réellement affectés à l’activité professionnelle et allonge la durée de conservation imposée aux bénéficiaires. Des précisions viennent d’être apportées sur les biens concernés et les modalités d’application de ces nouvelles règles…
Pacte Dutreil : ce qui change
Pour mémoire, le dispositif Dutreil permet de bénéficier d’une exonération de 75 % de la valeur des titres d’une société ou des biens d’une entreprise individuelle transmis par donation ou succession, sous réserve du respect de plusieurs engagements de conservation.
La loi de finances pour 2026 apporte 2 évolutions majeures :
- certains biens dits « somptuaires » sont exclus du bénéfice de l’exonération lorsqu’ils ne sont pas exclusivement affectés à l’activité professionnelle ;
- la durée de l’engagement individuel de conservation est portée de 4 à 6 ans.
Ces mesures concernent les transmissions intervenant à compter du 21 février 2026.
Des biens désormais exclus du régime de faveur
L’exonération Dutreil ne s’applique plus à la fraction de la valeur des titres correspondant à certains actifs lorsque ceux-ci ne sont pas exclusivement affectés à l’activité industrielle, commerciale, artisanale, agricole ou libérale exercée par la société.
Sont notamment visés :
- les biens affectés à la chasse ou à la pêche ;
- les véhicules de tourisme ;
- les yachts et bateaux de plaisance ;
- les aéronefs ;
- les bijoux et métaux précieux ;
- les objets d’art, de collection et d’antiquité ;
- les chevaux de course ou de concours ;
- les vins et alcools ;
- les logements et résidences.
L’exclusion ne remet pas nécessairement en cause l’ensemble du bénéfice du pacte Dutreil : seule la fraction de la valeur représentative de ces actifs est soumise aux droits de mutation sans application de l’exonération de 75 %.
Une exclusion qui dépend de l’utilisation effective du bien
La présence d’un actif dans cette liste ne suffit pas à l’exclure automatiquement du dispositif. Le maintien de l’exonération reste possible lorsque le bien est exclusivement affecté à l’activité professionnelle de la société :
- pendant au moins 3 ans avant la transmission ou, s’il a été acquis plus récemment, depuis son acquisition ;
- puis jusqu’à la fin de l’engagement individuel de conservation ou jusqu’à sa cession.
Il est précisé que l’affectation exclusive suppose une utilisation nécessaire à l’activité de l’entreprise et uniquement dédiée à cette activité.
De nombreuses exceptions prévues
Des précisions sont apportées concernant les situations dans lesquelles certains biens peuvent néanmoins continuer à bénéficier du régime de faveur.
Ainsi, restent notamment éligibles :
- les véhicules ou aéronefs destinés à la vente ou à la location ;
- les véhicules utilisés par un salarié ou un dirigeant lorsque l’usage privé constitue un avantage en nature imposable ;
- les bateaux affectés à une activité de location, de vente ou de croisière commerciale ;
- les bijoux et métaux précieux utilisés dans une activité de bijouterie ou de joaillerie ;
- les œuvres d’art exploitées dans une galerie ou un commerce d’antiquités ;
- les chevaux affectés à une activité d’élevage ou d’exploitation équine ;
- les vins et alcools destinés à une activité de négoce, de restauration ou de débit de boissons.
Concernant les logements, l’exonération demeure notamment applicable lorsqu’ils sont affectés à une activité hôtelière, à un EHPAD, au logement des salariés ou à des services sociaux bénéficiant à l’ensemble du personnel.
Les filiales également concernées
Le dispositif ne vise pas uniquement les actifs détenus directement par la société dont les titres sont transmis.
Les actifs concernés détenus au sein de filiales ou sous-filiales contrôlées doivent également être pris en compte. L’affectation professionnelle est alors appréciée au niveau de la société qui détient effectivement le bien.
Des précisions sont également apportées sur les modalités de calcul permettant de déterminer la fraction de valeur des titres exclue du bénéfice de l’exonération lorsque de tels actifs sont détenus directement ou indirectement au sein d’un groupe.
Un engagement individuel allongé à 6 ans
Autre évolution importante : la durée de l’engagement individuel de conservation est portée de 4 à 6 ans.
Pour les transmissions de titres de sociétés, chaque héritier, donataire ou légataire doit désormais conserver les titres reçus pendant 6 ans à compter de la fin de l’engagement collectif ou unilatéral de conservation.
Pour les entreprises individuelles, les biens transmis doivent également être conservés pendant 6 ans à compter de la transmission.
Cette nouvelle durée s’applique uniquement aux transmissions réalisées à compter du 21 février 2026.
En pratique, les opérations de transmission doivent désormais intégrer une analyse plus fine des actifs détenus par la société ou le groupe concerné. Une attention particulière doit être portée aux biens susceptibles d’être regardés comme « somptuaires », ainsi qu’à leur affectation effective à l’activité professionnelle.
Par ailleurs, les bénéficiaires doivent tenir compte de l’allongement de 4 à 6 ans de la durée de conservation exigée pour sécuriser le bénéfice de l’exonération Dutreil.
Pacte Dutreil : les actifs « somptuaires » dans le viseur – © Copyright WebLex
15 Sep 2026 | Actualités, Infos juridiques
Le transport de matières dangereuses, qu’il soit routier, ferroviaire ou fluvial, sur le territoire français, suppose l’observation d’un nombre important de règles. Quelques modifications y sont apportées…
Transport de matières dangereuses : adaptation des règles pour les usagers de la route
Les règles dites « TMD » viennent encadrer le transport de matières dangereuses dès lors que ce transport implique un passage par le territoire français, que ce soit par voie routière, ferroviaire ou fluviale.
Des ajustements sont apportés concernant les règles applicables au transport terrestre afin de garantir une meilleure sécurité des usagers.
Un des changements les plus significatifs concerne les chargements et déchargements des marchandises : il est désormais imposé à l’opérateur de ces manœuvres de délimiter clairement sa zone d’intervention (au moyen de cônes ou de rubalise) afin d’empêcher toute personne tierce de pénétrer la zone.
Aucune marchandise ne peut être disposée sur la voie publique préalablement à cette délimitation. Il est également intéressant de noter qu’un nouveau cadre est mis en place concernant certains déchets considérés comme dangereux, à savoir :
- les liquides inflammables ;
- les solides inflammables ;
- les matières comburantes ;
- les matières toxiques sans danger subsidiaires dont les produits phytosanitaires toxiques ;
- les matières corrosives acides ou basiques ;
- les matières dangereuses du point de vue de l’environnement.
Chacune de ces catégories obéit à ses règles propres de transport.
Il faut, par ailleurs, noter qu’il est interdit de regrouper au sein d’un même emballage des déchets relevant de plusieurs catégories de dangerosité différentes.
Concernant les contrôles opérés lors des transports, 2 nouvelles infractions sont ajoutées à la liste des pratiques sanctionnables :
- l’absence d’un agent agréé de convoyage ;
- le non-respect de l’interdiction de transport de marchandises dangereuses dans un véhicule de transport en commun de personnes.
Elles rejoignent la liste des infractions qui peuvent entrainer l’immobilisation du véhicule jusqu’à sa mise en conformité.
Transport de marchandises dangereuses : du nouveau – © Copyright WebLex
15 Sep 2026 | Actualités, Infos juridiques
Dans le cadre de la loi ApER, la France entend renforcer sa capacité de production d’énergies renouvelables à l’horizon 2030 et réduire sa dépendance énergétique. Pour atteindre ces objectifs, la loi fait peser une obligation aux propriétaires de parcs de stationnement extérieurs de les équiper de panneaux photovoltaïques : à quelles conditions ?
Obligation d’ombrage des parkings : un délai supplémentaire accordé, sous conditions
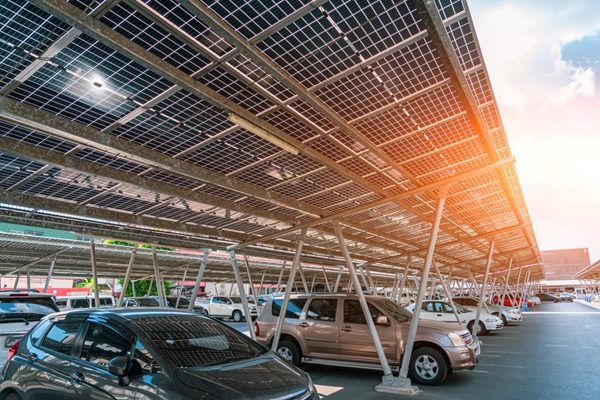
La loi relative à l’accélération de la production d’énergies renouvelables (ApER) impose d’équiper de panneaux photovoltaïques les parcs de stationnement extérieurs de plus de 1 500 m² :
- au 1er juillet 2026 pour les parcs de plus de 10 000 m² ;
- au 1er juillet 2028 pour les parcs compris entre 1 500 et 10 000 m².
Les propriétaires de parkings extérieurs de plus de 1 500 m² peuvent bénéficier d’un délai supplémentaire, jusqu’en 2030, pour satisfaire à leur obligation légale d’équipement en ombrières solaires uniquement s’ils respectent les exigences relatives aux performances techniques, environnementales et de résilience d’approvisionnement des panneaux photovoltaïques.
Ainsi, le droit au report de l’échéance d’installation s’ouvre aux propriétaires de panneaux photovoltaïques prévoyant :
- un rendement strictement supérieur à 22 % ;
- une baisse annuelle d’efficacité inférieure à 0,4 % à partir de la deuxième année ;
- une empreinte carbone simplifiée inférieure à 740 kgCO2eq/kWc (selon une méthodologie de calcul détaillée et consultable en annexe ici) ;
- une garantie produit d’au moins 12 ans pour les défauts de fabrication ;
- une garantie de performance d’au moins 30 ans assurant la conservation de plus de 80 % de la capacité nominale.
Les exigences quant à la résilience d’approvisionnement, qui varient selon la taille du parc, sont également précisées.
En effet, pour les parcs de 10 000 m² ou plus, l’assemblage des modules doit être réalisé par une entreprise ne fabriquant pas la majorité de ses modules dans un pays tiers qui représente plus de 50 % de l’approvisionnement de l’Union européenne en panneaux photovoltaïques.
Pour les parcs compris entre 1 500 m² et 10 000 m², l’assemblage doit impérativement se faire dans l’Espace économique européen (EEE), et la fabrication des cellules ne doit pas être réalisée dans un pays tiers représentant plus de 50 % de l’approvisionnement européen.
Une autre précision est à prendre en compte en cas de recours à un tiers : le propriétaire du parc doit produire un bon de commande et un contrat d’engagement spécifiant le respect de l’ensemble de ces critères.
Enfin, afin de vérifier la conformité des équipements, celle-ci doit être attestée par un organisme certifié. L’administration peut également procéder à des contrôles annuels sur échantillon pour confirmer cette conformité.
Panneaux photovoltaïques et équipement des parkings : un délai supplémentaire ? – © Copyright WebLex