15 Sep 2026 | Actualités, Infos Sociales
Un salarié qui termine sa tournée au garage chaque matin est-il forcément exclu du grand déplacement ? Pas nécessairement… Lorsque la distance entre ce lieu d’affectation et son domicile rend le retour incompatible avec son repos journalier, l’indemnité de grand déplacement peut rester due, comme vient de le préciser le juge…
Grand déplacement : le retour au garage après la tournée nocturne ne suffit pas toujours à écarter l’indemnité…
Pour mémoire, le « grand déplacement » vise la situation dans laquelle un salarié ne peut pas rentrer chez lui après sa journée de travail, en raison des contraintes géographiques liées à sa mission.
Cette contrainte est compensée par le versement, au salarié, d’une indemnité dite de grand déplacement dont le montant peut être exonéré de cotisations sociales.
En fonction de la convention collective concernée, le grand déplacement peut être défini plus ou moins largement.
S’agissant de la convention collective du transport routier, le grand déplacement est notamment caractérisé lorsque le salarié ne peut pas regagner son domicile le soir en raison d’un déplacement imposé par le service.
Par ailleurs, toujours dans le champ conventionnel du transport routier, le déplacement s’entend comme l’obligation de quitter le lieu de travail et le domicile.
Notez que, dans le secteur du transport de marchandises, le lieu de travail peut désigner :
- le siège de l’entreprise,
- ou le lieu d’établissement d’attache du véhicule (qui peut être le garage principal ou bien les autres lieux d’affectation professionnelle permanents ou provisoires des conducteurs).
Mais que se passe-t-il lorsqu’un salarié revient chaque jour à son lieu d’affectation professionnelle après sa tournée, sans regagner son domicile ? L’employeur doit-il tout de même lui verser une indemnité de grand déplacement ?
Dans une récente affaire, un chauffeur routier effectue chaque nuit le même trajet aller-retour entre son garage d’affectation et un lieu de livraison situé dans une ville distante de 7 heures de route.
Point important : Le domicile de ce salarié est, quant à lui, situé à 125 kilomètres du garage d’affectation du salarié.
Ce salarié réclame à l’employeur le paiement d’une indemnité de grand déplacement correspondant à un repas et un couchage.
L’employeur refuse : selon lui, le salarié n’est pas « en déplacement » puisqu’il revient chaque matin à son lieu d’affectation, où il commence et termine son service.
Ainsi, pour l’employeur, il ne rentre pas dans la catégorie du grand déplacement au sens conventionnel, puisqu’il regagne le lieu de travail chaque matin après sa tournée.
Ce qui ne convainc pas le juge, qui donne raison au salarié : les trajets quotidiens entre le lieu d’affectation et le lieu de déplacement relève bien d’un déplacement impliqué par le service.
En pratique, l’employeur doit donc vérifier concrètement si, après son service, le salarié peut regagner son domicile tout en bénéficiant de son repos journalier.
Ici, parce que le salarié réside à 125 kilomètres du garage, l’employeur aurait dû considérer que rentrer chez soi lui était impossible et donc, verser l’indemnité de grand déplacement prévue conventionnellement.
Transport routier : précisions sur l’indemnité de grand déplacement – © Copyright WebLex
14 Sep 2026 | Actualités, Infos Sociales
Le licenciement d’un salarié protégé suppose le respect d’une procédure particulière, placée sous le contrôle de l’administration. Pour aider les employeurs à s’y retrouver, la Direction générale du travail publie une version 2026 de son guide, enrichie de nouvelles précisions pratiques et jurisprudentielles. Voilà qui mérite quelques explications…
Mise à jour du guide relatif aux ruptures ou transferts de contrat de travail des salariés protégés
Lorsqu’un salarié exerce certaines fonctions représentatives, dans l’entreprise ou en dehors de celle-ci, il bénéfice d’un statut dit « protecteur ».
Ce statut protecteur implique avant tout le respect de garanties procédurales renforcées lorsqu’il est envisagé de modifier, transférer ou rompre le contrat de travail du salarié concerné.
Sont notamment concernés les représentants du personnel, les délégués syndicaux, les membres élus du CSE ou encore certains anciens titulaires de mandat.
Concrètement, l’employeur ne peut pas rompre son contrat de travail, le transférer ou modifier certains éléments essentiels du contrat sans respecter une procédure renforcée, nécessitant l’accord de l’autorité administrative.
Pour faciliter l’appréhension des règles applicables, la Direction générale du travail a mis à la libre disposition des employeurs un guide relatif aux décisions administratives en matière de rupture, de transfert ou de modification du contrat du salarié protégé.
Pour tenir compte des nouveautés réglementaires et jurisprudentielles, la Direction générale du travail (DGT) vient de publier la version 2026 de son guide.
Ce nouveau guide remplace celui de 2019, mis à jour en 2021. Il conserve une présentation sous forme de fiches, mais son contenu a été largement actualisé pour tenir compte des évolutions législatives et jurisprudentielles intervenues ces dernières années.
Le guide compte désormais 28 fiches : plusieurs thèmes ont été enrichis, notamment la compétence de l’inspecteur du travail, les procédures internes à l’entreprise, le motif disciplinaire, le motif économique, les efforts de reclassement ou encore l’inaptitude médicale.
La DGT y ajoute également 2 nouvelles fiches : l’une consacrée à la recevabilité des moyens de preuve en matière disciplinaire, l’autre aux faits commis en dehors de l’exécution du contrat de travail, notamment dans le cadre de l’exercice du mandat ou de la vie personnelle du salarié.
Autre précision importante : selon ce guide, l’employeur qui met en œuvre la présomption de démission en cas d’abandon volontaire de poste d’un salarié protégé n’a pas à demander l’autorisation préalable de l’inspecteur du travail.
La DGT considère en effet que, dans cette hypothèse, la rupture est réputée intervenir à l’initiative du salarié.
Cette position appelle toutefois à la prudence. Le salarié peut toujours contester la rupture devant le conseil de prud’hommes.
Si la présomption de démission est écartée, le risque est particulièrement lourd pour l’employeur : s’agissant d’un salarié protégé, la rupture pourrait être requalifiée en licenciement nul faute d’autorisation administrative préalable.
Salariés protégés : un nouveau guide disponible – © Copyright WebLex
14 Sep 2026 | Actualités, Infos Fiscales
Le crédit d’impôt accordé aux entreprises françaises qui réalisent en France des productions cinématographiques ou audiovisuelles étrangères est aménagé. Au programme : une prolongation du dispositif, mais aussi de nouvelles règles concernant les artistes-interprètes. On fait le point…
Crédit d’impôt cinéma : prolongé jusqu’en 2028
Pour rappel, les entreprises de production cinématographique et audiovisuelle soumises à l’impôt sur les sociétés (IS) qui assurent en France la production exécutive d’œuvres produites par des entreprises établies hors de France peuvent, toutes conditions remplies, bénéficier d’un crédit d’impôt.
Sont notamment concernées les entreprises chargées de réunir les moyens techniques et artistiques nécessaires à la réalisation de l’œuvre, d’assurer la gestion matérielle de sa fabrication et de veiller à la bonne exécution de ces opérations.
Le bénéfice de cet avantage fiscal suppose notamment que l’œuvre concernée comporte des éléments rattachés à la culture, au patrimoine ou au territoire français et fasse l’objet de dépenses éligibles d’au moins 250 000 € ou, lorsque son budget de production est inférieur à 500 000 €, représentant au moins 50 % de ce budget.
Initialement applicable aux dépenses exposées jusqu’au 31 décembre 2026, le crédit d’impôt est prolongé jusqu’au 31 décembre 2028.
Une « clause d’antériorité » est également mise en place afin d’éviter qu’une production engagée avant cette échéance perde le bénéfice du dispositif en raison de dépenses réalisées ultérieurement.
Ainsi, les dépenses exposées après le 31 décembre 2028 pourront continuer à ouvrir droit au crédit d’impôt lorsqu’elles concernent des opérations ou prestations se rapportant à une œuvre ayant obtenu son agrément provisoire du Centre national du cinéma et de l’image animée (CNC) avant cette date.
Artistes-interprètes : des conditions d’éligibilité assouplies…
Autre évolution : les conditions applicables aux artistes-interprètes sont assouplies.
Jusqu’à présent, pour que les rémunérations versées aux artistes-interprètes puissent être retenues parmi les dépenses ouvrant droit au crédit d’impôt, ces derniers devaient respecter certaines conditions tenant à leur nationalité ou à leur résidence.
Cette condition est désormais supprimée : les artistes-interprètes n’ont plus à satisfaire de condition de nationalité ou de résidence pour que leur rémunération puisse être prise en compte.
Cette évolution les distingue notamment des auteurs et des personnels de la réalisation et de la production, qui restent soumis aux conditions de nationalité ou de résidence prévues dans le cadre du dispositif.
… mais des rémunérations désormais plafonnées
Cet assouplissement s’accompagne toutefois d’une nouvelle limite concernant le calcul du crédit d’impôt.
Les rémunérations versées aux artistes-interprètes et aux artistes de complément, ainsi que les charges sociales correspondantes, ne sont désormais retenues parmi les dépenses éligibles que dans la limite de 30 % du budget de production de l’œuvre.
Attention : ce plafond de 30 % concerne donc aussi bien les artistes-interprètes que les artistes de complément.
En revanche, la suppression des conditions de nationalité ou de résidence constitue une nouveauté pour les artistes-interprètes : les artistes de complément n’étaient déjà pas soumis à ces conditions.
Pour mémoire, d’autres plafonnements continuent parallèlement de s’appliquer au dispositif. L’ensemble des dépenses éligibles est notamment retenu dans la limite de 80 % du budget de production de l’œuvre et le montant du crédit d’impôt est plafonné à 30 M€ par œuvre.
Le taux du crédit d’impôt reste, quant à lui, fixé à 30 % des dépenses éligibles. Il peut être porté à 40 % pour certaines œuvres de fiction faisant largement appel au traitement numérique des images, sous réserve du respect des conditions requises.
À partir de quand ?
Ces nouvelles règles s’appliquent pour le calcul de l’IS dû au titre des exercices clos à compter du 21 février 2026.
Concrètement, pour les crédits d’impôt calculés au titre d’exercices clos avant cette date, les anciennes règles continuent de s’appliquer : les artistes-interprètes restent soumis aux anciennes conditions de nationalité ou de résidence et leurs rémunérations ne sont pas concernées par le nouveau plafond de 30 % du budget de production.
Pour les exercices clos à compter du 21 février 2026, les conditions de nationalité ou de résidence des artistes-interprètes disparaissent et le nouveau plafond de 30 % s’applique aux rémunérations et charges sociales des artistes-interprètes et des artistes de complément.
Production cinématographique étrangère : le crédit d’impôt joue les prolongations – © Copyright WebLex
14 Sep 2026 | Actualités, Infos juridiques
Les opérateurs du secteur funéraire ont l’obligation de mettre à la disposition des familles une notice d’information standardisée portant sur les tarifs et les conditions de vente des prestations funéraires. Une notice dont le contenu évolue à compter du 1er octobre 2026…
Tarifs et conditions de vente des prestations funéraires : quelle information ?
La réglementation relative à l’information précontractuelle due aux proches du défunt, et notamment l’information des familles sur les tarifs et les conditions de vente des prestations funéraires, qui est une obligation à laquelle doivent se plier les entreprises du secteur, est renforcée à compter du 1er octobre 2026 conformément aux recommandations du Conseil national de la consommation.
Concrètement, il est prévu que la notice d’information transmise aux familles doit être vierge de tout élément d’identification du professionnel et doit présenter de manière claire et essentielle les droits des familles en matière funéraire, ainsi que le détail des prestations obligatoires ou pouvant le devenir selon la situation.
Pour rappel, les devis doivent faire apparaître de manière distincte les prestations obligatoires, qui comportent la housse mortuaire en cas de transport avant mise en bière et, dans tous les cas, le cercueil, ses poignées, sa plaque d’identité et sa cuvette étanche, à l’exclusion de ses accessoires intérieurs et extérieurs, ainsi que soit les opérations d’inhumation, soit les opérations de crémation et l’urne cinéraire ou cendrier.
En fonction des circonstances ou des causes du décès, du mode de transport et des modalités de l’inhumation ou de la crémation, les prestations obligatoires incluent également les soins de conservation, le véhicule de transport de corps avant mise en bière, le cercueil hermétique muni d’un filtre épurateur.
Les devis, bons de commande et documentations générales remis par les opérateurs funéraires doivent se conformer à ce cadre. Un arrêté du ministre chargé de l’économie viendra préciser le contenu et les modalités d’application de cette notice.
A ce sujet, il est prévu que les opérateurs de pompes funèbres doivent désormais publier leur documentation générale sur leur site internet, s’ils en possèdent un, et afficher, de manière visible depuis l’extérieur de leur établissement et sur la page d’accueil de leur site web, une notice d’information standardisée.
La documentation tarifaire générale doit distinguer clairement les prestations systématiquement obligatoires (telles que la fourniture du cercueil muni de sa plaque d’identité, de poignées et d’une cuvette étanche), celles qui ne le sont que selon certaines circonstances (comme certains soins de conservation ou les cercueils hermétiques en cas de transport international), et les prestations optionnelles.
Les prestations fournies doivent obligatoirement donner lieu à la remise d’une note récapitulative au client conformément aux règles générales relatives à la publicité des prix des services.
Cette notice doit synthétiser les informations essentielles à connaître avant la souscription d’un engagement auprès d’un opérateur funéraire, et notamment :
- la vérification préalable de l’existence d’un contrat obsèques (notamment via l’AGIRA) ;
- le délai légal de 14 jours calendaires pour organiser l’inhumation ou la crémation, permettant de comparer plusieurs devis gratuits (la liste des opérateurs funéraires habilités est affichée dans les locaux d’accueil des chambres mortuaires, funéraires et des crématoriums et est disponible en préfecture, en mairie et dans les établissements de santé) ;
- la gratuité de la remise du devis et des 3 premiers jours en chambre mortuaire ou funéraire sous certaines conditions (notamment lors d’un transfert demandé par un établissement de santé ou un EHPAD sans chambre mortuaire) ;
- les règles applicables aux transports de corps, à la conservation et à la dispersion des cendres.
Il doit y être rappelé que sont réglementairement obligatoires :
- la fourniture du cercueil avec une plaque d’identité, une cuvette étanche et quatre poignées ;
- la housse mortuaire en cas de transport avant mise en bière ;
- si le défunt en est porteur, le retrait d’une prothèse (stimulateur cardiaque) fonctionnant au moyen d’une pile incompatible avec l’inhumation ou la crémation ;
- en cas d’inhumation : le personnel pour l’inhumation, le creusement et le comblement de la fosse, l’ouverture et la fermeture du caveau ;
- en cas de crémation : le personnel pour la crémation, la fourniture de l’urne avec la plaque et les prestations associées (scellement, dépôt en columbarium, inhumation sinon dispersion) ;
- en fonction des circonstances :
- les soins de conservation (actes de thanatopraxie) en cas de transport international du corps, selon la législation du pays d’accueil ou les règles fixées par la compagnie aérienne ;
- le cercueil hermétique muni d’un filtre épurateur en cas de cercueil fermé soit à résidence, soit dans un édifice cultuel ou dans un caveau provisoire, pour une durée excédant 6 jours, en cas de transport international du corps, selon la législation du pays d’accueil ou les règles fixées par la compagnie aérienne, et en cas d’infection transmissible ou décision du préfet.
De même, il est rappelé que :
- le transport du corps avant et après mise en bière est réalisé en fonction des circonstances et des choix de la famille ;
- avant mise en bière, le transport du corps du défunt vers le lieu de mise en bière (le domicile du défunt, une chambre mortuaire ou une chambre funéraire), où il va être conservé à cet effet, doit intervenir dans les 48 heures suivant le décès ;
- le cas échéant, la dispersion des cendres en pleine nature par la famille est libre et gratuite, mais elle doit être déclarée auprès de la mairie de la commune du lieu de naissance du défunt.
Précisions réglementaires visant les cercueils.
Au-delà de l’aménagement des obligations déclaratives imposées aux entreprises funéraires, des précisions ont également été apportées aux caractéristiques techniques des cercueils.
De nouvelles exigences techniques pour les essais de combustibilité réalisés en crématorium habilité ont été précisées.
Ainsi :
- s’agissant de l’inflammabilité : aucun matériau du cercueil ne doit s’enflammer pendant sa mise en place et son insertion dans le four jusqu’à la fermeture de la porte ;
- s’agissant du taux de cendre : le volume des cendres et imbrûlés du cercueil nu ne doit pas dépasser 0,6 litre (si ce critère ne peut être mesuré ainsi, leur masse ne doit pas excéder 2 % de la masse du cercueil nu) ;
- s’agissant de la qualité des cendres : les matériaux ne doivent pas émettre de cendres volantes visibles et irrécupérables en fin de combustion ;
- s’agissant des quincailleries d’assemblage :
- la masse totale des éléments de quincaillerie de la caisse et du couvercle est plafonnée à 750 grammes ;
- la somme des dimensions de chaque élément doit être inférieure à 200 mm ;
- ces pièces doivent impérativement être combustibles ou permettre un tri magnétique pour garantir la compatibilité avec le broyage et la collecte des cendres.
Entreprises funéraires : une information obligatoire des familles revisitée – © Copyright WebLex
14 Sep 2026 | Actualités, Infos juridiques
L’Autorité des normes comptables (ANC) produit des règlements qui s’imposent aux sociétés françaises concernant la gestion de leur comptabilité. Plusieurs nouveaux règlements viennent d’entrer en vigueur…
Autorité des normes comptables : mise à jour des règles de comptabilité
L’Autorité des normes comptables (ANC) a pour rôle d’orienter et d’uniformiser les règles comptables applicables aux sociétés basées en France.
Dans cette optique, elle est amenée à produire des règlements orientant la pratique sur certains points spécifiques.
Ces règlements s’imposent alors à toutes les structures concernées.
4 nouveaux règlements ont été homologués par le Gouvernement, entrés en vigueur au 4 septembre 2026, à savoir :
ANC : 4 nouveaux règlements homologués – © Copyright WebLex
14 Sep 2026 | Actualités, Infos juridiques
Dans une perspective de densification des projets de construction immobilière, destinée à répondre à la crise du logement et de la construction, la construction d’immeubles peut parfois rendre nécessaire le survol de terrains privés par des grues de chantier. Toutefois, l’installation d’une telle grue ne doit pas entraîner un trouble anormal à l’égard des voisins…
Le survol d’une grue de chantier : un trouble anormal de voisinage manifeste ?
Au cours des dernières années, le régime du trouble anormal de voisinage a connu des modifications notoires en passant d’une notion relevant pleinement de l’appréciation des juges vers un régime plus encadré.
Récemment, le Gouvernement a été interrogé sur la question de savoir si, dans le cadre d’un chantier de construction, le survol de terrains privés voisins par une grue de chantier doit être interprété comme un trouble anormal de voisinage.
Pour y répondre, le Gouvernement rappelle qu’il faut vérifier que les conditions du trouble anormal de voisinage soient remplies, c’est-à-dire :
- qu’il existe un trouble ;
- que celui-ci résulte du voisinage ;
- qu’il excède les inconvénients normaux de voisinage.
Pour rappel, le trouble ne doit pas forcément émaner d’une faute du voisin en question.
Pour apprécier l’anormalité du trouble, le Gouvernement précise que les juges doivent vérifier le contexte local, l’intensité et la répétition du trouble, ainsi que sa durée.
Il peut, par exemple, s’agir d’un trouble sonore ou visuel.
Ainsi, dans le cadre de la construction d’un immeuble, le Gouvernement indique que le voisin subissant un préjudice pourra engager la responsabilité du maitre de l’ouvrage sur le fondement du trouble anormal de voisinage, tandis que, la responsabilité du constructeur ne pourra être engagée que sur le fondement de la responsabilité extracontractuelle (ce qui suppose de caractériser une faute, un préjudice, et un lien de causalité entre la faute et le préjudice subi).
Le Gouvernement confirme que le juge a déjà caractérisé comme étant un trouble anormal de voisinage la présence permanente d’une grue au-dessus d’un hôtel recevant surtout des travailleurs dormant dans la journée, le chantier ayant duré plusieurs mois et ayant généré par ailleurs d’autres nuisances.
Il en est de même en cas de surplomb d’une maison sans autorisation par le contre-poids d’une grue pendant plus de 18 mois.
Une certaine vigilance demeure toutefois essentielle, puisque le Gouvernement vient insister sur le fait que l’appréciation souveraine du juge s’effectue au cas par cas : comme l’a rappelé la jurisprudence, le surplomb d’une grue n’est pas automatiquement constitutif d’un trouble anormal de voisinage.
Trouble anormal de voisinage : un frein pour les constructions immobilières ? – © Copyright WebLex
11 Sep 2026 | Actualités, Infos juridiques
Il est possible, pour les gérants de société, d’opérer une transaction en leur nom avec la société qu’ils gèrent. Pour autant, ce type de démarche est encadré afin de s’assurer que les intérêts de toutes les parties sont bien sauvegardés…
Conventions réglementées et procédure non respectée : de l’importance du préjudice
Le gérant d’une société qui entreprend une transaction en son nom avec la société doit veiller à suivre une procédure précise dite des conventions réglementées.
Une convention réglementée est un accord conclu entre la société et une personne qui lui est liée, comme son gérant ou ses associés.
Parce que ce type de convention peut être source de conflits d’intérêts, il est soumis à une procédure particulière comprenant une autorisation préalable et un contrôle a posteriori.
La non-observation de cette procédure peut entrainer l’engagement de la responsabilité personnelle du dirigeant.
Récemment, une affaire portée devant les juges permet d’apprécier la portée de cette responsabilité.
Dans cette affaire, le gérant d’une société reçoit l’autorisation de celle-ci de vendre un terrain constructible.
Sans autre forme de contrôle, il décide d’acheter ce terrain en son nom.
Ce à quoi les associés trouvent à redire, estimant que le terrain lui a été vendu à un prix inférieur à sa valeur réelle.
Et puisque le gérant n’a pas respecté la procédure des conventions réglementées, en ne sollicitant pas au préalable l’accord des associés pour la réalisation de cette transaction, les associés demandent que ce dernier indemnise la société.
Pour autant, si les juges reconnaissent effectivement que la procédure n’a pas été respectée, ils ne vont pas donner suite à la demande d’indemnisation de la société.
En effet, les juges considèrent que le gérant n’a causé aucun préjudice indemnisable à la société.
Quand bien même une évaluation du terrain par un expert estimait que le terrain avait une valeur supérieure à celle retenue pour la vente, les juges estiment qu’une estimation de ce type ne constitue pas une garantie de vendre au prix annoncé dans un marché soumis à de nombreux aléas.
De plus, même en dessous de l’estimation, le prix de vente final n’était pas suffisamment éloigné de la valeur réelle du terrain pour considérer que la société a été lésée.
Par conséquent, faute de démontrer un préjudice réel, le simple manquement dans le respect de la procédure ne justifie pas la demande d’indemnisation de la société formalisée par les associés.
Conventions réglementées : quelles conséquences quand la procédure n’est pas respectée ? – © Copyright WebLex

11 Sep 2026 | Actualités, Infos juridiques
Une aide exceptionnelle destinée à compenser une partie de la hausse du coût du gazole non routier supportée par certaines entreprises du secteur du bâtiment et des travaux publics pour le mois d’août 2026 est mise en place. À demander avant le 30 septembre 2026…
Hausse du coût du gazole non routier : aide exceptionnelle sur demande
Une aide financière mensuelle est instituée pour la période comprise entre le 1er et le 31 août 2026 au profit des entreprises françaises, exerçant une activité économique dans le secteur du bâtiment et des travaux publics et remplissant les conditions d’éligibilité cumulatives suivantes :
- elles exercent leur activité principale dans le secteur de la construction, des travaux, des forages et sondages ;
- elles exploitent du matériel mobile non routier dédié à ces activités ;
- elles sont inscrites, à la date du 31 mars 2026, au répertoire national des entreprises et leur date de début d’activité déclarée à ce même répertoire est, au plus tard, le 31 mars 2026 ;
- elles ne sont pas dissoutes à la date du 31 mars 2026, ou pour les entreprises individuelles, elles ne sont pas radiées à la date du 31 mars 2026 ;
- leur effectif ne doit pas excéder 50 salariés (appréciés au niveau du groupe le cas échéant) ;
- le montant du chiffre d’affaires annuel est inférieur à 50 millions d’euros ou le total de bilan est inférieur à 43 millions d’euros (appréciés au niveau du groupe le cas échéant) ;
- elles ne se trouvent pas à la date du 31 mars 2026 en procédure de sauvegarde, de redressement judiciaire ou de liquidation judiciaire ;
- elles sont à jour de leurs obligations déclaratives fiscales et sociales à la date du 31 mars 2026 ;
- elles n’ont pas de dettes fiscales ou sociales impayées à la date du 31 mars 2026, à l’exception de celles qui, à la date de dépôt de la demande d’aide, ont été réglées ou sont couvertes par un plan de règlement respecté (il n’est pas tenu compte des dettes fiscales inférieures ou égales à un montant total de 1 500 €, ni de celles dont l’existence ou le montant font l’objet, à la date du 31 mars 2026, d’un contentieux pour lequel une décision définitive n’est pas intervenue).
L’aide financière prend la forme d’une subvention attribuée par la direction générale des finances publiques. Son montant est égal à 20 centimes d’euros par litre de gazole non routier facturé entre le 1er et le 31 août 2026. Le montant de l’aide est limité à 4 000 € par entreprise.
Les entreprises éligibles adressent une demande de subvention, sur le site impots.gouv.fr, via le formulaire disponible à cet effet sur ce même site, entre le 1er septembre et le 30 septembre 2026 inclus (une entreprise ne peut déposer qu’une seule demande).
Chaque demande d’aide financière comporte :
- une déclaration sur l’honneur attestant l’exactitude des informations déclarées et le respect des conditions prévues ;
- l’ensemble des factures d’achat de gazole non routier du mois de juillet 2026, à renseigner également dans un fichier récapitulatif, prenant la forme d’un tableur dont le modèle à utiliser obligatoirement est disponible sur le site impots.gouv.fr ;
- l’indication du secteur d’activité de l’entreprise ;
- les coordonnées bancaires de l’entreprise ;
- le montant des aides reçues depuis trois années glissantes dans le cadre de la réglementation européenne de minimis, ainsi qu’une déclaration sur l’honneur attestant que le montant de l’aide ne fera pas dépasser le plafond requis.
Lorsque le montant de l’aide financière perçue excède 600 €, la subvention est restituée dans son intégralité, par le bénéficiaire, si l’excédent brut d’exploitation calculé pour l’exercice fiscal au cours duquel elle est accordée (déduction faite des aides exceptionnelles du même type perçues au titre des mois précédents, le cas échéant) est positif et supérieur ou égal à 98 % de celui de l’exercice fiscal précédent.
Hausse du coût du gazole non routier : une aide pour les entreprises du bâtiment pour le mois d’août 2026 – © Copyright WebLex

11 Sep 2026 | Actualités, Infos Sociales
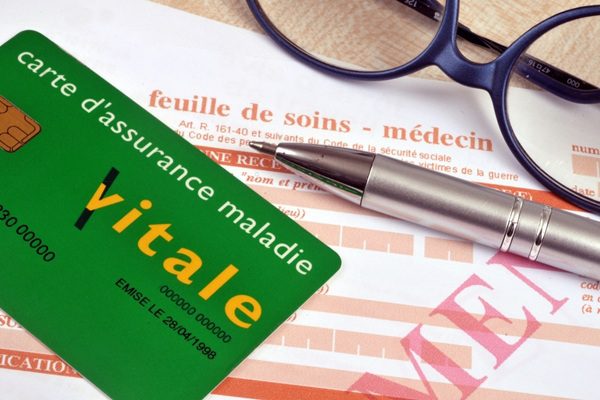
Les modalités de délivrance et d’utilisation de la carte Vitale viennent d’être précisées. Sont notamment concernés les assurés mineurs, pour lesquels les règles diffèrent selon l’âge, mais aussi les services numériques souhaitant utiliser l’application carte Vitale comme moyen d’identification électronique. Des frais sont également prévus en cas de demandes abusives de remplacement. Faisons le point.
Carte Vitale : des règles précisées pour les mineurs
Pour rappel, la carte Vitale, qu’elle soit délivrée sous forme matérielle ou accessible via une application mobile, permet notamment à l’assuré de justifier de ses droits auprès de l’Assurance maladie et de faciliter la prise en charge de ses soins.
De nouvelles règles viennent préciser les conditions dans lesquelles les assurés mineurs peuvent disposer de leur propre carte Vitale, avec des modalités différentes selon leur âge.
À partir de 16 ans, un mineur peut ainsi se voir délivrer une carte Vitale, sous réserve de l’accord d’au moins une personne exerçant l’autorité parentale.
La demande peut concerner une carte Vitale sous forme matérielle. Le mineur peut également demander sa délivrance sous forme d’application mobile, auquel cas il doit suivre un parcours d’activation spécialement prévu à cet effet.
Notez qu’une personne exerçant l’autorité parentale peut demander le blocage de la carte Vitale sous forme d’application mobile en prenant contact avec l’organisme d’Assurance maladie auquel le mineur est rattaché.
Pour les mineurs âgés de 12 à 15 ans, seule une carte Vitale sous forme matérielle peut être délivrée. La demande doit alors être effectuée par une personne exerçant l’autorité parentale auprès de l’organisme d’Assurance maladie auquel le mineur est rattaché.
En clair, un mineur peut disposer de sa propre carte Vitale physique dès 12 ans, tandis que l’accès à sa version mobile n’est possible qu’à partir de 16 ans.
Des règles particulières sont, par ailleurs, prévues lorsqu’un mineur est confié au service de l’aide sociale à l’enfance (ASE).
Le service de l’ASE doit alors informer l’organisme d’Assurance maladie du placement du mineur et demander son affiliation à titre personnel. La carte Vitale sous forme matérielle est ensuite adressée au service de l’ASE.
Lorsqu’un mineur confié à l’ASE est âgé d’au moins 16 ans et demande une carte Vitale sous forme d’application mobile, il bénéficie du parcours d’activation applicable aux personnes majeures.
Lorsque la prise en charge par l’ASE prend fin, le service doit en informer l’organisme d’Assurance maladie et, le cas échéant, lui communiquer l’identité et les coordonnées dont il dispose concernant la personne qui assure désormais l’entretien effectif et permanent du mineur.
La carte Vitale du mineur est alors mise à jour s’il est âgé d’au moins 12 ans. S’il a moins de 12 ans, elle est invalidée.
Carte Vitale : des règles précisées pour les usages numériques
Au-delà de ces règles concernant les mineurs, les conditions dans lesquelles certains services numériques peuvent utiliser l’application carte Vitale comme moyen d’identification électronique à distance sont également précisées.
Sont notamment concernés les fournisseurs de services intervenant dans le domaine sanitaire, social ou médico-social.
Pour utiliser ce dispositif, le fournisseur doit déposer un dossier comportant notamment des informations sur son identité, les services numériques concernés, les cas d’usage envisagés, ainsi que les garanties prévues en matière de sécurité et de protection des données personnelles.
La demande fait ensuite l’objet d’un examen destiné notamment à vérifier la compatibilité technique du service numérique.
Une fois cette compatibilité établie, le dossier est soumis à une commission réunissant notamment des représentants de l’Assurance maladie, de la Mutualité sociale agricole (MSA), des régimes spéciaux, des mutuelles, des assureurs et des institutions de prévoyance.
L’utilisation de l’application carte Vitale comme outil d’identification électronique n’est donc pas automatique : le fournisseur doit préalablement démontrer que son service respecte les exigences techniques, de sécurité et de protection des données applicables.
Carte Vitale : une facturation possible pour son remplacement (abusif)
Des frais peuvent désormais être réclamés en cas de demandes abusives de remplacement de la carte Vitale.
Ils s’élèvent à 5 € à compter de la 4e demande de remplacement au cours d’une même année civile pour une carte Vitale sous forme matérielle et à 2 € à compter de la 11e demande pour une carte Vitale sous forme d’application mobile.
L’objectif est ainsi de limiter les demandes répétées et abusives, sans empêcher le remplacement de la carte Vitale lorsque celui-ci est légitime.
Carte Vitale : du nouveau pour les mineurs et les services numériques – © Copyright WebLex

11 Sep 2026 | Actualités, Infos Sociales
En période de forte activité agricole, trouver suffisamment de logements pour accueillir les travailleurs saisonniers peut s’avérer difficile. La réglementation permet donc, dans certains territoires et à certaines périodes de l’année, de recourir à un hébergement sous tente. Une possibilité qui vient d’être étendue à 4 nouveaux départements. Lesquels ?
Hébergement temporaire des saisonniers agricoles : 4 nouveaux départements concernés
Pour mémoire, un employeur agricole peut, lorsque les capacités d’hébergement disponibles sont insuffisantes, être autorisé à loger temporairement certains travailleurs saisonniers sous des tentes mises à leur disposition.
Cette solution reste toutefois exceptionnelle : elle concerne les salariés saisonniers recrutés pour une durée inférieure à 1 mois et ne peut être mise en œuvre que pendant une période déterminée, comprise entre le 1er juin et le 30 septembre.
Autre condition essentielle : l’hébergement sous tente n’est pas autorisé partout en France. Seuls certains départements expressément désignés peuvent permettre aux employeurs agricoles d’y recourir.
La liste des territoires concernés vient justement d’être élargie : la Côte-d’Or, le Rhône, la Saône-et-Loire et l’Yonne font désormais partie des départements dans lesquels ce type d’hébergement temporaire peut être autorisé.
Attention toutefois : cette extension géographique ne signifie pas que l’employeur peut installer librement des tentes pour ses salariés.
L’hébergement reste soumis à des conditions précises destinées à garantir des conditions de vie et de sécurité adaptées, notamment en matière d’aménagement du terrain, de couchage, d’accès à l’eau potable, d’installations sanitaires et de protection contre les risques climatiques.
En pratique, les exploitants agricoles concernés disposent donc d’une possibilité supplémentaire pour loger leurs travailleurs saisonniers, mais à la condition de respecter l’ensemble des exigences prévues pour ce mode d’hébergement.
Travailleurs saisonniers agricoles : l’hébergement sous tente étendu à de nouveaux départements – © Copyright WebLex

11 Sep 2026 | Actualités, Le coin du dirigeant
Vous louez ou sous-louez une partie de votre résidence principale ? Les loyers perçus peuvent, toutes conditions remplies, être exonérés d’impôt sur le revenu, à condition notamment que leur montant reste « raisonnable ». À ce titre, les plafonds applicables pour 2026 viennent d’être précisés…
Location d’une partie de sa résidence principale : une exonération sous conditions
Pour rappel, les personnes qui louent ou sous-louent en meublé une partie de leur habitation principale peuvent bénéficier d’une exonération d’impôt sur le revenu au titre des loyers perçus.
Pour cela, plusieurs conditions doivent être simultanément remplies.
Tout d’abord, les pièces louées ou sous-louées doivent effectivement faire partie de la résidence principale du bailleur. La location doit donc conduire ce dernier à réduire le nombre de pièces qu’il occupe personnellement.
À ce titre, des dépendances immédiates, telles que des chambres de service aménagées sous les combles, peuvent être considérées comme faisant partie de l’habitation principale dès lors qu’elles forment un tout indissociable avec celle-ci.
À l’inverse, des locaux suffisamment indépendants de l’habitation principale, au regard notamment de leur configuration, de leur superficie, de leur accès ou encore de la présence d’une cuisine ou d’une salle de bain privative, peuvent ne pas ouvrir droit à l’exonération.
Ensuite, les pièces louées doivent constituer pour le locataire ou le sous-locataire sa résidence principale ou, sous certaines conditions, la résidence temporaire d’un salarié saisonnier.
À ce titre, le logement dans lequel un étudiant séjourne habituellement pendant l’année universitaire est considéré comme sa résidence principale, même s’il conserve son domicile légal chez ses parents. Il en va de même pour un apprenti contraint de séjourner sur le lieu de son apprentissage.
Enfin, le prix de la location doit être fixé dans des limites raisonnables.
Loyer raisonnable : quels plafonds pour 2026 ?
Pour apprécier le caractère raisonnable du loyer, 2 plafonds annuels par mètre carré de surface habitable, charges non comprises, sont retenus selon la localisation du logement. Pour l’année 2026, ils sont fixés à :
- 215 € par m² et par an en Île-de-France ;
- 159 € par m² et par an dans les autres régions.
En dessous de ces montants, le loyer est considéré comme raisonnable.
À titre d’exemple, pour une chambre de 15 m² située hors Île-de-France, le plafond annuel s’établit à 2 385 € hors charges, soit 198,75 € par mois.
Pour une chambre de même superficie située en Île-de-France, il atteint 3 225 € par an, soit 268,75 € par mois, hors charges.
Notez que ces plafonds constituent des seuils de tolérance permettant de considérer le prix comme raisonnable. Leur dépassement ne signifie donc pas, à lui seul, que le loyer est nécessairement excessif : son caractère raisonnable doit alors être apprécié au regard des circonstances.
Une exonération applicable jusqu’à fin 2026
Attention, cette exonération est, en l’état actuel des textes, temporaire.
Elle s’applique aux locations et sous-locations réalisées jusqu’au 31 décembre 2026.
Sauf nouvelle prorogation, les loyers tirés de la location ou de la sous-location d’une partie de la résidence principale ne pourront donc plus bénéficier de cette exonération à compter de 2027.
Louer une partie de sa résidence principale : quelle fiscalité en 2026 ? – © Copyright WebLex

11 Sep 2026 | Actualités, Le coin du dirigeant
Les règles du régime micro-BIC applicables aux loueurs en meublé ont récemment évolué, notamment pour les meublés de tourisme. Avec la revalorisation de certains seuils en 2026, des précisions relatives aux plafonds et aux abattements applicables viennent d’être apportées. Lesquelles ?
Location meublée : 2 régimes à distinguer
Pour rappel, les revenus tirés d’une activité de location meublée sont imposables dans la catégorie des bénéfices industriels et commerciaux (BIC).
Lorsque les conditions sont réunies, le loueur peut bénéficier du régime micro-BIC : son bénéfice imposable est alors déterminé en appliquant directement un abattement forfaitaire à ses recettes, sans déduction de ses charges réelles.
Pour les revenus perçus en 2026, les locations meublées relèvent, en principe, du régime micro-BIC lorsque le chiffre d’affaires n’excède pas 83 600 €. Le bénéfice imposable est alors déterminé après application d’un abattement forfaitaire de 50 %.
Sont notamment concernés :
- les locations meublées de longue durée ;
- les meublés de tourisme classés ;
- les chambres d’hôtes.
Un régime spécifique est toutefois applicable aux meublés de tourisme non classés. Pour ces locations, le régime micro-BIC ne peut s’appliquer que lorsque le chiffre d’affaires n’excède pas 15 000 €. L’abattement forfaitaire est, dans ce cas, limité à 30 %.
Notez que le seuil de 15 000 € n’est pas revalorisé pour 2026.
LMP ou LMNP : sans incidence sur ces seuils
Une précision importante est apportée concernant la détermination du seuil applicable : il faut tenir compte de la nature de l’activité de location exercée, et non de son caractère professionnel ou non professionnel.
En clair, le fait d’être considéré comme loueur en meublé professionnel (LMP) ou loueur en meublé non professionnel (LMNP) est sans incidence pour déterminer le seuil de chiffre d’affaires et le taux d’abattement applicables dans le cadre du régime micro-BIC.
C’est donc bien le type de bien loué et, pour les meublés de tourisme, son classement ou non, qui doit être pris en compte.
Plusieurs activités de location : attention aux différents seuils
Une même personne peut exercer plusieurs activités de location meublée relevant de seuils différents, par exemple en louant à la fois un meublé de tourisme classé et un meublé de tourisme non classé.
Dans cette situation, le respect du plafond global de chiffre d’affaires ne suffit pas nécessairement pour bénéficier du régime micro-BIC.
Lorsque plusieurs activités commerciales relevant de limites différentes sont exercées, il faut également vérifier que le chiffre d’affaires correspondant à chacune des activités soumises à une limite particulière ne dépasse pas le seuil qui lui est propre.
Ainsi, la réalisation de recettes provenant d’un meublé de tourisme non classé impose notamment de surveiller le seuil spécifique de 15 000 € applicable à cette activité.
Location meublée : quel régime réel en 2026 ?
Enfin, lorsque le loueur ne peut pas bénéficier du régime micro-BIC ou choisit d’y renoncer, ses revenus sont imposés selon un régime réel.
Pour 2026, la limite supérieure du régime réel simplifié applicable aux activités de location meublée est portée à 286 000 €, contre 254 000 € auparavant.
Au-delà de cette limite, le loueur relève, en principe, du régime réel normal.
Location meublée : quelle fiscalité en 2026 ? – © Copyright WebLex

