17 Juil 2024 | Actualités, Infos Sociales
La loi dite « Partage de la valeur » a introduit un nouveau dispositif intitulé « plan de partage de la valorisation de l’entreprise » (PPVE) permettant d’intéresser les salariés aux résultats de l’entreprise selon des modalités propres. On connaît désormais les modalités concrètes de sa mise en place…
PPVE : comment le mettre en place ?
Pour mémoire, le plan de partage de la valorisation de l’entreprise (PPVE) est un dispositif permettant aux employeurs qui le souhaitent de verser une prime aux salariés lorsque la valeur de l’entreprise augmente pendant 3 ans, tout en bénéficiant d’exonérations sociales et fiscales.
Le PPVE est ouvert à tout salarié présent dans l’entreprise depuis au moins 1 an, même si cette condition d’ancienneté peut être aménagée par les signataires de l’acte qui le met en place.
Mais, jusqu’alors, ce dispositif ne pouvait pas être mis en place faute de précisions nécessaires. C’est désormais chose faîte.
- Modalités de négociation et de dépôt de l’accord
Si on savait que le PPVE pouvait être mis en place dans l’entreprise par accord, les modalités de ce dépôt viennent d’être précisées, pour assurer le bénéfice des exonérations sociales et fiscales inhérentes.
Comme tout accord, l’accord instituant le PPVE doit être déposé sur la plateforme dédiée « TéléAccord ».
Ainsi, en plus d’une version signée des parties, ce dépôt doit s’accompagner d’abord de la preuve de la notification du texte à l’ensemble des syndicats représentatifs (ou bien d’une approbation par le personnel lorsque l’accord résulte d’une ratification).
Notez que lorsque le texte prévoit également, au cas par cas, les pièces nécessaires lorsque le PPVE est mis en place via d’autres instruments.
À titre d’exemple, on peut citer l’accord conclu entre l’employeur et le CSE : dans ce cas, il est désormais prévu que ce dépôt doit s’accompagner d’un émargement de l’ensemble des salariés signataires ou d’un procès-verbal de réunion rendant compte de la consultation.
- Contrôle par l’URSSAF ou la MSA
Le PPVE fait l’objet d’un contrôle par l’URSSAF ou la MSA selon les mêmes modalités que celles prévues pour les accords de participation et d’intéressement, dans un délai de 3 mois, permettant de vérifier la conformité du plan avec la législation applicable.
Ce contrôle et l’absence d’observations faites à son issue conditionne le bénéfice des exonérations sociales et fiscales.
- Étendue de l’information du salarié par l’employeur et possibilité d’affectation à un plan d’épargne
Pour rappel, la prime issue du PPVE est calculée en appliquant le taux de variation de la valeur de l’entreprise sur la période de 3 ans, appliqué au salaire de référence de chaque salarié.
Ce salaire de référence est calculé en tenant compte de la rémunération, de la classification ou encore de la durée de travail de chaque salarié.
Après le dépôt du PPVE selon les conditions déjà exposées, l’employeur doit impérativement remettre au salarié une fiche, distincte du bulletin de paie, indiquant :
- le montant de référence attribué à chaque salarié selon le critère de modulation appliqué, le cas échéant ;
- le montant de la prime attribuée au salariée ;
- la retenue qui y est opérée au titre de la CSG et CRDS ;
- la possibilité d’affectation de la prime sur un plan d’épargne dans un délai de 15 jours maximum ;
- le délai à partir duquel la somme sera négociable ou exigible dans le cas où la somme versée au titre de la prime est affectée sur un plan d’épargne retraite.
Notez que cette information peut tout à fait être remise au salarié par voie électronique, sauf opposition de ce dernier. Ce dernier pourra également placer la prime issue de la PPVE sur un plan d’épargne.
S’il décide de la placer, en tout ou partie, sur un plan d’épargne retraite d’entreprise, il pourra bénéficier d’une exonération d’impôt sur le revenu dans la limite de 5% des ¾ du plafond annuel de la sécurité sociale.

17 Juil 2024 | Actualités, Le coin du dirigeant
Les particuliers qui investissent dans des entreprises immobilières, dites « foncières solidaires » peuvent, toutes conditions remplies, bénéficier d’un avantage fiscal. Dans le cadre de leurs activités, ces « foncières solidaires » ont des obligations administratives qui viennent d’être simplifiées. Focus.
Foncières solidaires : simplification des démarches
Pour rappel, les particuliers qui investissent dans des entreprises immobilières, dites « foncières solidaires », peuvent bénéficier, toutes conditions remplies, d’une réduction d’impôt sur le revenu.
Ces entreprises « foncières solidaires » exercent leur activité en faveur de personnes en situation de fragilité économique ou sociale. Par leurs actions, elles mettent à leur disposition des biens immobiliers à un tarif inférieur à celui du marché de référence, sous réserve que ces personnes respectent certaines conditions, notamment liées à leurs ressources.
Dans ce cadre, les « foncières solidaires » sont tenues de collecter les avis d’imposition ou de non-imposition à l’impôt sur le revenu (IR) de tous leurs bénéficiaires.
Jusqu’à présent, cette collecte s’effectuait, d’une part, l’année précédant celle de leur entrée dans le logement et, d’autre part, chaque année suivant celle de cette entrée dans le logement.
Depuis le 6 juillet 2024, la collecte des avis de l’année précédant celle de l’entrée du bénéficiaire dans le logement reste obligatoire. En revanche, pour les années suivantes, une simplification est mise en place.
Désormais, tous les 3 ans suivant l’année de son entrée dans le logement, le bénéficiaire est tenu de communiquer à la « foncière solidaire » les avis d’imposition ou de non-imposition à l’IR de l’année précédente.
Foncières solidaires : une simplification administrative actée ! – © Copyright WebLex
17 Juil 2024 | Actualités, Infos juridiques
La Commission nationale de l’informatique et des libertés (CNIL) peut être amenée à coopérer avec ses homologues européens pour des enquêtes des procédures pouvant amener à sanctionner des entités défaillantes dans le traitement des données personnelles. Exemple…
Sanctions pour une entreprise ne permettant pas aux utilisateurs d’exercer leurs droits
Après avoir été saisie de nombreuses plaintes au sujet d’une application de vente d’objets d’occasions entre particuliers et de sa gestion des données à caractère personnel, la Commission nationale de l’informatique et des libertés (CNIL) s’est rapprochée de l’autorité de contrôle lituanienne afin de passer en revue la situation.
L’entreprise, bien que basée en Lituanie, propose ses services dans de nombreux pays et les utilisateurs français ont fait remonter à de nombreuses reprises leurs préoccupations concernant le traitement de leurs données personnelles.
Au terme de leurs investigations, les deux autorités ont identifié plusieurs manquements de l’entreprise aux dispositions du Règlement général sur la protection des données (RGPD).
Notamment, en ce qui concerne l’exercice des droits des utilisateurs qui pouvaient rencontrer des difficultés lors de leurs demandes d’effacement de leurs données, l’entreprise demandant, pour ce faire, des précisions pourtant non nécessaires au regard du règlement. À l’inverse, celle-ci se gardait de justifier les raisons de ses refus d’effacement de données alors qu’elle est censée le faire.
Autre élément : l’entreprise avait mis en place des mesures de « bannissement furtif », également appelé « shadow ban ». Cela consiste à invisibiliser un utilisateur aux yeux des autres sans l’en avertir.
Ce dispositif avait été mis en place afin d’écarter certains utilisateurs jugés malveillants par l’entreprise. Cependant, cela posait le problème de l’exercice des droits des personnes concernées qui, n’étant pas averties, se voyaient privées de la possibilité de réagir face à cette mise à l’écart.
Pour ces différents manquements, les autorités ont décidé d’infliger une amende de 2,3 millions d’euros.
Pour rappel, les amendes liées à la méconnaissance des dispositions du RGPD se calculent sur le chiffre d’affaires annuel mondial de l’entreprise concernée (maximum 4 %).
CNIL : une sanction en coopération européenne – © Copyright WebLex

17 Juil 2024 | Actualités, Infos juridiques
En matière de soins médicaux, l’indisponibilité d’un produit peut entraîner des conséquences lourdes. C’est pourquoi il existe des procédures dédiées à l’anticipation de ce type d’évènements. Évolutions à venir pour les dispositifs médicaux et les dispositifs médicaux in vitro…
Mise en place d’un meilleur suivi de la disponibilité des dispositifs médicaux
Ces dernières années, à plusieurs reprises, des pénuries de médicaments ont fait l’actualité. Mais les médicaments ne sont pas les seuls produits pour lesquels un défaut d’approvisionnement peut avoir de graves conséquences en matière de santé.
Les dispositifs médicaux (DM) et dispositifs médicaux in vitro (DMDIV) sont également concernés et font donc l’objet d’un suivi qui leur est propre.
L’Agence nationale de sécurité du médicament et des produits de santé (ANSM) travaille avec les acteurs du secteur pour établir des procédures permettant d’anticiper l’indisponibilité des dispositifs.
À partir du 1er septembre 2024, les procédures mises en place par l’ANSM vont évoluer dans l’optique d’assurer un suivi plus efficace et transparent des produits.
Des grilles d’évaluations seront notamment mises à disposition pour que les acteurs du secteur puissent faire leur propre évaluation de l’état de leur approvisionnement.
Les déclarations d’indisponibilité pourront également être faites par l’intermédiaire du site démarches-simplifiees.fr.
Dispositifs médicaux : évolution des déclarations d’indisponibilité – © Copyright WebLex

17 Juil 2024 | Actualités, Infos juridiques
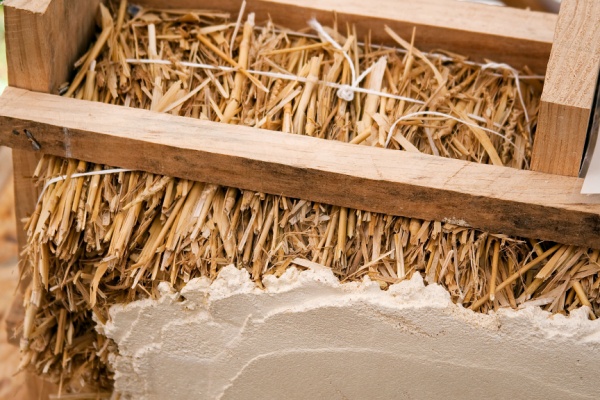
Le label « bâtiment biosourcé » permet de mettre en valeur les nouvelles constructions utilisant des produits biosourcés, autrement dit d’origine végétale ou animale. Ce label, créé en 2012, a bénéficié d’une petite mise à jour…
Label « bâtiment biosourcé » : mêmes critères, nouveaux paliers
En 2012, l’État a mis en place le label « bâtiment biosourcé » afin de promouvoir dans les constructions neuves l’utilisation de matériaux dont l’origine est, en tout ou partie, végétale ou animale.
Si les grandes lignes restent les mêmes, les critères d’obtention de ce label ont été mis à jour.
Parmi les nouveautés, 2 notions qui, bien que centrales dans ce label, n’avaient pas été définies jusque-là, sont précisées :
- la notion de « carbone biogénique stocké » qui correspond au carbone issu de l’atmosphère, capté par la biomasse et stocké dans un produit biosourcé ;
- la notion de « fonctions des produits de construction biosourcés » qui désigne les rôles desdits produits mis en œuvre dans le bâtiment parmi une liste de 8 fonctions :
- structure, maçonnerie, gros œuvre, charpente ;
- façade ;
- couverture, étanchéité ;
- menuiseries intérieures et extérieures, fermetures ;
- isolation ;
- cloisonnement, plafonds suspendus ;
- revêtements des sols et murs, peintures, produits de décoration ;
- produits de préparation et de mise en œuvre.
Le dispositif conserve ses 3 niveaux du label qui existaient déjà mais en mettant à jour les critères.
Notez que ces niveaux reposent toujours sur les quantités de carbone stocké et sur les fonctions assurées par les produits de construction.
Concernant les quantités de carbone biogénique stocké par unité de surface, les nouvelles valeurs sont disponibles ici.
Concernant les fonctions des produits, il faut respecter les critères suivants
- pour obtenir le 1er niveau 2024, les produits de construction biosourcés du bâtiment doivent remplir au moins 2 fonctions parmi la liste citée plus haut ;
- pour obtenir le 2e niveau 2024, les produits doivent remplir au moins 2 fonctions différentes dont l’isolation ;
- pour obtenir le 3e niveau 2024, les produits doivent remplir au moins 3 fonctions différentes dont l’isolation.
Pour obtenir le label « bâtiment biosourcé », il faut déposer une demande auprès d’un organisme ayant passé une convention spéciale avec l’État, en présentant un dossier contenant notamment :
- les plans et métrés décrivant les ouvrages ;
- les hypothèses, données et résultats du calcul de la quantité de carbone biogénique stocké ;
- les preuves que les produits de construction biosourcés entrant dans le calcul de la quantité de carbone biogénique stocké satisfont aux critères d’attribution du label.
Label « bâtiment biosourcé » : des critères rénovés ! – © Copyright WebLex
16 Juil 2024 | Actualités, Infos juridiques
Un nouveau type de prêt est mis en place au bénéfice des entreprises de la filière viticole. Ce prêt dit « bonifié » leur permet de lisser le remboursement de leurs prêts garantis par l’État (PGE). Sous quelles conditions ?
Un nouveau prêt pour accompagner les entreprises viticoles face à leurs obligations bancaires
Annoncé en octobre 2023, le dispositif de prêt bonifié pour les entreprises de la filière viticole est mis en place pour les aider à faire face à leurs obligations bancaires.
Les établissements de crédit ou les sociétés de financement qui auront passé une convention avec le ministère chargé de l’agriculture pourront accorder des prêts bonifiés aux entreprises viticoles répondant aux critères suivants :
- l’entreprise a le caractère d’exploitant viticole ou de société coopérative viticole ;
- elle est établie dans le territoire hexagonal ou en Corse ;
- elle a souscrit un prêt garanti par l’État (PGE) qui n’est pas encore remboursé.
Le prêt bonifié qui peut être accordé répond aux conditions suivantes :
- il n’excède pas le montant du solde (capital, intérêts, frais annexes) qui reste dû à date ;
- sa durée est comprise entre 12 et 25 mois ;
- son taux est de 2,5 %.
Les pièces composant le dossier que les entreprises doivent transmettre aux établissements de crédit ou sociétés de financement peuvent être consultées ici.
Les prêts bonifiés pourront être accordés jusqu’au 1er juillet 2025.
Entreprises viticoles : un prêt peut en cacher un autre ! – © Copyright WebLex

16 Juil 2024 | Actualités, Infos Fiscales
Les propriétaires ou gestionnaires de logements locatifs intermédiaires achetés dans le cadre d’une acquisition-amélioration bénéficient, toutes conditions par ailleurs remplies, d’un taux réduit de TVA de 10 % pour réaliser les travaux. Les critères de performance énergétique à atteindre viennent d’être publiés…
Investissement locatif intermédiaire : une TVA à taux réduit, sous conditions
Les personnes qui achètent un logement locatif intermédiaire avec rénovation obligatoire, ce qui juridiquement constitue une opération d’acquisition-amélioration, bénéficient, toutes conditions par ailleurs remplies, d’un taux réduit de TVA de 10 % pour réaliser les travaux.
Entre autres conditions (plafond de ressources des locataires, plafond de loyer, localisation dans une zone tendue) figure celle d’améliorer la performance énergétique du logement.
Dans ce cadre, le niveau de l’amélioration de la performance énergétique à atteindre pour bénéficier de ce taux réduit vient d’être fixé.
Schématiquement, en France métropolitaine, les propriétaires et les gestionnaires de ces logements doivent justifier que les travaux d’amélioration réalisés ont permis de gagner au moins 2 classes de diagnostic de performance énergétique (DPE), soit :
- obtenir la classe A ou B si, avant la réalisation des travaux, le logement était classé D ;
- obtenir la classe A, B ou C si, avant la réalisation des travaux, le logement était classé E, F ou G.
Notez qu’un audit énergétique du logement doit être réalisé avant la réalisation des travaux.
Pour les logements situés dans les territoires d’Outre-mer, les propriétaires ou gestionnaires doivent réaliser au moins un geste de travaux portant sur l’enveloppe du bâti (murs, toitures, etc.) et au moins un geste de travaux portant sur les équipements (chauffage, ventilation, etc.).
Les différents types de geste et les critères de performance exigés sont consultables ici.
Notez que ces nouvelles dispositions sont entrées en vigueur le 11 juillet 2024.
TVA à taux réduit et logements locatifs intermédiaires : les critères de performance énergétique sont connus ! – © Copyright WebLex

16 Juil 2024 | Actualités, Infos juridiques
En réaction aux évènements du mois de mai 2024, l’État a mis en place une aide financière pour soutenir les entreprises de Nouvelle-Calédonie. Cette subvention a fait l’objet de quelques précisions. Faisons le point.
L’aide de l’État élargie à de nouvelles entreprises
Afin de limiter les conséquences économiques négatives de la crise en Nouvelle-Calédonie, l’État a mis en place une aide financière pour les entreprises sous la forme d’une subvention pour les mois de mai et de juin 2024.
Le Gouvernement a apporté quelques précisions au dispositif qui ont permis de l’élargir.
D’abord, la condition d’éligibilité selon laquelle une entreprise ne doit pas être contrôlée par une société commerciale a été supprimée. Autrement dit, l’aide est à présent ouverte aux filiales.
Par conséquent, les 2 conditions suivantes devront être appréciées au niveau du groupe, le cas échéant :
- l’effectif est inférieur ou égal à 250 salariés ;
- le montant du chiffre d’affaires constaté lors du dernier exercice clos est inférieur à 6 milliards de francs CFP ;
Ensuite, des montants planchers ont été instaurés :
- pour le mois de mai 2024, l’aide minimum sera de 750 € (toujours plafonnée à 3 000 €) ;
- pour le mois de juin 2024, l’aide minimum sera de 1 500 € (toujours plafonnée à 6 000 €).
Notez que les entreprises qui ont reçu moins de 750 € pour le mois de mai se verront verser le complément sans démarche supplémentaire à réaliser.
Pour finir, l’aide a été étendue à certaines entreprises qui ne remplissaient pas tous les critères d’éligibilité en matière de date de création et de chiffre d’affaires.
Pour rappel, les entreprises devaient, initialement, être créées au plus tard le 30 novembre 2022 pour être éligibles. À présent, les entreprises créées entre le 1er décembre 2022 et le 31 mars 2024 le sont également.
Dans ce cas, il faut que le chiffre d’affaires mensuel moyen depuis la création de l’entreprise soit inférieur à 500 millions de francs CFP au niveau du groupe.
Notez que :
- pour l’aide concernant le mois de mai 2024, l’entreprise doit avoir subi une perte d’au moins 25 % entre son chiffre d’affaires réalisé en mai 2024 et celui réalisé en avril 2024 ;
- pour l’aide concernant le mois de juin 2024, l’entreprise doit avoir subi une perte d’au moins 50 % entre son chiffre d’affaires réalisé en juin 2024 et celui réalisé en avril 2024.
Dans ce cas, l’aide sera forfaitaire : 750 € pour le mois de mai et 1 500 € pour le mois de juin.
Création d’une commission consultative d’évaluation
L’aide s’accompagne maintenant d’une commission consultative chargée d’émettre un avis sur les demandes de soutien financier à caractère exceptionnel. Ces demandes doivent, bien entendu, être formulées par des entreprises de Nouvelle-Calédonie dans le cadre des dégâts subis par la crise du 14 mai 2024.
Cette commission peut être saisie par une entreprise ou par le directeur des finances publiques de Nouvelle-Calédonie dans le cadre des dossiers présentant des difficultés financières sérieuses que les dispositifs de soutien en vigueur ne permettent pas de résoudre.
Pour que son dossier soit examiné, l’entreprise doit être :
- immatriculée au répertoire des entreprises et des établissements ;
- créée au plus tard le 31 mars 2024 ;
- à jour de ses obligations déclaratives fiscales et sociales ;
- sans dette fiscale ou sociale impayée au 30 avril 2024, à l’exception de celles :
- réglées ou couvertes par un plan de règlement respecté, à la date de dépôt de la demande d’aide ;
- inférieures ou égales à 180 000 francs CFP ;
- dont l’existence ou le montant font l’objet, au 30 avril 2024, d’un contentieux qui n’a pas été tranché définitivement par le juge ;
- hors procédure de redressement judiciaire ou de liquidation judiciaire à la date du 30 avril 2024 ;
- avec un chiffre d’affaires supérieur à 57 millions de francs CFP.
Par ailleurs, il faut que la somme de son chiffre d’affaires mensuel réalisé en mai 2024 et de celui réalisé en juin 2024 vaille moins de 125 % du chiffre d’affaires mensuel moyen du dernier exercice clos.
Enfin, l’entreprise doit être dans une situation où l’aide « classique » de l’État et les versements reçus des assurances ne lui ont pas permis de compenser les coûts fixes subis pendant la période de crise, la notion de « coûts fixes » restant encore à définir.
Une fois le dossier reçu, la commission donne un avis sur la situation financière de l’entreprise et peut proposer une aide financière exceptionnelle complémentaire qui peut prendre la forme :
- d’une subvention dont le montant est doublement plafonné à 22,5 % du chiffre d’affaires mensuel moyen du dernier exercice clos, et à 500 000 € maximum par entreprise ;
- d’un prêt.
Notez qu’il reviendra au ministère chargé de l’Économie de suivre, ou non, l’avis de la commission.

16 Juil 2024 | Actualités, Infos Fiscales
La loi de finances pour 2024 a étendu la liste des investissements exclus des avantages fiscaux « Girardin ». Sont désormais exclus les achats de véhicules de tourisme qui ne sont pas strictement indispensables à l’exercice d’une activité aquacole, agricole, sylvicole ou minière. Précisions !
Investissements productifs Outre-mer : exclusions de certains véhicules
Comme chaque année, la loi de finances pour 2024 a aménagé certains des avantages fiscaux dits « Girardin » tels que :
- la réduction d’impôt sur le revenu (IR) à raison des investissements productifs neufs réalisés dans les départements d’outre-mer, dans le cadre d’une entreprise exerçant une activité agricole ou une activité industrielle, commerciale ou artisanale ;
- la déduction des résultats imposables d’une somme égale au montant hors taxes et hors frais de toute nature des investissements productifs réalisés dans les départements de la Guadeloupe, de la Guyane, de la Martinique, de Mayotte et de la Réunion pour l’exercice d’une activité agricole ou une activité industrielle, commerciale ou artisanale ;
- le crédit d’impôt en faveur des investissements productifs neufs réalisés outre-mer ;
- la réduction d’impôt à raison des investissements productifs neufs réalisés à Saint-Pierre-et-Miquelon, en Nouvelle-Calédonie, en Polynésie française, à Saint-Martin, à Saint-Barthélemy, dans les îles Wallis et Futuna et les Terres australes et antarctiques françaises qui profite, toutes conditions remplies, aux entreprises soumises à l’IS.
La loi de finances pour 2024 a complété la liste des activités ne permettant pas de bénéficier de ces avantages fiscaux.
En outre, les achats de véhicules de tourisme qui ne sont pas strictement indispensables à l’exercice d’une activité aquacole, agricole, sylvicole ou minière sont ainsi désormais exclus du bénéfice des avantages fiscaux.
Dans ce cadre, depuis le 1er janvier 2024, seuls ouvrent droit aux avantages fiscaux les achats de véhicules de tourisme sans lesquels une entreprise aquacole, agricole, sylvicole ou minière ne pourrait pas poursuivre l’exercice de son activité.
Véhicules de tourisme éligibles au dispositif « Girardin » : ça se précise ! – © Copyright WebLex

16 Juil 2024 | Actualités, Infos Sociales
Alors qu’ils en étaient privés jusqu’à présent, les orphelins dont l’un des parents relevait du statut de travailleur indépendant peuvent désormais toucher une pension de réversion. Et ce, depuis le 9 juillet 2024… Explications
Pension de réversion pour les enfants orphelins : oui pour les travailleurs indépendants !
Les enfants orphelins de moins de 21 ans de salariés du secteur public ou du secteur privé peuvent percevoir une partie de la retraite de leurs parents décédés (à hauteur de 54 % de la retraite de base du parent décédé). Mais le bénéfice de cette pension de réversion offerte aux enfants orphelins ne s’appliquait pas aux travailleurs indépendants.
Initié par la loi de financement de la sécurité sociale pour 2024, cet oubli est réparé et le bénéfice de cette pension de réversion aux enfants orphelins de moins de 21 ans de parents bénéficiant du statut de travailleurs indépendants est désormais effectif depuis le 9 juillet 2024 (ou, plus exactement, au titre des décès survenus depuis le 9 juillet 2024).
Cette limite d’âge de moins de 21 ans peut être repoussée à 25 ans si les revenus de l’enfant orphelin ne dépassent pas le plafond suivant : SMIC horaire x 169 heures x 12 (soit un salaire égal à 12 994 € brut annuel).
Aucune limite d’âge n’est imposée si l’enfant orphelin est titulaire d’une pension d’invalidité d’au moins 80 % (et pour autant que ses revenus ne dépassent pas le seuil précité).
Travailleurs indépendants : nouvelle pension de réversion – © Copyright WebLex

16 Juil 2024 | Actualités, Infos juridiques
Le plan eau mis en place par le Gouvernement porte de nombreuses mesures visant à optimiser l’utilisation faite de cette ressource vitale. En début d’année 2024, le secteur de l’industrie agroalimentaire s’est vu offrir d’utiliser des eaux recyclées pour certains actes de leurs activités. Un dispositif complété et étendu…
Réutilisation des eaux : le dispositif enfin prêt
En janvier 2024, les bases avaient été posées pour permettre, sur autorisation, l’utilisation d’eaux recyclées dans le secteur de l’industrie agroalimentaire.
Certaines précisions étaient attendues pour rendre le dispositif pleinement applicable, plusieurs éléments du dispositif restant dans l’attente d’une définition claire, notamment sur les questions relatives à l’appréciation de la qualité des eaux réutilisées en relation avec l’usage auquel elles sont destinées.
Ce vide est comblé par un nouveau texte qui vient apporter des éclaircissements sur les éléments manquants.
Non content de compléter le dispositif, le Gouvernement l’a également étendu afin de mieux répondre aux attentes des acteurs du secteur.
En effet, au titre des usages qui peuvent être faits des eaux recyclées, une utilisation supplémentaire est désormais prévue puisque, toutes conditions remplies, les eaux recyclées issues des matières premières et les eaux de processus recyclées pourront être utilisées comme ingrédients entrant dans la composition des denrées alimentaires finales.
Industrie agroalimentaire : les cas d’usage des eaux recyclées étendus – © Copyright WebLex
15 Juil 2024 | Actualités, Infos juridiques
Des campagnes de vaccination peuvent être organisées dans les établissements scolaires afin de lutter contre la propagation du papillomavirus. À cette occasion, les professionnels de santé qui interviennent sont rémunérés par l’assurance maladie. À quelle hauteur ?
Vaccination en milieu scolaire : le détail des indemnités
Depuis la rentrée scolaire de 2023, la vaccination contre le papillomavirus des élèves de 5e a été généralisée et des campagnes de vaccination se tiennent donc au sein des établissements scolaires.
Plusieurs catégories de professionnels de santé peuvent être mobilisés à cette occasion. Ils sont alors rémunérés par l’assurance maladie en fonction du temps alloué.
Ils peuvent bénéficier d’une indemnité forfaitaire due pour chaque heure effectuée ou entamée. Pour les professionnels de santé libéraux, son montant est de :
- 75 € pour les médecins ;
- 48 € pour les sage-femmes diplômées d’État et les pharmaciens ;
- 37 € pour les infirmiers diplômés d’État.
Pour les professionnels retraités, sans activité professionnelle, agents publics, salariés ou étudiants, l’indemnité forfaitaire est de :
- 50 € pour les médecins et les étudiants en deuxième et troisième cycle de médecine ;
- 32 € pour les sage-femmes diplômées d’État, les pharmaciens et les étudiants en troisième cycle d’étude pharmaceutique ;
- 24 € pour les infirmiers diplômés d’État.
Il est précisé que ces montant ne peuvent être majorés sous aucun motif.
Vaccination contre le papillomavirus : rémunération des professionnels – © Copyright WebLex