28 Août 2026 | Actualités, Infos Sociales
Plusieurs mesures de simplification des procédures judiciaires concernent directement les employeurs et les salariés. Prud’hommes, saisies sur rémunération, contentieux des cotisations sociales ou encore recherche de preuves avant un procès : plusieurs règles évoluent, pour l’essentiel à compter du 1er octobre 2026. Voilà qui mérite quelques explications…
Prud’hommes, rémunérations, cotisations : ce qui change à la rentrée 2026
Plusieurs règles de procédure intéressant directement les employeurs et les salariés évoluent, notamment en matière prud’homale, de saisie des rémunérations et de recouvrement des cotisations sociales.
Ces nouveautés entrent majoritairement en vigueur à compter du 1er octobre 2026.
Concernant la procédure devant le conseil de prud’hommes
1re évolution notable : la saisine du conseil de prud’hommes (CPH) est simplifiée.
Jusqu’à présent, la requête permettant de saisir le CPH devait être accompagnée des pièces que le demandeur souhaitait invoquer à l’appui de ses prétentions, ainsi que d’un bordereau les énumérant.
Pour les instances introduites à compter du 1er octobre 2026, il ne sera plus nécessaire de joindre immédiatement l’ensemble de ces pièces.
Il suffira d’annexer à la requête le bordereau qui les énumère, ainsi que le dernier bulletin de salaire correspondant au litige ou, à défaut, tout document permettant de déterminer l’activité de l’employeur.
Cette évolution vise à faciliter la saisine du conseil de prud’hommes par voie électronique. Les justificatifs ne disparaissent évidemment pas pour autant de la procédure : le demandeur devra communiquer au défendeur les pièces qu’il entend produire avant la séance de conciliation ou l’audience et en remettre un exemplaire lors de celle-ci.
De son côté, le défendeur devra également communiquer au demandeur les pièces qu’il entend produire et en remettre un exemplaire lors de la séance de conciliation ou de l’audience. Il n’aura, en revanche, plus à les déposer ou à les adresser au greffe.
Concernant les modes amiables de règlement des litiges
Les modes amiables de règlement des différends connaissent également quelques ajustements.
Lorsqu’un juge enjoint aux parties de rencontrer un conciliateur de justice ou un médiateur afin d’être informées sur une éventuelle démarche amiable, cette décision sera, à partir du 1er octobre 2026, une mesure d’administration judiciaire.
Elle ne pourra donc pas faire l’objet, en tant que telle, d’un appel ou d’un pourvoi en cassation.
Par ailleurs, lorsque le juge confie au conciliateur ou au médiateur le soin de recueillir l’accord des parties pour engager une démarche amiable, le délai prévu à cette fin sera, en principe, porté de 1 à 3 mois.
Ces nouvelles règles s’appliqueront également aux instances en cours au 1er octobre 2026.
Concernant la saisie-administrative à tiers-détenteur
Pour mémoire, cette procédure désigne celle qui permet à l’administration de récupérer une somme impayée directement auprès d’un tiers qui détient de l’argent appartenant au débiteur ou qui lui doit de l’argent.
Il peut notamment s’agir de sa banque, de son employeur ou de sa caisse de retraite. Le tiers concerné doit alors verser à l’administration les sommes saisissables, dans la limite de la dette due.
Lorsqu’un débiteur perçoit plusieurs rémunérations et qu’aucune procédure de saisie des rémunérations n’est déjà en cours, le comptable public peut désormais déterminer lui-même, depuis le 30 juillet 2026, le ou les tiers saisis chargés d’effectuer les retenues.
Il conserve toutefois la possibilité de confier cette mission à un commissaire de justice répartiteur.
Concernant le recouvrement des cotisations sociales
Le recouvrement des cotisations sociales évolue également.
Lorsqu’une mise en demeure de l’URSSAF reste sans effet, l’organisme peut délivrer une contrainte permettant le recouvrement forcé des sommes dues. Le cotisant peut alors former opposition devant le tribunal judiciaire.
Pour les décisions rendues à compter du 1er octobre 2026, la décision du tribunal statuant sur cette opposition se substituera à la contrainte.
Elle sera par ailleurs exécutoire de droit à titre provisoire, ce qui signifie qu’elle pourra, en principe, être exécutée même si elle fait l’objet d’un recours.
Une règle similaire est prévue pour les cotisations et contributions sociales agricoles, notamment lorsque la contrainte a été délivrée par la MSA.
Procédures sociales : nouvelles mesures de simplifications – © Copyright WebLex
28 Août 2026 | Actualités, Infos Fiscales
À compter du 1er septembre 2026, certaines entreprises devront émettre leurs factures via une plateforme agréée. Cela signifie-t-il qu’il sera désormais interdit d’envoyer une facture par mail, en PDF ou sur papier ?
Facturation électronique : le canal habituel reste possible, mais pas comme mode de fonctionnement
À partir du 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire soumises à l’obligation d’émission devront transmettre leurs factures électroniques par l’intermédiaire d’une plateforme agréée pour les opérations concernées par la réforme.
En principe, l’envoi d’une facture par mail, en PDF ou sur papier ne répond donc pas à cette obligation et ne constitue pas le mode normal de transmission attendu.
Pour autant, l’administration rappelle qu’une facture adressée par l’un de ces canaux n’est pas dépourvue d’effet.
Lorsqu’elle correspond à une opération réelle et comporte les mentions nécessaires, elle peut être traitée, comptabilisée et payée afin d’assurer la continuité de l’activité et de la relation commerciale.
Si, au démarrage de la réforme, une difficulté technique empêche temporairement l’utilisation du circuit électronique, l’entreprise peut exceptionnellement recourir à un canal habituel afin d’éviter toute interruption de la facturation.
Mais cette solution reste transitoire : l’entreprise doit, dès que possible, transmettre ou régulariser la même facture via le circuit électronique prévu par la réforme afin de permettre la transmission des données à l’administration.
Surtout, l’administration insiste sur un point : il ne sera pas possible d’organiser durablement sa facturation en dehors du dispositif.
Les entreprises devront être en mesure de démontrer qu’elles sont engagées dans une véritable démarche de mise en conformité et qu’elles corrigent progressivement les difficultés rencontrées.
Pendant la phase de démarrage de la réforme, l’administration indique qu’elle tiendra compte des difficultés réelles rencontrées par les entreprises engagées dans une trajectoire sérieuse de mise en conformité.
Cette souplesse ne reporte toutefois, ni ne suspend l’entrée en vigueur de l’obligation de facturation électronique.
Facturation électronique : factures par mail, PDF ou papier interdites ? – © Copyright WebLex
28 Août 2026 | Actualités, Infos Fiscales
Au cours de la phase de démarrage de la facturation électronique, une même facture pourra parfois être transmise par plusieurs canaux, notamment en cas de régularisation ou d’incident technique. Comment éviter les doubles paiements, les doubles comptabilisations ou les doubles déclarations de TVA ?
Facturation électronique : éviter les doubles paiements, déclarations, comptabilisations
La réforme de la facturation électronique ne doit pas conduire à multiplier les traitements d’une même opération.
L’administration rappelle qu’une facture régularisée ou transmise une seconde fois ne constitue pas une nouvelle facture. Une même opération ne doit donc jamais donner lieu à un double paiement, une double comptabilisation ou une double déclaration de TVA.
En pratique, lorsqu’une facture a été correctement transmise par le circuit électronique, il est recommandé d’éviter de l’envoyer systématiquement une seconde fois par mail, en PDF ou via un portail client.
Ces envois complémentaires risquent en effet de créer des confusions chez le destinataire et d’augmenter le risque de traitement en double.
En revanche, lorsqu’une facture n’a pas pu être transmise, a été rejetée ou n’est pas accessible au destinataire, l’envoi d’une copie par un autre canal peut permettre d’assurer la continuité de l’activité.
Dans cette situation, il est recommandé d’identifier clairement ce document comme un « duplicata », une « copie » ou une « copie de continuité », ou, à défaut, de préciser dans le message d’accompagnement qu’il ne s’agit pas d’une nouvelle facture, mais d’un exemplaire de la facture initiale.
Les références essentielles (numéro, date, montant, motif de l’envoi, etc.) doivent permettre de rattacher sans ambiguïté ce document à la facture d’origine.
Enfin, lorsqu’une facture est régularisée ou réémise après un incident technique, l’entreprise doit veiller à ce que cette nouvelle transmission ne soit jamais enregistrée comme une opération distincte.
Pendant la phase de démarrage, l’administration précise qu’elle fera preuve de souplesse si l’entreprise est en mesure de démontrer qu’elle a pris les mesures nécessaires pour prévenir tout double paiement, toute double comptabilisation ou toute double déclaration de TVA.
Facturation électronique : conseils pour éviter les doublons – © Copyright WebLex
28 Août 2026 | Actualités, Infos Fiscales
À compter du 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire devront émettre leurs factures électroniques via une plateforme agréée. Mais que faire si le dispositif n’est pas encore totalement opérationnel ?
Émettre des factures électroniques : l’obligation s’applique dès le 1er septembre 2026
Les entreprises soumises à la 1re vague de la réforme de la facturation électronique restent tenues d’émettre leurs factures électroniques à compter du 1er septembre 2026.
Le fait que leur système d’information, leur plateforme ou leur prestataire rencontre encore des difficultés ne suspend pas cette obligation.
Pour autant, l’administration n’attend pas des entreprises qu’elles disposent, dès le 1er jour, d’un dispositif parfaitement stabilisé.
L’administration invite les entreprises à adopter une démarche progressive de mise en conformité.
Concrètement, elles sont encouragées à utiliser le circuit électronique pour les flux déjà opérationnels, à corriger progressivement les difficultés rencontrées sur les autres flux et à conserver les éléments démontrant les actions engagées.
Autrement dit, il n’est pas recommandé d’attendre que l’ensemble du dispositif soit finalisé pour commencer à émettre des factures électroniques. Les entreprises ont au contraire intérêt à basculer en priorité les flux les plus importants ou les plus faciles à traiter.
Si, pour certaines factures, le circuit électronique ne peut pas être utilisé immédiatement, l’entreprise peut recourir, à titre transitoire, à un autre canal de transmission afin d’éviter une interruption de la facturation ou un blocage des paiements.
Cette solution ne dispense toutefois pas de l’obligation d’émission électronique. Lorsqu’elle est possible, une régularisation ultérieure par la transmission de la même facture via une plateforme agréée est recommandée.
À défaut de régularisation, l’entreprise devra être en mesure de démontrer qu’elle est engagée dans une démarche réelle et continue de mise en conformité.
C’est cette trajectoire active, davantage que l’absence de toute difficulté technique, que l’administration indique vouloir prendre en compte pendant la phase de démarrage de la réforme.
Facturation électronique : et si votre dispositif n’est pas opérationnel ? – © Copyright WebLex
27 Août 2026 | Actualités, Infos Sociales
Depuis le 1er septembre 2026, certaines règles de calcul des pensions de retraite évoluent pour les assurés ayant bénéficié de majorations de durée d’assurance liées aux enfants. 2 mesures sont à retenir : la réduction du nombre d’années prises en compte pour calculer le revenu annuel moyen et la prise en compte, dans une certaine limite, de trimestres liés aux enfants pour la retraite anticipée pour carrière longue.
Retraite de base : 24 ou 23 années retenues pour calculer le revenu annuel moyen
Pour rappel, la pension de retraite de base du régime général est notamment calculée à partir du revenu annuel moyen (ou salaire annuel moyen) correspondant aux 25 meilleures années de carrière.
Dans une logique d’amélioration des droits, la de financement de la Sécurité sociale pour 2026 a prévu que, pour les pensions prenant effet à compter du 1er septembre 2026, les majorations de durée d’assurance (liées à la maternité, l’éducation, l’adoption et le congé parental) seront considérées comme des périodes cotisées pour l’ouverture de droit à la retraite anticipée pour carrière longue, dans le respect d’une durée maximale qui restait à fixer.
C’est désormais chose faite puisque, pour les pensions prenant effet à compter du 1erseptembre 2026, le revenu annuel moyen sera calculé sur la base :
- des 24 meilleures années lorsque l’assuré a bénéficié d’une majoration de durée d’assurance au titre d’un enfant ;
- des 23 meilleures années lorsqu’il a bénéficié d’une telle majoration au titre d’au moins 2 enfants.
Sont concernés les assurés bénéficiant d’une majoration de durée d’assurance :
- pour maternité, adoption ou éducation d’un enfant ;
- pour l’éducation d’un enfant handicapé ;
- au titre d’un congé parental d’éducation.
Notez que, si cette mesure a initialement été présentée comme une mesure destinée à « améliorer la retraite des mères », cette évolution ne leur est pas réservée : elle bénéficie à tout assuré remplissant les conditions requises.
Ces nouvelles règles de calcul s’appliquent également aux travailleurs non-salariés relevant du régime général pour l’assurance vieillesse.
Carrière longue : jusqu’à 2 trimestres liés aux enfants pris en compte
Autre évolution : depuis le 1er septembre 2026, les assurés souhaitant bénéficier d’un départ anticipé à la retraite au titre d’une carrière longue pourront prendre en compte certains trimestres supplémentaires liés aux enfants.
Pour mémoire, le dispositif de retraite anticipée pour carrière longue permet à certains assurés ayant commencé à travailler jeunes (soit avant 16, 18, 20 ou 21 ans) de partir à la retraite avant l’âge légal, sous réserve notamment de justifier d’une durée d’assurance cotisée suffisante.
Certaines périodes qui n’ont pas donné lieu à cotisations peuvent néanmoins être assimilées à des périodes cotisées, dans certaines limites : ce sont les périodes dites « réputées cotisées ».
La loi de financement de la sécurité sociale pour 2026 a prévu d’y intégrer les périodes correspondant aux majorations de durée d’assurance accordées :
- au titre de la maternité, de l’adoption ou de l’éducation d’un enfant ;
- au titre d’un congé parental d’éducation.
Mais une limite est fixée : 2 trimestres au maximum pourront être retenus pour l’accès au dispositif de retraite anticipée pour carrière longue.
Notez que cette mesure s’applique également aux travailleurs non-salariés, y compris aux professions libérales réglementées et aux avocats.
Retraite : le calcul de la pension évolue – © Copyright WebLex
27 Août 2026 | Actualités, Infos juridiques
Parce que le phénomène « fast fashion » n’est pas sans avoir des conséquences sur les plans environnemental, social et économique, des mesures sont prises en vue de réduire les impacts occasionnés par cette mode textile ultra-éphémère : que faut-il retenir à ce sujet ?
Fast fashion : définition et sensibilisation
La réglementation se durcit s’agissant des produits textiles d’habillement, des chaussures, des produits textiles neufs pour la maison pour les entreprises qui ne sont pas établies dans un État membre de l’Union européenne (UE) ou partie à l’accord sur l’Espace économique européen (EEE). Il est question ici de limiter les impacts de la mode ultra-express visant ces produits.
La mode ultra-express ou « fast fashion » relève des pratiques industrielles et commerciales des producteurs, en magasin ou en ligne, qui ont pour conséquence la diminution de la durée d’usage ou de la durée de vie de ces produits, en raison de la mise sur le marché d’un nombre élevé de références de produits neufs et de la faible incitation à réparer ces produits.
Il faut noter que les seuils relatifs au nombre de références de produits neufs, ainsi que les critères de la faible incitation à réparer, par marque et par canal de vente, restent encore à préciser.
Les entreprises qui pratiquent la fast fashion en ligne seront tenues d’afficher sur leur site internet, de manière claire, lisible et compréhensible, selon des modalités précises qui restent encore à préciser, des messages :
- encourageant à la sobriété, au réemploi, à la réparation, à la réutilisation et au recyclage des produits textiles ;
- informant sur l’incidence sociale des produits textiles ;
- sensibilisant à leur incidence sur l’environnement et sur la santé humaine ;
- informant sur l’incidence sur l’environnement du service de livraison des produits proposés.
De la même manière, les lieux de fabrication du produit textile en question vendu en ligne doivent être portés à la connaissance du consommateur de manière claire et lisible sur la plateforme numérique, en caractères d’une taille égale à celle de l’indication du prix et à proximité de celui-ci.
Enfin, il est aussi prévu une sensibilisation aux incidences de la mode non durable dans l’éducation des élèves au développement durable qui :
- comprend une sensibilisation aux incidences sur l’environnement et sur la santé humaine des productions et des pratiques de consommation non durables ;
- inclut la découverte des matériaux responsables ou à faibles incidences sur l’environnement, des conditions de production ainsi que de l’étiquetage ;
- met en avant les pratiques de consommation durable au quotidien, notamment dans l’utilisation des produits textiles et d’habillement.
Fast fashion : publicité interdite
À partir du 1er janvier 2027, toute publicité dans les médias en faveur des articles ou des marques de la mode ultra-express sera interdite, de même que la promotion directe ou indirecte des marques ayant recours à cette pratique.
Pour la promotion de ces produits, le terme « gratuit » ne pourra être utilisé ni comme outil de marketing, ni comme outil promotionnel dans le cadre d’une relation commerciale.
Cette interdiction vaudra également, à partir du 1er janvier 2027, pour les influenceurs commerciaux, que leurs activités d’influence aient donné lieu ou pas à une contrepartie financière (par exemple dons ou prêts de vêtements, invitations, etc.). Les manquements et les infractions à ces obligations seront passibles d’une amende administrative de 100 000 € maximum.
Fast fashion : des pénalités renforcées
Un nouveau critère de modulation des éco-contributions applicables à la filière de responsabilité élargie des producteurs (REP) « textiles » est mis en place.
Pour rappel, cette filière REP permet l’application du principe pollueur-payeur dans les secteurs de l’habillement, de la chaussure et du linge de maison : les éco-contributions financières acquittées par les producteurs pour prévenir et gérer leurs déchets sont modulées en fonction de critères de performance environnementale.
Aux critères existants est ajouté un nouveau critère portant sur l’incidence sur l’environnement, et notamment les atteintes à la biodiversité et l’empreinte carbone.
Il est prévu que, lorsque cela est possible, ces éco-contributions soient modulées en fonction des pratiques industrielles et commerciales des producteurs qui influencent la durée d’utilisation du produit et la probabilité qu’un produit devienne un déchet. Concrètement, il s’agit ici de tenir compte de l’incitation à réparer, de l’étendue de la gamme de produits ou de la fréquence des offres.
Lorsque cette modulation prend la forme d’une pénalité, le montant de celle-ci est compris entre :
- 25 centimes et 12 € par produit à partir du 1er septembre 2026 ;
- 50 centimes et 14 € par produit en 2027 ;
- 75 centimes et 16 € par produit en 2028 ;
- 1 et 18 € par produit en 2029 ;
- 2 et 20 € par produit à partir de 2030.
Il faut noter que, pour lutter contre les pratiques frauduleuses, les entreprises établies à l’étranger devront désigner un mandataire en France chargé des obligations découlant de la REP.
Enfin, une fraction des contributions financières versées par les producteurs sera utilisée par les éco-organismes pour financer des infrastructures de collecte, de tri, de réemploi, de préparation en vue de la réutilisation et de recyclage sur le territoire national.
Fast fashion : en ce qui concerne le contrôle des produits textiles
Il est prévu que les agents de la prévention des risques, les agents des douanes et les agents de la concurrence, de la consommation et de la répression des fraudes sont autorisés, pour les besoins de leurs missions de contrôle, à se communiquer, spontanément ou sur demande, tous les renseignements et les documents détenus ou recueillis dans l’exercice de leurs missions respectives, sans que le secret professionnel fasse obstacle à une telle communication.
De la même manière, les agents de la concurrence, de la consommation et de la répression des fraudes et les agents de la Commission nationale de l’informatique et des libertés sont autorisés à se communiquer, spontanément ou sur demande, tous les renseignements et les documents détenus ou recueillis dans le cadre de leurs missions respectives et nécessaires à la recherche et à la constatation des infractions et des manquements à la réglementation relevant de leurs champs de compétences respectifs, sans que le secret professionnel fasse obstacle à une telle communication.
Fast fashion : des rapports à venir
Il faut noter que, au plus tard en janvier 2027, le Gouvernement doit remettre au Parlement un rapport étudiant l’opportunité d’un élargissement du mécanisme d’ajustement carbone aux frontières aux produits textiles fabriqués en dehors du territoire de l’Union européenne.
Au plus tard en juillet 2027, le Gouvernement doit remettre au Parlement un rapport dressant le bilan de la mise en œuvre de mesures miroirs aux frontières du marché intérieur de l’Union européenne pour imposer des normes sanitaires, sociales et environnementales européennes à l’importation des produits relevant de la pratique de mode ultra-express.
Ce rapport devra analyser également l’opportunité d’inverser la charge de la preuve au moment de l’entrée des produits dans l’Union européenne : il incomberait à l’exportateur d’apporter la preuve que ses produits ont été produits dans des conditions conformes aux normes européennes, avec une vigilance particulière quant au respect des droits de l’homme.
Industrie textile : la fast fashion sous surveillance – © Copyright WebLex
27 Août 2026 | Actualités, Infos Sociales
Pour faire face à la hausse des prix du carburant, le Gouvernement a annoncé plusieurs assouplissements relatifs à la prime transport. Des annonces qui viennent d’être confirmées par l’administration via le bulletin officiel de la sécurité sociale (BOSS) : quelles sont-elles ?
Prime carburant : un plafond d’exonération réhaussé à 600 € et plus de salariés concernés
Rappelons que l’employeur peut, de manière facultative, prendre en charge tout ou partie des frais exposés par ses salariés pour leurs déplacements entre leur résidence habituelle et leur lieu de travail.
Cette prise en charge, appelée prime transport, peut notamment concerner :
- les frais de carburant, comme l’essence ou le diesel ;
- les frais d’alimentation d’un véhicule électrique, hybride rechargeable ou à hydrogène.
En principe, cette prime bénéficie d’une exonération d’impôt sur le revenu et de cotisations et contributions sociales dans la limite de 600 € par an et par salarié, dont 300 € maximum au titre des frais de carburant.
Jusqu’alors, la prise en charge des frais de carburant était par ailleurs réservée aux salariés contraints d’utiliser leur véhicule personnel pour se rendre au travail. Il s’agit notamment de ceux :
- dont la résidence habituelle ou le lieu de travail se trouve dans une commune qui n’est pas desservie par un service public de transport collectif régulier ou par un service privé mis en place par l’employeur, ou qui n’est pas incluse dans le périmètre d’un plan de mobilité obligatoire ;
- ou dont les horaires de travail ne permettent pas d’utiliser les transports en commun.
À cela s’ajoute, en principe, une règle de non-cumul entre cette prise en charge et la participation obligatoire de l’employeur au coût des abonnements de transports publics.
Le Gouvernement a cependant annoncé fin mai 2026 sa volonté d’aménager temporairement le dispositif et d’avantager les salariés afin de répondre à la hausse des prix des carburants.
Dans un communiqué du 6 août 2026 publié via le bulletin officiel de la Sécurité sociale, l’administration vient de confirmer ces assouplissements.
Ainsi, pour les primes versées jusqu’au 31 décembre 2026, la limite d’exonération propre aux frais de carburant passe de 300 € à 600 € par an et par salarié.
Concrètement, un employeur qui prend en charge les frais de carburant engagés par un salarié pourra donc bénéficier, en 2026, d’une exonération dans cette nouvelle limite, sous réserve du respect des autres conditions applicables au dispositif.
Il est également confirmé la suspension, jusqu’à la fin de l’année 2026, de certaines conditions normalement applicables au versement de la prime carburant.
Ainsi, ne seront temporairement plus exigées :
- la condition tenant à l’absence de solution de transport en commun ;
- l’interdiction de cumuler la prime carburant avec la prise en charge par l’employeur des abonnements de transports publics.
En pratique, la prime carburant pourra donc bénéficier à un nombre beaucoup plus important de salariés en 2026, y compris à ceux qui disposent d’une offre de transports collectifs ou dont l’abonnement aux transports publics est déjà pris en charge en partie par leur employeur.
Les autres règles encadrant la prime transport restent, en revanche, applicables. Sa mise en place demeure notamment facultative pour l’employeur. Notez toutefois qu’au plan formel, ces mesures nécessitent encore une adaptation des textes juridiques applicables.
Dans l’intervalle, l’administration admet, par tolérance, que les employeurs puissent déjà anticiper ces nouvelles règles dans leurs déclarations effectuées au titre de l’année 2026.
Les entreprises peuvent donc appliquer ces assouplissements pour 2026 dans les conditions précisées par l’administration, dans l’attente de la publication des textes officiels.
Prime carburant : un plafond d’exonération doublé en 2026 – © Copyright WebLex
27 Août 2026 | Actualités, Le coin du dirigeant
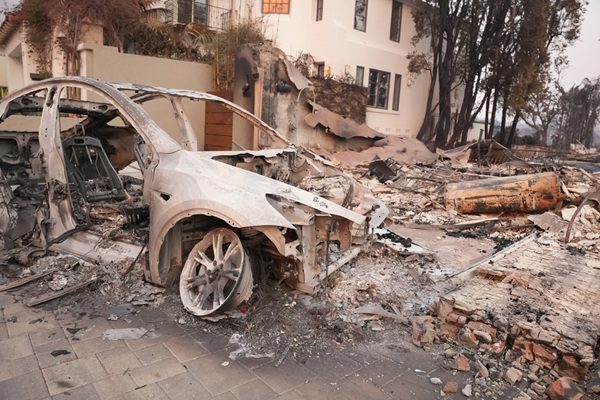
Face aux incendies exceptionnels qui ont touché la Gironde et les Landes, plusieurs mesures de soutien sont annoncées en faveur des particuliers et des professionnels sinistrés. Reports de paiement, dégrèvements d’impôts locaux, exonération de contribution de sécurité immobilière : faisons le point…
Des délais pour le paiement des impôts
Les particuliers et les professionnels touchés par les incendies et qui rencontrent des difficultés pour payer leurs impôts sont invités à se rapprocher de leur service des impôts.
L’administration fiscale a annoncé qu’elle examinerait avec bienveillance les demandes de report de paiement des échéances fiscales formulées par les professionnels et les particuliers affectés par les incendies.
Les professionnels en difficulté peuvent également se rapprocher du conseiller départemental aux entreprises en difficulté.
Ils peuvent, par ailleurs, saisir la commission des chefs des services financiers et des représentants des organismes de recouvrement des cotisations de sécurité sociale et de l’assurance chômage (CCSF).
Pour rappel, cette commission peut, sous certaines conditions, accorder aux entreprises rencontrant des difficultés financières des délais pour régler leurs dettes fiscales et sociales, au moyen d’un plan d’échelonnement.
Taxe foncière : des dégrèvements prévus
Des mesures spécifiques sont également prévues concernant la taxe foncière.
Pour la taxe foncière sur les propriétés non bâties (TFPNB), des dégrèvements pourront être accordés par zones, selon la procédure applicable en cas de perte de récoltes sur pied. L’administration pourra alors procéder à des dégrèvements d’office.
Lorsqu’un tel dégrèvement d’office ne peut pas être mis en œuvre, ou lorsque les pertes subies individuellement sont supérieures au taux retenu dans le cadre du dégrèvement collectif, les contribuables concernés pourront déposer une réclamation individuelle. L’administration indique que ces demandes feront l’objet d’un examen attentif.
Concernant la taxe foncière sur les propriétés bâties (TFPB), un dégrèvement gracieux de la taxe due au titre de l’année 2026 est prévu pour les logements et locaux :
- détruits en raison des incendies ;
- ou dont l’accès ou l’occupation sont devenus impossibles en raison d’un arrêté de péril interdisant leur accès et leur occupation.
Taxe d’habitation et taxe sur les logements vacants
Un dispositif comparable est prévu en matière de taxe d’habitation sur les résidences secondaires (THRS) et de taxe sur les logements vacants (TLV).
Lorsque l’occupation d’un logement est devenue impossible en raison du sinistre et qu’un arrêté de péril en interdit l’accès et l’occupation, l’administration procédera, à titre gracieux, au dégrèvement de la THRS ou de la TLV établie au titre de l’année 2026.
Un dégrèvement de cotisation foncière des entreprises pour les professionnels
Les professionnels bénéficient également d’une mesure spécifique concernant la cotisation foncière des entreprises (CFE).
Lorsque les locaux professionnels ont été détruits par les incendies ou lorsque leur accès ou leur occupation sont devenus impossibles en raison d’un arrêté de péril, un dégrèvement, à titre gracieux, de la CFE due au titre de l’année 2026 sera accordé.
Une exonération pour certains renseignements hypothécaires
Enfin, une mesure de bienveillance est mise en place concernant la contribution de sécurité immobilière (CSI).
Seront exonérées de cette contribution les demandes de renseignements hypothécaires et de copies de documents nécessaires à l’indemnisation des sinistrés lorsqu’elles sont présentées par :
- les compagnies d’assurance ;
- leurs experts ;
- les personnes sinistrées elles-mêmes.
Cette exonération concerne les demandes portant sur des immeubles situés dans les communes touchées par les incendies.
Plus généralement, les services fiscaux porteront une attention particulière aux demandes formulées par l’ensemble des particuliers et professionnels victimes de ces incendies.
Incendies estivaux 2026 : des mesures fiscales de soutien pour les sinistrés – © Copyright WebLex
27 Août 2026 | Actualités, Infos juridiques
Les débitants de tabacs peuvent bénéficier d’aides financières afin de s’équiper en matériel de sécurité pour leurs locaux. Les modalités d’obtention de cette aide évoluent…
Aide à la sécurité : place à la plateforme GIMT
L’aide à la sécurité est un dispositif permettant aux débitants de tabacs de bénéficier d’aides financières par période de 5 ans afin de faciliter le financement d’équipements de sécurité pour leurs locaux.
Les modalités de demande de cette aide évoluent afin de s’accorder avec la mise en service en février 2025 de la plateforme Gestion informatisée du monopole des tabacs (GIMT).
Cette plateforme permet aux débitants de tabacs de suivre leur activité, l’évolution de leur rémunération, de leur chiffre d’affaires, etc.
La plateforme permet également la gestion des différentes aides auxquelles ils peuvent prétendre.
C’est pourquoi, pour toutes les demandes d’aides à la sécurité faites depuis le 15 juillet 2026, il est nécessaire d’utiliser la plateforme, là où cela se faisait au préalable par « tout moyen écrit ».
De la même façon, lorsqu’un débitant formule une demande et que son dossier n’est pas complet, il en est informé par le service des douanes et droits indirects directement sur la plateforme GIMT et non plus par courrier recommandé.
Débitants de tabacs : modernisation des demandes d’aides – © Copyright WebLex
27 Août 2026 | Actualités, Infos Fiscales
À compter du 1er septembre 2026, les grandes entreprises et les entreprises de taille intermédiaire devront émettre des factures électroniques. De quoi susciter une interrogation chez de nombreuses PME, TPE et micro-entreprises : un client déjà soumis à cette obligation peut-il exiger qu’elles lui adressent, elles aussi, des factures électroniques ?
Une obligation d’émission qui dépend du propre calendrier de l’entreprise
La réforme de la facturation électronique prévoit un calendrier d’entrée en vigueur progressif. Si les grandes entreprises et les entreprises de taille intermédiaire devront émettre des factures électroniques dès le 1er septembre 2026, les PME, TPE et micro-entreprises ne seront soumises à cette obligation qu’à compter du 1er septembre 2027.
Jusqu’à cette date, une entreprise qui n’a pas choisi d’anticiper volontairement la réforme peut continuer à émettre ses factures selon ses modalités habituelles.
Le fait qu’un client soit déjà soumis à l’obligation d’émettre des factures électroniques ne lui permet pas d’imposer cette obligation à ses fournisseurs dont l’échéance n’est pas encore arrivée.
En conséquence, une facture régulièrement établie ne peut pas être refusée ou laissée impayée au seul motif qu’elle n’a pas été transmise sous forme électronique dans le cadre de la réforme.
Rien n’empêche néanmoins les parties de convenir contractuellement d’échanger leurs factures sous un format dématérialisé avant l’entrée en vigueur de l’obligation légale.
Il s’agit toutefois d’un choix commercial ou contractuel, et non d’une conséquence de la réforme.
Une entreprise qui ne souhaite pas anticiper peut donc rappeler à son client que son obligation d’émettre des factures électroniques ne prendra effet qu’au 1er septembre 2027.
À noter que cette règle ne remet pas en cause les dispositifs spécifiques déjà applicables dans certaines situations, notamment en matière de facturation à destination de la sphère publique.
Facturation électronique : votre client peut-il vous imposer d’anticiper ? – © Copyright WebLex
27 Août 2026 | Actualités, Infos Fiscales
À compter du 1er septembre 2026, seules les grandes entreprises et les entreprises de taille intermédiaire seront tenues d’émettre des factures électroniques. Les PME, TPE et micro-entreprises devront, elles, attendre le 1erseptembre 2027. Mais peuvent-elles choisir de s’y mettre plus tôt ?
Une entrée anticipée dans la réforme… sur la base du volontariat !
Même si elle n’est pas encore soumise à l’obligation d’émission, une entreprise peut décider d’adopter volontairement la facturation électronique avant le 1er septembre 2027.
Cette anticipation peut présenter plusieurs intérêts : tester les outils retenus, former les équipes, adapter progressivement les procédures internes ou encore harmoniser ses pratiques avec celles de ses principaux clients ou fournisseurs déjà engagés dans la réforme.
Anticiper ne signifie toutefois pas appliquer des règles différentes. Les factures électroniques émises volontairement doivent emprunter le même circuit que celles émises dans le cadre de l’obligation légale.
Concrètement, elles doivent être transmises par l’intermédiaire d’une plateforme agréée, que l’entreprise y accède directement ou via son logiciel de facturation, son logiciel de gestion, son expert-comptable, sa banque ou tout autre prestataire raccordé au dispositif.
Par ailleurs, ces factures restent soumises aux règles de droit commun. Elles doivent notamment comporter l’ensemble des mentions obligatoires permettant d’identifier les parties, l’opération réalisée, les montants facturés et, le cas échéant, la TVA applicable.
L’entrée volontaire dans le dispositif mérite d’être préparée. L’entreprise a tout intérêt à définir les flux qu’elle souhaite intégrer en priorité, à vérifier que ses outils sont correctement paramétrés et à suivre les statuts de transmission des factures afin d’identifier rapidement d’éventuels rejets.
Cette montée en charge peut d’ailleurs être progressive. Une entreprise peut choisir de commencer avec certains clients, certains établissements ou certaines catégories de factures avant de généraliser le dispositif.
Enfin, une vigilance particulière s’impose pour éviter les doubles transmissions de factures, susceptibles d’entraîner des doubles paiements, des doubles comptabilisations ou des difficultés de rapprochement.
Rappelons enfin que cette faculté d’anticiper la réforme ne modifie pas le calendrier légal : pour les PME, TPE et micro-entreprises, l’obligation d’émettre des factures électroniques demeure fixée au 1er septembre 2027, tandis que l’obligation d’être en mesure d’en recevoir s’applique dès le 1er septembre 2026.
Facturation électronique : pourquoi attendre 2027 ? – © Copyright WebLex
27 Août 2026 | Actualités, Infos juridiques
Les exploitants agricoles qui estiment subir des dommages causés par l’épandage agricole des boues d’épuration peuvent demander une indemnisation à la préfecture. Des précisions sur le contenu de cette demande viennent d’être apportées…
Demande d’indemnisation des dommages : quel contenu ?
Un fonds de garantie des risques liés à l’épandage agricole des boues d’épuration est chargé d’indemniser les préjudices subis par les exploitants agricoles et les propriétaires des terres agricoles et forestières dans les cas où ces terres, ayant reçu des épandages de boues d’épuration urbaines ou industrielles, deviendraient totalement ou partiellement impropres à la culture en raison de la réalisation d’un risque sanitaire ou de la survenance d’un dommage écologique lié à l’épandage.
Cela suppose que, du fait de l’état des connaissances scientifiques et techniques, ce risque ou ce dommage ne pouvait être connu au moment de l’épandage et dans la mesure où ce risque ou ce dommage n’est pas assurable par les contrats d’assurance de responsabilité civile du ou des responsables de ces boues (maître d’ouvrage des systèmes de traitement collectif des eaux usées domestiques, entreprise de vidange, maître d’ouvrage des systèmes de traitement des eaux usées industrielles).
Les exploitants agricoles et les propriétaires de terres agricoles et forestières qui estiment subir des dommages causés par l’épandage agricole des boues d’épuration doivent adresser un dossier de demande d’indemnisation à leur préfecture.
Pour que leur demande soit recevable, les demandeurs doivent fournir un dossier complet comprenant :
- leurs informations d’identification (identité, SIRET, coordonnées, RIB) ;
- la localisation et la surface des parcelles concernées (cartographie, références cadastrales et îlots PAC) ;
- les justificatifs établissant le lien de causalité avec les épandages de boues (bons de réception, fiches de fertilisants, cahier d’épandage) ;
- l’historique sur cinq ans de l’ensemble des intrants utilisés sur les parcelles (autres matières fertilisantes et produits phytosanitaires) ;
- les justificatifs des conditions de réalisation des épandages (plans et bilans de campagnes) ;
- le mode d’exploitation des parcelles (direct, fermage ou métayage) et les coordonnées du propriétaire en cas de location ;
- la justification des charges et des pertes de recettes subies ;
- un courrier officiel des services de l’État (DDPP et/ou DRAAF) notifiant la non-conformité des productions (dépassement des seuils réglementaires ou dangerosité) et imposant leur retrait du marché ;
- l’indication de l’aptitude ou de l’inaptitude (même temporaire) des terres à poursuivre une activité agricole ou sylvicole, avec des justificatifs (comme des analyses de sols) en cas d’inaptitude.
Épandage agricole des boues d’épuration : une indemnisation possible – © Copyright WebLex