2 Sep 2026 | Actualités, Infos juridiques
Afin de trouver des alternatives au jetable dans le domaine de la santé, les pouvoirs publics ont ouvert la possibilité pour les opérateurs du secteur de mener, sur autorisation, des expérimentations sur la valorisation et le réemploi des emballages des déchets d’activités de soins à risques infectieux (DASRI). Une autorisation dont on connaît désormais les modalités pratiques…
En ce qui concerne le réemploi des emballages des déchets d’activités de soins à risques infectieux et assimilés
La demande d’autorisation d’expérimentation en vue du réemploi des emballages des déchets d’activités de soins à risques infectieux et assimilés se fait par voie dématérialisée.
Au-delà des éléments d’identification du demandeur, le contenu du dossier de demande d’autorisation d’expérimentation ayant pour objet le réemploi des emballages des déchets d’activités de soins à risques infectieux et assimilés est le suivant :
- une présentation détaillée de la demande d’expérimentation précisant notamment le périmètre géographique de l’expérimentation, sa durée, son objet, la déclinaison du processus expérimental envisagé de la gestion des déchets d’activités de soins à risques infectieux et assimilés concernés ;
- une présentation détaillée du processus de nettoyage et de désinfection des emballages des déchets d’activités de soins à risques infectieux et assimilés ;
- une présentation des essais microbiologiques réalisés permettant de vérifier son efficacité et l’innocuité pour le personnel ;
- une présentation de la surveillance de l’expérimentation et du protocole de suivi analytique (paramètres et fréquences) permettant de contrôler l’efficacité et l’innocuité de la désinfection au cours de la mise en œuvre de l’expérimentation, du suivi de la traçabilité des opérations du réemploi des emballages et du mode de recueil des données (maquette, outils, courbes) ;
- les mesures de prévention des risques des travailleurs employés dans le processus de nettoyage et de désinfection ou des patients en auto-traitement amenés à utiliser les emballages réemployés ;
- une présentation détaillée des actions mises en œuvre dans l’expérimentation garantissant la protection de la santé humaine et l’environnement ;
- une présentation qualitative et quantitative des impacts économiques, environnementaux et sanitaires de l’expérimentation ;
- une présentation des éléments permettant de s’assurer de la viabilité financière de son expérimentation ;
- tout document permettant d’attester de l’information des acteurs impliqués dans l’expérimentation.
En ce qui concerne la valorisation ou le recyclage des déchets d’activités de soins à risques infectieux et assimilés
La demande d’autorisation d’expérimentation en vue de la valorisation ou le recyclage des déchets d’activités de soins à risques infectieux et assimilés se fait également par voie dématérialisée.
Au-delà des éléments d’identification du demandeur, le contenu du dossier de demande d’autorisation d’expérimentation ayant pour objet la valorisation ou le recyclage des déchets d’activités de soins à risques infectieux et assimilés est le suivant :
- une présentation détaillée de la demande d’expérimentation précisant notamment le périmètre géographique de l’expérimentation, sa durée, son objet, la déclinaison du processus expérimental envisagé de la gestion des déchets d’activités de soins à risques infectieux et assimilés concernés ;
- la nature des déchets d’activités de soins à risques infectieux et assimilés concernés par cette valorisation ou ce recyclage ;
- la présentation des modalités de désinfection, d’entreposage et de transport de ces déchets en vue de leur valorisation ou leur recyclage ;
- une présentation détaillée du procédé de désinfection utilisé pour la désinfection de ces déchets d’activités de soins à risques infectieux et assimilés, à valoriser ou à recycler, et des essais microbiologiques réalisés permettant de vérifier l’efficacité du procédé de désinfection et l’innocuité pour le personnel appelé à manipuler le procédé ou les déchets valorisés
- une présentation de la surveillance de l’expérimentation et du protocole de suivi analytique (paramètres et fréquences) permettant de contrôler l’efficacité et l’innocuité de la désinfection au cours de la mise en œuvre de l’expérimentation, du suivi de la traçabilité des opérations de valorisation ou de recyclage des déchets et du mode de recueil des données (maquette, outils, courbes) ;
- une présentation du protocole de suivi analytique (paramètres) permettant de contrôler l’efficacité et l’innocuité de la désinfection au cours de la mise en œuvre de l’expérimentation ;
- une présentation détaillée du procédé de valorisation ou de recyclage utilisé et la finalité de cette valorisation ou de ce recyclage.
- une description des fractions des déchets d’activités de soins à risques infectieux et assimilés qui entreront dans le processus de valorisation ou de recyclage et du mode d’élimination des fractions de ces déchets qui n’entreront pas dans le processus de valorisation ou de recyclage ;
- les mesures de prévention des risques des travailleurs employés dans les processus de désinfection et de valorisation ou de recyclage ;
- une présentation détaillée des actions mises en œuvre dans l’expérimentation garantissant la protection de la santé humaine et l’environnement ;
- une présentation qualitative et quantitative des impacts économiques, environnementaux et sanitaires de l’expérimentation et notamment de l’innocuité de ces déchets valorisés ou recyclés pour l’utilisateur final ;
- une présentation des éléments permettant de s’assurer de la viabilité financière de son expérimentation ;
- tout document permettant d’attester de l’information des acteurs impliqués dans l’expérimentation.
Des obligations à respecter
Le titulaire de l’autorisation d’expérimentation doit réaliser une surveillance des paramètres de l’expérimentation et des essais microbiologiques de l’efficacité de la désinfection à une fréquence adaptée, a minima mensuelle. Il doit s’assurer que l’emballage réemployé n’est pas altéré dans son processus de fermeture temporaire ou que l’intégrité de l’emballage est garantie tout au long de l’expérimentation pour son usage.
Il doit conserver les résultats de la surveillance des paramètres de l’expérimentation et des essais microbiologiques pendant toute la durée de l’expérimentation et dans les 3 ans qui suivent la fin de l’expérimentation.
Il doit signaler sans délai tout événement survenant au cours de l’expérimentation susceptible de remettre en cause la protection de la santé humaine et de l’environnement. Un rapport annuel à établir Un rapport annuel doit être établi intégrant :
- pour l’expérimentation ayant pour objet le réemploi des emballages des déchets d’activités de soins à risques infectieux et assimilés :
- une présentation générale du déroulement de l’expérimentation sur la période considérée ;
- la quantité (en unités) et le volume (en tonnes) d’emballages de déchets d’activités de soins à risques infectieux ayant fait l’objet d’un réemploi par typologie d’emballages ;
- la quantité (en unités) et le volume (en tonnes) d’emballages à usage unique dont la production et la distribution ont été évitées ;
- les actions de surveillance, de contrôle de la mise en œuvre de l’expérimentation ainsi que les actions de suivi de la traçabilité des opérations de valorisation ou de recyclage des déchets ;
- le signalement des accidents ou des incidents survenus lors de la mise en œuvre du réemploi de ces emballages, l’analyse de leurs causes et de leurs conséquences et les actions préventives et correctives engagées ;
- les supports de communication élaborés à destination des personnes susceptibles d’être concernées par cette expérimentation (personnels, patients et grand public) ;
- une évaluation qualitative et quantitative des impacts économiques (économies réalisées ou surcoûts éventuels mesurés par une analyse coût/volume), environnementaux et sanitaires de l’expérimentation ;
- pour l’expérimentation ayant pour objet la valorisation ou le recyclage des déchets d’activités de soins à risques infectieux et assimilés :
- une présentation générale du déroulement de l’expérimentation sur la période considérée ;
- la quantité (en unités) et le volume (en tonnes) de déchets d’activités de soins à risques infectieux et assimilés ayant fait l’objet d’une valorisation ou d’un recyclage ;
- la quantité de matières obtenue par valorisation ou recyclage, ventilée par matériaux ;
- les actions de surveillance et de contrôle de la mise en œuvre de l’expérimentation ;
- les résultats de la surveillance mensuelle permettant de s’assurer de l’efficacité de la désinfection de la contamination microbiologique potentiellement présente ;
- le signalement des accidents ou des incidents survenus lors de la mise en œuvre de la désinfection et de la valorisation ou du recyclage, l’analyse de leurs causes et de leurs conséquences et les actions correctives mises en œuvre ;
- les supports de communication à destination des personnes susceptibles d’être concernées par cette expérimentation (personnels et grand public) ;
- une évaluation qualitative et quantitative des impacts économiques (économies réalisées ou surcoûts éventuels mesurés par une analyse coût/volume), environnementaux et sanitaires de l’expérimentation.
Il faut noter qu’en cas de risque pour la protection de la santé humaine ou de risque pour la protection de l’environnement, la décision d’autorisation d’expérimentation peut être suspendue.
Il en est de même en cas de manquement aux exigences conditionnant l’autorisation d’expérimentation, après une mise en demeure de faire cesser les manquements restée infructueuse.
Déchets de soins à risques infectieux et emballages : une expérimentation possible – © Copyright WebLex
2 Sep 2026 | Actualités, Infos juridiques
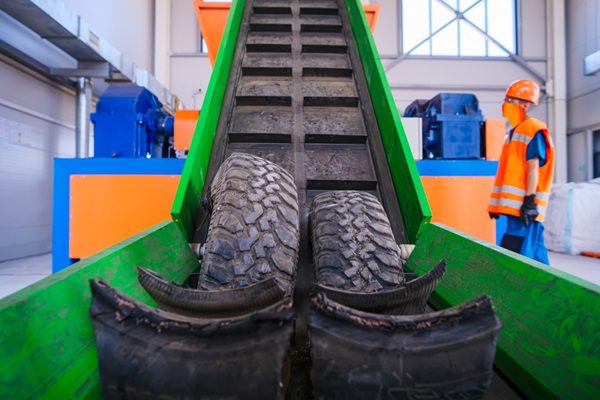
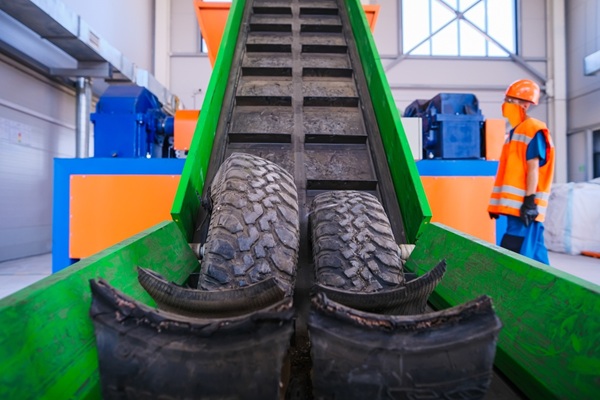
Les déchets résultant de particules de caoutchouc ou d’huile de thermolyse issues de pneus hors d’usage peuvent être valorisés pour un usage dans la fabrication de pneumatiques ou de bandes de convoyeurs ou pour une valorisation matière dans une installation pétrochimique ou chimique. Mais, pour cela, des critères précis doivent être respectés…
Valorisation des pneus hors d’usage pour la fabrication de pneumatiques
Pour que des pneus hors d’usage puissent être réutilisés en vue de la fabrication de pneumatiques ou de bandes de convoyeur, les particules de caoutchouc issues de ces pneus hors d’usage doivent sortir du statut de déchet.
Les particules de caoutchouc issues de pneus hors d’usage cessent d’être des déchets lorsque tous les critères suivants sont satisfaits.
Tout d’abord, les déchets entrant dans l’opération de valorisation doivent satisfaire aux critères suivants :
- les seuls déchets acceptés en tant qu’intrants dans l’opération de valorisation sont des déchets non dangereux ;
- Tout lot de déchets de pneus entrant dans l’opération de valorisation est exempt de déchets :
- de roues en caoutchouc plein ;
- de pneus de vélo ;
- de pneus présentant des signes de brûlure ou de dégradation thermique ;
- de pneus provenant de stocks historiques et de dépôts abandonnés ou enterrés ;
- de pneus provenant de sites d’enfouissement ;
- de chambres à air ;
- de composés et de débris de caoutchouc non vulcanisé ou partiellement vulcanisé ;
- d’équipements électriques et électroniques (dits « DEEE ») ;
- dangereux ;
- contenant de l’amiante ;
- contenant des substances dites « PCB » (polychlorobiphényles) ;
- susceptibles de contenir des polluants organiques persistants à des concentrations supérieures aux limites réglementaires ;
- pouvant contenir des retardateurs de flamme bromés ;
- relevant de la rubrique « Déchets provenant des soins médicaux ou vétérinaires et/ou de la recherche associée (sauf déchets de cuisine et de restauration ne provenant pas directement de soins médicaux) » ;
- de déchets de composants de véhicules hors d’usage (VHU), autres que les pneus.
Ensuite, les déchets entrant dans l’opération de valorisation doivent avoir été gérés selon les modalités suivantes :
- les déchets de pneus ont été entreposés distinctement des autres types de produits et déchets gérés sur le site de l’installation de valorisation ;
- si les déchets de pneus ont été souillés, ils sont lavés pour éliminer les impuretés à leur surface ;
- les déchets de pneus ont été soumis à une opération de valorisation de manière à obtenir des particules de caoutchouc issues de pneus hors d’usage, qui sont :
- soit des granulats de taille de particules comprise entre 0,8 et 20 mm ;
- soit des poudrettes de taille de particules inférieure à 0,8 mm ;
- ces particules de caoutchouc issues de pneus hors d’usage ont été obtenues après séparation des fibres textiles et de l’acier.
En outre, les particules de caoutchouc issues de pneus hors d’usage satisfont aux critères suivants :
- Les lots de particules de caoutchouc issues de pneus hors d’usage :
- sont exempts de fils métalliques et de textiles ;
- sont exempts d’huiles lubrifiantes ou de graisses visibles ;
- sont exempts d’impuretés en quantité susceptible d’endommager l’installation utilisatrice ou de générer des incidents ;
- sont exempts d’impuretés susceptibles d’être à l’origine d’impacts environnementaux ou sanitaires supérieurs, dans les installations utilisatrices et dans les conditions prévues par l’exploitant de l’installation utilisatrice, à ceux qui sont générés par l’utilisation des produits entrants habituels ;
- ont des caractéristiques techniques leur permettant d’être utilisés pour les mêmes fonctions et avec un même niveau de sécurité que les produits auxquels ils se substituent dans les conditions prévues par l’exploitant de l’installation utilisatrice ;
- ne conduisent pas à la présence de substances indésirables dans les produits sortant de l’installation utilisatrice et ne conduisent pas à une modification des produits sortant de l’installation utilisatrice ;
- ont des caractéristiques permettant aux installations utilisatrices de les utiliser en respectant les valeurs limites d’émissions dans l’environnement qui leur sont imposées et sans modifier à la hausse les émissions diffuses quantifiées au niveau de l’installation utilisatrice ;
- les lots de particules de caoutchouc issues de pneus hors d’usage respectent les spécifications techniques exigées par l’exploitant de l’installation utilisatrice ;
- des critères de seuils visant les impuretés doivent être respectés (visant notamment les métaux ferromagnétiques, les fibres textiles, etc.) ;
- les lots de particules de caoutchouc issues de pneus hors d’usage sont entreposés de manière à ne pas être mélangés avec tout autre déchet ou matière présents dans l’installation utilisatrice ;
- le stockage est effectué de manière à assurer le maintien du produit dans les meilleures conditions d’utilisation.
Par ailleurs, les seules utilisations autorisées pour les particules de caoutchouc issues de pneus hors d’usage sont les utilisations pour la fabrication de pneus et de bandes de convoyeur. L’utilisation de particules de caoutchouc issues de pneus hors d’usage n’est pas autorisée :
- dans les objets dont la destination nécessite un contact permanent ou répété avec la peau ;
- dans les matériaux en contact avec l’eau potable ou les aliments.
Un système de contrôles et d’autocontrôles doit être mis en place dans l’installation. L’utilisation des particules de caoutchouc issues de pneus hors d’usage n’est pas de nature à augmenter ni les valeurs limites d’émissions ni significativement les émissions canalisées dans l’environnement imposées à l’installation utilisatrice. De même, l’utilisation des particules de caoutchouc issues de pneus hors d’usage n’augmente pas les émissions diffuses quantifiées au niveau de l’installation utilisatrice.
Chaque lot commercialisé de particules de caoutchouc issues de pneus hors d’usage est identifié par un numéro unique et par une référence permettant d’identifier de façon unique l’installation où a été réalisée l’opération de valorisation.
La personne réalisant l’opération de valorisation doit tenir à jour un registre identifiant les lots faisant l’objet de la procédure de sortie de déchet.
Valorisation des pneus hors d’usage pour l’industrie pétrochimique ou chimique
Les déchets d’huile de thermolyse issue de la vapothermolyse ou de la thermolyse de déchets de pneus hors d’usage peuvent utilisés, pour un usage matière, au sein d’une installation pétrochimique.
Pour cela, l’huile de thermolyse issue de broyat de pneus hors d’usage doit cesser d’être un déche, ce qui est le cas lorsque tous les critères suivants sont satisfaits.
Les déchets entrant dans l’opération de valorisation doivent satisfaire aux critères suivants :
- les seuls déchets acceptés en tant qu’intrants dans l’opération de valorisation sont des déchets non dangereux ;
- tous lots de déchets entrant dans l’opération de valorisation sont des déchets, provenant de pneus hors d’usage, broyés pour obtenir une taille inférieure à 250 mm ;
- tout lot de déchets de pneus entrant dans l’opération de valorisation est exempt :
- de déchets d’équipements électriques et électroniques (dits « DEEE ») ;
- de déchets dangereux ;
- de déchets contenant de l’amiante ;
- de déchets contenant des substances dites « PCB » (polychlorobiphényles) ;
- de déchets susceptibles de contenir des polluants organiques persistants à des concentrations supérieures aux limites réglementaires ;
- de déchets pouvant contenir des retardateurs de flamme bromés ;
- de déchets relevant de la rubrique « Déchets provenant des soins médicaux ou vétérinaires et/ou de la recherche associée (sauf déchets de cuisine et de restauration ne provenant pas directement de soins médicaux) » ;
- de déchets de composants de véhicules hors d’usage (VHU), autres que les pneus.
Les pneus hors d’usage sont entreposés distinctement des autres types de produits et déchets gérés sur le site de l’installation réalisant l’opération de valorisation.
Les lots d’huile de thermolyse :
- doivent être exempts de fils métalliques et de textiles ;
- doivent être exempts d’impuretés en quantité susceptibles d’endommager l’installation utilisatrice ou de générer des incidents ;
- doivent être exempts d’impuretés susceptibles d’être à l’origine d’impacts environnementaux ou sanitaires supérieurs, dans les installations utilisatrices dans les conditions prévues par l’exploitant de l’installation utilisatrice, à ceux qui sont générés par l’utilisation des produits entrants habituels ;
- doivent avoir des caractéristiques techniques leur permettant d’être utilisés pour les mêmes fonctions et avec un même niveau de sécurité que les produits auxquels ils se substituent dans les conditions prévues par l’exploitant de l’installation utilisatrice ;
- ne doivent pas conduire à la présence de substances indésirables dans les produits sortant de l’installation utilisatrice et ne conduisent pas à une modification des produits sortant de l’installation utilisatrice ;
- doivent avoir des caractéristiques permettant aux installations utilisatrices de les utiliser en respectant les valeurs limites d’émissions dans l’environnement qui leur sont imposées et sans modifier à la hausse les émissions diffuses quantifiées au niveau de l’installation utilisatrice.
Les lots d’huile de thermolyse issue de l’opération de valorisation de pneus hors d’usage doivent respecter les spécifications techniques exigées par l’exploitant de l’installation utilisatrice.
Les lots d’huile de thermolyse recyclés ne doivent pas dépasser certains taux pour les composés suivants : soufre, azote, oxygène total, métaux, halogénés.
Les lots d’huile de thermolyse sont conditionnés et entreposés dans des conditions assurant leur intégrité et leur qualité. Un système de contrôles et d’autocontrôles doit être mis en place dans l’installation.
L’utilisation de l’huile de thermolyse issue de déchets de pneus hors d’usage n’est pas de nature à augmenter ni les valeurs limites d’émissions, ni significativement les émissions canalisées dans l’environnement imposées à l’installation utilisatrice. L’utilisation de l’huile de thermolyse issue de déchets de pneus hors d’usage ne doit pas augmenter les émissions diffuses quantifiées au niveau de l’installation utilisatrice.
Chaque lot commercialisé d’huile de thermolyse est identifié par un numéro unique et par une référence permettant d’identifier de façon unique l’installation où a été réalisée l’opération de valorisation. Dans le cas où le lot commercialisé est une partie d’un lot, le numéro unique et la référence permettent aussi d’identifier le lot dont le lot commercialisé provient.
La personne réalisant l’opération de valorisation doit tenir à jour un registre identifiant les lots faisant l’objet de la procédure de sortie de déchet.
Pneus hors d’usage : à valoriser – © Copyright WebLex
2 Sep 2026 | Actualités, Infos Fiscales
Les collectivités qui le souhaitent peuvent soumettre à une taxe l’utilisation, par les poids lourds, de certaines voies de leur domaine public routier. Véhicules concernés, montant de la taxe, prise en compte des émissions de CO₂, contrôle, contestation : les modalités d’application de cette « écotaxe » sont désormais précisées. Que faut-il en retenir ?
Écotaxe poids lourds : de quoi parle-t-on ?
Pour rappel, les régions et les départements peuvent, sous conditions, mettre en place une taxe sur l’utilisation par les poids lourds de certaines voies relevant de leur domaine public routier.
Il ne s’agit donc pas d’une écotaxe applicable automatiquement à l’ensemble des poids lourds circulant en France : sa mise en place suppose une décision de la collectivité compétente, qui détermine notamment le réseau routier concerné.
Les modalités concrètes d’application de cette taxe sont désormais précisées, notamment concernant la classification des véhicules, la détermination de son montant, l’information des transporteurs ou encore les procédures de contrôle et de contestation.
Écotaxe : combien faudra-t-il payer ?
Le montant de la taxe peut tout d’abord tenir compte des caractéristiques du poids lourd utilisé.
À cette fin, 4 classes de véhicules sont distinguées en fonction de leur masse en charge maximale techniquement admissible :
- moins de 12 tonnes ;
- de 12 tonnes à moins de 18 tonnes ;
- de 18 tonnes à moins de 32 tonnes ;
- 32 tonnes et plus.
La performance environnementale du véhicule entre également en ligne de compte. Les poids lourds sont ainsi répartis entre différentes classes d’émissions de CO₂, déterminées notamment à partir de leurs caractéristiques techniques et de valeurs de référence européennes.
L’appartenance des véhicules aux classes 1, 2 ou 3 d’émissions de CO₂ fera, en outre, l’objet d’une réévaluation périodique, par périodes de 6 ans, au regard de la trajectoire de réduction des émissions applicable à leur sous-groupe de véhicules.
Quant à la tarification elle-même, la taxe peut comprendre un tarif d’infrastructure, destiné à tenir compte notamment des coûts de construction, d’entretien, d’exploitation et de développement du réseau routier.
Peuvent s’y ajouter des tarifs correspondant aux coûts externes liés à la circulation des poids lourds, à savoir :
- la pollution atmosphérique ;
- la pollution sonore ;
- les émissions de CO₂.
Des tarifs maximaux, exprimés en centimes d’euro par véhicule et par kilomètre, sont fixés pour ces différentes composantes. Ils varient notamment selon la catégorie du véhicule, ses performances environnementales et, pour certains d’entre eux, selon que la circulation intervient en zone suburbaine ou interurbaine.
Les collectivités disposent toutefois d’une marge de manœuvre dans la mise en œuvre de cette tarification, dans les limites prévues. Des regroupements de catégories sont notamment possibles et certaines exonérations peuvent être mises en place lorsque l’application d’un tarif serait susceptible d’entraîner des comportements ayant un impact négatif sur l’environnement, la santé publique ou la sécurité routière.
Écotaxe : quelle information pour les transporteurs ?
Les transporteurs doivent pouvoir connaître précisément les éléments ayant servi au calcul de la taxe.
Un état récapitulatif doit ainsi faire apparaître, pour chaque poids lourd, selon le mode de calcul retenu, la distance totale parcourue sur le réseau taxé ou les différentes sections parcourues, ainsi que les entrées et sorties du réseau.
Le détail de la tarification doit, quant à lui, mentionner les caractéristiques du véhicule ayant déterminé son classement, ainsi que les différents tarifs et réductions appliqués.
Ces informations sont accessibles notamment depuis la plateforme du prestataire de télépéage ou depuis celle utilisée pour effectuer la déclaration de la taxe.
Lorsque le véhicule utilise un équipement électronique embarqué mis à disposition par la collectivité, le transporteur peut demander ces informations par courrier postal ou électronique. Elles doivent alors lui être transmises dans un délai de 15 jours.
L’accès à ces informations est garanti pendant 3 ans.
Taxation d’office : comment ça marche ?
Lorsqu’une irrégularité est constatée, le transporteur peut faire l’objet d’une taxation d’office.
Dans ce cas, la collectivité doit lui notifier un avis de taxation d’office dans un délai de 90 jours à compter de la constatation de l’irrégularité.
Cet avis précise notamment le montant réclamé, ainsi que les conditions dans lesquelles le transporteur peut le contester.
Le redevable dispose alors de 30 jours pour payer les sommes réclamées ou présenter une réclamation.
Il peut notamment contester la distance retenue pour calculer la taxe en produisant les données issues de son équipement électronique embarqué permettant d’établir la distance réellement parcourue.
De même, lorsqu’un tarif a été appliqué faute d’informations suffisantes sur les caractéristiques du véhicule, il peut produire les justificatifs nécessaires, notamment son certificat d’immatriculation ou son certificat de conformité, afin d’obtenir l’application du tarif correspondant effectivement à son véhicule.
La collectivité dispose, en principe, de 60 jours pour statuer sur la réclamation. Pendant son examen, le paiement de la somme contestée est suspendu.
Écotaxe : quels contrôles ?
Les agents compétents des collectivités, ainsi que certains personnels des prestataires chargés du contrôle, peuvent accéder, par l’intermédiaire d’un agent de l’État, à certaines informations issues du système d’immatriculation des véhicules (SIV).
Cet accès doit notamment permettre de vérifier la situation des redevables et d’identifier les auteurs d’irrégularités.
Par ailleurs, les manquements aux obligations liées à cette taxe susceptibles de constituer une contravention de 5e classe peuvent faire l’objet d’une amende forfaitaire.
Enfin, une exonération est prévue pour certains véhicules dispensés de l’obligation d’être équipés d’un chronotachygraphe.
Écotaxe poids lourds : le cadre se précise – © Copyright WebLex
2 Sep 2026 | Actualités, Infos juridiques
L’exercice à titre commercial d’activités de vente d’animaux de compagnie est strictement réglementé, et a été durci depuis la loi du 30 novembre 2021. À ce titre, il faut savoir que 2 nouvelles contraventions ont été récemment précisées, qui viennent sanctionner le non-respect de 2 obligations : lesquelles ?
Vente de chiens et chats et présentation en vitrine : sanctionnées !
Depuis le 1er janvier 2024, en application de la loi du 30 novembre 2021, les animaleries ne peuvent plus vendre de chiens et de chats dans leur établissement.
De même, cette loi interdit la présentation en vitrine d’animaux visibles depuis une voie ouverte à la circulation publique, depuis le 1er décembre 2021.
Il s’agit ici de lutter contre les achats coup de cœur en méconnaissance de la responsabilité qu’impliquent l’achat et la garde d’un animal de compagnie.
La méconnaissance de ces 2 obligations est désormais sanctionnée comme suit, depuis le 2 août 2026 :
- la cession à titre onéreux ou gratuit de chats et de chiens, interdite dans les établissements de vente d’animaux de compagnie, est punie d’une contravention pouvant atteindre 1 500 € par animal (3 000 € en cas de récidive) ;
- le fait, pour une animalerie, de présenter un animal de manière à ce qu’il soit visible depuis une voie ouverte à la circulation publique (vitrines donnant sur la rue par exemple) est puni d’une contravention pouvant atteindre 750 € par animal.
Vente d’animaux de compagnie : de nouvelles sanctions à connaître – © Copyright WebLex
1 Sep 2026 | Actualités, Infos Fiscales
La loi de finances pour 2026 a prorogé et aménagé le crédit d’impôt au titre des investissements dans l’industrie verte (C3IV). L’entrée en vigueur de ces nouveautés restait toutefois suspendue à validation. C’est désormais chose faite…
C3IV : une entrée en vigueur fixée au 27 mai 2026
Pour rappel, le crédit d’impôt au titre des investissements dans l’industrie verte (C3IV) bénéficie, toutes conditions remplies, aux entreprises industrielles et commerciales qui réalisent certains investissements contribuant à la production de batteries, de panneaux solaires, d’éoliennes ou de pompes à chaleur.
La loi de finances pour 2026 a apporté plusieurs modifications à ce dispositif. Elle a notamment :
- $prorogé le C3IV jusqu’au 31 décembre 2028 ;
- modifié le périmètre de certaines activités éligibles ;
- prévu que la demande d’agrément doit être déposée avant le début des travaux ;
- supprimé l’obligation de déduire de l’assiette du crédit d’impôt les aides publiques reçues au titre des dépenses éligibles ;
- ramené le taux de droit commun du crédit d’impôt de 20 % à 15 %, tout en maintenant des taux majorés pour certains investissements réalisés dans des zones bénéficiant d’aides à finalité régionale et pour les PME ;
- aménagé les plafonds du crédit d’impôt ;
- précisé les conditions dans lesquelles le C3IV peut être cumulé avec d’autres aides publiques, le soutien public total ne pouvant, en principe, excéder 75 % des coûts admissibles.
L’entrée en vigueur de ces aménagements était toutefois conditionnée à leur validation au regard du droit de l’Union européenne relatif aux aides d’État.
La Commission européenne ayant confirmé leur conformité, la date d’entrée en vigueur des dispositions prévues par la loi de finances pour 2026 vient d’être fixée au 27 mai 2026.
Pour mémoire, ces aménagements sont susceptibles de concerner les demandes d’agrément déposées à compter du 1er octobre 2025 pour lesquelles aucun agrément n’avait encore été délivré au 31 décembre 2025.
Agrément C3IV : comment apprécier l’intérêt économique du projet ?
Des précisions sont également apportées sur la procédure d’agrément préalable à laquelle est subordonné le bénéfice du C3IV.
Dans ce cadre, l’avis conforme du ministre chargé de l’économie doit désormais attester de l’intérêt économique du projet d’investissement, apprécié à partir des éléments transmis par l’entreprise à l’appui de sa demande d’agrément.
Concrètement, 4 critères doivent être pris en compte.
Le 1er critère concerne la résilience de la stratégie d’approvisionnement : il s’agit notamment de vérifier que le projet ne dépend pas d’un nombre limité de fournisseurs établis dans un État situé hors de l’Union européenne et que l’entreprise met en œuvre des efforts de diversification et de sécurisation de ses approvisionnements à long terme.
La 2e critère porte sur la capacité du projet à alimenter les filières soutenues par le C3IV : le projet doit ainsi pouvoir s’insérer dans une chaîne de production répondant aux besoins des entreprises fabriquant les équipements ou composants essentiels éligibles au dispositif.
Le 3e critère concerne la participation de l’entreprise à des activités de recherche, de développement ou d’innovation réalisées en France dans les technologies des filières concernées. Peuvent notamment être pris en compte la part du chiffre d’affaires ou le nombre d’emplois consacrés à ces activités, les partenariats industriels ou de recherche, la stratégie de maîtrise de la propriété intellectuelle ou encore la part des brevets déposés en France.
Enfin, l’intérêt économique du projet, le 4e critère, s’apprécie au regard de sa contribution au maintien ou au développement en France des compétences et des savoir-faire nécessaires aux filières concernées. À ce titre, peuvent notamment être examinés le recours à une main-d’œuvre locale, ainsi que les actions et les moyens consacrés à la formation professionnelle.
Ces critères doivent donc désormais être intégrés par les entreprises dans la préparation de leur demande d’agrément afin de démontrer, au-delà de l’éligibilité des investissements eux-mêmes, l’intérêt économique de leur projet pour les filières industrielles concernées.
Crédit d’impôt industrie verte : les nouveautés 2026 deviennent effectives – © Copyright WebLex
1 Sep 2026 | Actualités, Le coin du dirigeant
Propriétaires, surveillez votre espace personnel sur impots.gouv.fr : les avis de taxe foncière 2026 sont progressivement mis à disposition depuis le 27 août 2026 pour les propriétaires non mensualisés. L’occasion de rappeler qui doit payer cette taxe, comment elle est calculée et, surtout, quels sont les dispositifs permettant d’en réduire le montant…
Taxe foncière 2026 : à vos avis !
La campagne 2026 de taxe foncière débute : les avis sont disponibles depuis le 27 août 2026 pour les propriétaires non mensualisés.
Les propriétaires qui ont opté pour la mensualisation devront patienter un peu plus longtemps : leurs avis seront disponibles à partir du 19 septembre 2026.
Pour rappel, la taxe foncière est due, en principe, par la personne qui est propriétaire ou usufruitière d’un bien immobilier au 1er janvier de l’année d’imposition.
La situation est donc appréciée au 1er janvier 2026 pour la taxe foncière due au titre de cette même année. Peu importe, à cet égard, que le logement soit occupé par son propriétaire ou mis en location.
La taxe foncière concerne notamment les maisons et les appartements, mais également les parkings, certains terrains et dépendances, ainsi que les bâtiments commerciaux, industriels ou professionnels.
Taxe foncière : comment est-elle calculée ?
Le montant de la taxe foncière résulte de l’application des taux d’imposition votés par les collectivités territoriales à la base imposable du bien.
Cette dernière est déterminée à partir de sa valeur locative cadastrale, qui correspond au loyer annuel théorique que le propriétaire pourrait retirer du bien s’il était donné en location.
Cette valeur, actualisée et revalorisée chaque année, fait l’objet d’un abattement forfaitaire de 50 % destiné à tenir compte notamment des frais de gestion, d’assurance, d’amortissement, d’entretien et de réparation.
Notez que les modifications apportées à un logement en cours d’année et ayant une incidence sur sa valeur locative ne sont prises en compte, pour le calcul de la taxe foncière, qu’à compter du 1er janvier de l’année suivante.
Exonérations et dégrèvements : pensez à vérifier votre situation
La réception de l’avis de taxe foncière est également l’occasion de vérifier si vous pouvez bénéficier d’une exonération ou d’un dégrèvement.
Certains propriétaires peuvent, sous conditions, être totalement exonérés de taxe foncière au titre de leur habitation principale. Sont notamment concernés :
- les titulaires de l’allocation de solidarité aux personnes âgées (Aspa) ou de l’allocation supplémentaire d’invalidité (Asi) ;
- les personnes âgées de plus de 75 ans au 1er janvier de l’année d’imposition, sous conditions de ressources ;
- les titulaires de l’allocation aux adultes handicapés (AAH), également sous conditions de ressources.
Cette exonération est accordée sans démarche particulière lorsque les conditions requises sont remplies.
Attention, elle ne concerne toutefois pas la taxe d’enlèvement des ordures ménagères (TEOM), qui reste due.
D’autres dispositifs peuvent également permettre d’alléger la facture.
Les personnes âgées de plus de 65 ans et de moins de 75 ans au 1er janvier 2026 peuvent notamment bénéficier, sous conditions de ressources, d’un dégrèvement de 100 € sur la taxe foncière de leur habitation principale. Là encore, aucune démarche n’est nécessaire puisque le dégrèvement est appliqué d’office.
Une taxe foncière plafonnée en fonction des revenus ?
Un mécanisme de plafonnement est également prévu pour certains propriétaires aux revenus modestes.
Pour en bénéficier en 2026, le revenu fiscal de référence (RFR) de 2025 ne doit pas dépasser 30 083 € pour la 1re part de quotient familial, cette limite étant majorée de 7 029 € pour la 1re demi-part supplémentaire et de 5 533 € à compter de la 2e demi-part supplémentaire.
Des seuils spécifiques sont applicables en Guadeloupe, en Martinique, à La Réunion, en Guyane et à Mayotte.
Le dispositif permet, toutes conditions remplies, d’obtenir un dégrèvement correspondant à la fraction de la taxe foncière afférente à l’habitation principale qui excède 50 % des revenus.
Contrairement à certaines exonérations ou au dégrèvement de 100 €, ce plafonnement n’est pas automatiquement appliqué : le propriétaire doit en faire la demande auprès de son centre des finances publiques.
Logement vacant : un dégrèvement possible
Autre situation à vérifier à la réception de l’avis : celle d’un logement resté vacant.
Un dégrèvement de taxe foncière peut être obtenu lorsque la vacance est indépendante de la volonté du propriétaire, dure au moins 3 mois et concerne la totalité de l’immeuble ou une partie susceptible d’être louée séparément.
Le dégrèvement est alors calculé mois par mois, du premier au dernier jour du mois d’inoccupation.
Ici encore, aucune application automatique : le propriétaire doit en faire la demande auprès du centre des finances publiques dont dépend le logement.
Taxe foncière 2026 : quand faut-il payer ?
Recevoir son avis ne signifie pas devoir payer immédiatement : les propriétaires disposent encore de plusieurs semaines pour régler leur taxe foncière.
Pour les paiements effectués en ligne, la date limite est fixée au 20 octobre 2026 à minuit.
Pour les autres modes de règlement (chèque, virement, espèces, etc.), l’échéance est fixée au 15 octobre 2026. Ces moyens de paiement ne peuvent toutefois être utilisés que lorsque le montant de l’impôt ne dépasse pas 300 €.
Au-delà de ce montant, le paiement dématérialisé est obligatoire.
Taxe foncière 2026 : les avis arrivent ! – © Copyright WebLex
1 Sep 2026 | Actualités, Infos Sociales
À compter du 1er septembre 2026, la Guadeloupe intègre l’expérimentation permettant la prise en charge par l’Assurance maladie des examens destinés à détecter une éventuelle soumission chimique.
Soumission chimique : une expérimentation étendue à la Guadeloupe pour la prise en charge de l’analyse, confiée à des laboratoires spécialisés
Pour rappel, la soumission chimique consiste à administrer une substance psychoactive, c’est-à-dire qui agit sur le système nerveux, à une personne, sans qu’elle en ait connaissance ou sous la contrainte, dans le but de commettre un délit ou un crime (vol, agressions, etc.).
Si les substances utilisées sont parfois non-médicamenteuses, l’utilisation de médicaments est plus fréquente.
Dans ce contexte, l’Agence nationale de sécurité du médicament et des produits de santé a demandé dès 2025 aux laboratoires titulaires d’une autorisation de mise sur le marché (AMM) de médicaments à risque de soumission chimique de mettre en place des mesures pour lutter contre ce phénomène.
Parmi les possibilités, l’ANSM invite à réfléchir à des solutions permettant :
- de rendre détectable le médicament grâce notamment à un aspect visuel, un goût ou une odeur ;
- de complexifier le détournement des substances médicamenteuses.
Dans ce cadre, la loi de financement pour la Sécurité sociale pour 2025 avait mis en place une expérimentation d’une durée de 3 ans, visant à permettre à l’Assurance maladie de rembourser toutes les recherches, incluant les tests et analyses permettant de détecter un état de soumission chimique résultant de l’infraction d’administration de substances nuisibles ayant porté à l’atteinte physique ou psychique d’autrui.
Cette expérimentation, mise en œuvre depuis le 1er janvier 2026 dans les Hauts-de-France, en Île-de-France et dans les Pays de la Loire, est étendue à la Guadeloupe à compter du 1er septembre 2026.
Concrètement, une personne qui estime avoir été victime d’une soumission chimique, ou qui en présente des signes cliniques, peut se voir prescrire des examens de biologie médicale destinés à rechercher les substances susceptibles d’avoir été administrées, sans qu’un dépôt de plainte préalable soit nécessaire.
Selon la situation, ces recherches peuvent notamment nécessiter des prélèvements sanguins et urinaires ou, lorsque la consultation intervient plus tardivement ou que la situation clinique le justifie, un prélèvement de cheveux.
La prescription doit comporter la mention « Protocole SC ». Les prélèvements peuvent être réalisés par les laboratoires de biologie médicale, avant d’être transmis, lorsque cela est nécessaire, à un laboratoire spécialisé chargé de procéder aux analyses.
Pour la Guadeloupe, les analyses spécialisées seront confiées au laboratoire de pharmacologie-toxicologie du CHU Raymond-Poincaré à Garches (AP-HP), également compétent pour l’Île-de-France.
Les résultats doivent être produits dans un délai maximal de 28 jours pour les analyses de sang et d’urine et de 6 semaines pour les analyses de cheveux. Ils sont ensuite transmis de manière sécurisée au médecin afin que celui-ci puisse en informer la personne concernée.
Ainsi, depuis le 1er septembre 2026, 4 territoires participent à cette expérimentation : les Hauts-de-France, l’Île-de-France, les Pays de la Loire et la Guadeloupe.
Lutte contre la soumission chimique : le dispositif de dépistage étendu à la Guadeloupe – © Copyright WebLex
1 Sep 2026 | Actualités, Infos juridiques
Parce que les communes sont dotées d’un téléservice officiel permettant la réception dématérialisée et sécurisée du volet administratif des certificats de décès, l’établissement du certificat de décès sur support papier devient subsidiaire : dans quelles hypothèses ?
Envoi du certificat de décès sous format papier : une exception
Les communes disposent d’un téléservice leur permettant de recevoir sous forme dématérialisée le volet administratif des certificats de décès.
C’est ce qui explique que l’établissement du certificat de décès sur support papier devient subsidiaire : il est réservé aux décès survenus en dehors des établissements de santé et des établissements d’hébergement des personnes âgées et dépendantes (EHPAD), ou, à titre exceptionnel, aux cas d’indisponibilité du téléservice.
Transmission du certificat de décès aux mairies : comment ? – © Copyright WebLex
1 Sep 2026 | Actualités, Infos juridiques
Tous les adultes de 18 ans ou plus bénéficient de mesures de prévention sanitaire et sociale, qui comportent notamment des rendez-vous de prévention proposés aux assurés à certains âges, selon des modalités qui viennent d’être précisées…
Rendez-vous de prévention : contenu, modalités et tarifs
Tous les adultes de 18 ans ou plus bénéficient de mesures de prévention sanitaire et sociale, qui comportent notamment des rendez-vous de prévention proposés aux assurés à certains âges.
Les entretiens de prévention sont proposés aux tranches d’âge suivantes :
- entre 18 et 25 ans inclus ;
- entre 45 et 50 ans inclus ;
- entre 60 et 65 ans inclus ;
- entre 70 et 75 ans inclus.
Peuvent réaliser ces rendez-vous de prévention les médecins, les sages-femmes, les infirmiers, les pharmaciens et les masseurs-kinésithérapeutes.
Ces rendez-vous de prévention peuvent donner lieu à des consultations de prévention et à des séances d’information, d’éducation pour la santé, de promotion de la santé et de prévention. Ils doivent aussi être le lieu de repérage des violences sexistes et sexuelles et des risques liés à la situation de proche aidant.
Lors de ces rendez-vous de prévention, le professionnel de santé peut, en fonction de l’évaluation des facteurs de risques, mettre à la disposition du patient des outils de repérage précoce validés scientifiquement, notamment dans l’espace numérique de santé. Ils ont notamment pour objectifs, en fonction des besoins :
- de promouvoir l’activité physique et sportive et une alimentation favorable à la santé ;
- de prévenir les cancers, les addictions et l’infertilité ;
- de promouvoir la santé mentale et la santé sexuelle.
Ils permettent de sensibiliser aux facteurs de risques cardio-neuro-vasculaires, notamment le tabagisme, l’excès de consommation d’alcool, la sédentarité, l’obésité, le cholestérol, le diabète, la maladie rénale chronique et l’hypertension artérielle.
Un dépistage des maladies cardio-neuro-vasculaires et des maladies cardiaques structurelles est proposé à l’assuré lors des rendez-vous de prévention.
Les rendez-vous de prévention sont adaptés aux besoins de chaque individu et prennent notamment en compte les besoins de santé des femmes et la détection des premières fragilités liées à l’âge en vue de prévenir la perte d’autonomie.
Les rendez-vous de prévention proposés aux personnes âgées d’au moins 60 ans contribuent à la mise en œuvre du programme de dépistage précoce et de prévention de la perte d’autonomie.
S’agissant des tarifs :
- le montant du tarif de l’entretien de prévention assurant la rémunération du professionnel réalisant l’entretien et pris en charge ou remboursé par l’assurance maladie est fixé à 30 € en métropole et 31,50 € dans les départements et régions d’outre-mer (ces tarifs ne peuvent faire l’objet d’aucun dépassement d’honoraires) ;
- dans le cas où un besoin est identifié lors du déroulement de l’entretien de prévention, peut s’ajouter à la facturation de ce tarif, la facturation d’une consultation de base ou d’un des actes techniques suivants : frottis cervico-utérin, électrocardiogramme, vaccination, remise d’un kit de dépistage du cancer colorectal (une seule consultation, acte technique ou prestation est facturable en complément par entretien de prévention).
Rendez-vous de prévention en santé : des précisions sur le contenu et les tarifs – © Copyright WebLex
1 Sep 2026 | Actualités, Le coin du dirigeant
Les avis d’impôt sur les revenus de 2025 sont arrivés dans les espaces personnels des particuliers. Pour certains, ils s’accompagnent d’une bonne surprise : un remboursement de l’administration fiscale. D’autres, en revanche, devront régler un complément d’impôt. À quoi correspondent ces régularisations ?
Impôt sur le revenu : pourquoi un remboursement ou un complément ?
Depuis la mise en place du prélèvement à la source, l’impôt est payé tout au long de l’année en fonction d’une estimation de la situation du contribuable. Ce n’est qu’après la déclaration annuelle de revenus que l’administration calcule le montant définitif de l’impôt dû.
Si les sommes prélevées en 2025 sont supérieures à l’impôt finalement dû, l’administration rembourse automatiquement la différence.
Un remboursement peut également intervenir lorsque le particulier bénéficie de réductions ou de crédits d’impôt (emploi à domicile, dons, frais de garde d’enfants, investissement locatif, etc.) supérieurs à l’avance de 60 % éventuellement versée en janvier 2026.
En pratique, les remboursements ont été effectués automatiquement, principalement les 24 et 31 juillet 2026, par virement bancaire lorsque les coordonnées du contribuable sont connues de l’administration. À défaut, un chèque est adressé à son domicile.
À l’inverse, lorsque le prélèvement à la source effectué en 2025 ne couvre pas l’impôt finalement dû ou lorsque l’avance de réductions et de crédits d’impôt perçue en janvier 2026 s’avère trop élevée, un solde reste à payer.
Là encore, aucune démarche n’est nécessaire lorsque les coordonnées bancaires du contribuable sont connues de l’administration. Si le montant restant dû est inférieur ou égal à 300 €, un prélèvement unique sera effectué le 25 septembre 2026.
Au-delà de ce montant, le paiement sera automatiquement réparti en 4 prélèvements effectués entre septembre et décembre 2026.
Impôt sur le revenu : remboursements ou prélèvements à venir – © Copyright WebLex
1 Sep 2026 | Actualités, Infos juridiques
Une actualisation du code de déontologie médicale vient d’être réalisée pour tenir compte des récentes évolutions juridiques et sociétales. Que faut-il en retenir ?
Actualisation du code de déontologie médicale
Une actualisation du code de déontologie médicale vient d’être opérée, applicable depuis le 30 juillet 2026, afin d’adapter les règles professionnelles aux évolutions juridiques, techniques et sociétales.
Voici les principales mesures et nouveautés à retenir.
En ce qui concerne son champ d’application
Le code de déontologie médicale s’impose aux médecins inscrits au tableau, aux praticiens effectuant des actes au titre de conventions internationales ou de dispositions spécifiques, aux docteurs juniors, aux étudiants remplaçants ou adjoints, ainsi qu’aux sociétés d’exercice libéral (SEL) et sociétés civiles professionnelles (SCP).
Il faut noter que tout médecin doit prêter serment par écrit lors de son inscription.
En ce qui concerne les nouvelles technologies et les données de santé
Des règles relatives à l’utilisation des outils numériques, des technologies de l’information et de la communication, ainsi que de l’intelligence artificielle sont introduites dans le code de déontologie médicale.
Il faut noter que le médecin doit garantir la sécurité, la qualité des soins et la stricte confidentialité des données médicales en tenant compte des recommandations et référentiels officiels.
En ce qui concerne la prise en charge et droits du patient
Le principe de non-discrimination et l’obligation de formation continue et de certification périodique sont réaffirmées.
Les modalités d’information de l’entourage du patient en cas de diagnostic grave (sauf opposition du patient) sont précisées, la tenue et la conservation du dossier médical sont encadrées et il est imposé une obligation d’orientation en cas de refus de pratiquer une interruption volontaire de grossesse (IVG).
En ce qui concerne la protection contre les violences et maltraitances
Les obligations du médecin constatant ou présumant des violences, sévices ou mauvais traitements sont clarifiées : il est tenu d’agir et d’effectuer les signalements prévus par la loi (auprès des autorités judiciaires, des cellules départementales dédiées), notamment en adaptant le recueil du consentement du patient (selon que les victimes sont mineures ou majeures vulnérables ou sont victimes de violences conjugales).
En ce qui concerne les modalités d’exercice et la déontologie
Sont précisées les règles suivantes :
- interdiction d’utiliser un mandat électif, une fonction administrative ou des activités salariées pour développer abusivement sa patientèle ;
- interdiction de la médecine foraine, tout en prévoyant un régime d’autorisation par le conseil départemental de l’ordre pour des unités mobiles de soins dictées par la santé publique ;
- encadrement de la pose de dispositifs de consultation dans des locaux commerciaux ou officines, et interdiction d’utiliser le nom du médecin à des fins commerciales ;
- ajustement des règles de remplacement, d’assistanat (autorisations portées à 6 mois renouvelables), de tenue de cabinet d’un confrère empêché ou décédé (jusqu’à 3 ans), et d’installation dans un même immeuble ;
- obligation de privilégier les modes de résolution amiable et la conciliation ordinale en cas de litige entre confrères.
Code de déontologie médicale : du nouveau – © Copyright WebLex
1 Sep 2026 | Actualités, Infos juridiques
Dans le cadre du dispositif des certificats d’économie d’énergie (CEE), pour certaines opérations spécifiques réalisées dans le secteur industriel, le volume total de certificats d’économies d’énergie délivrés fait l’objet d’une bonification, selon des modalités et des conditions qui viennent d’être aménagées.
Dispositif des CEE : une bonification aménagée pour le secteur industriel
Pour les opérations spécifiques réalisées dans le secteur industriel, engagées au plus tard le 30 septembre 2026 et achevées au plus tard le 31 décembre 2033, le volume total de certificats d’économies d’énergie délivrés est multiplié par 2.
Ce dispositif de bonification des CEE est étendu aux opérations spécifiques réalisées sur des installations industrielles nouvelles (qu’elles soient créées sur des sites existants ou sur de nouveaux sites), dès lors que le vecteur énergétique utilisé sur le périmètre de l’opération n’émet pas directement de gaz carbonique (hors usages matière).
Pour bénéficier de la bonification, les opérations sur installations existantes doivent remplacer un vecteur énergétique fossile par un vecteur énergétique n’émettant pas directement de dioxyde de carbone (à l’exclusion de la production d’électricité ou d’hydrogène et indépendamment des usages matière).
Le bénéfice de cette bonification suppose que le demandeur transmette au pôle national des CEE les éléments justificatifs (preuve de l’engagement des équipements et rôle actif/incitatif du demandeur) au plus tard le 15 octobre 2026 et, désormais, dans un délai de 30 jours à compter de la date d’engagement de l’opération.
Certificats d’économie d’énergie : une bonification pour certaines industries – © Copyright WebLex