3 Avr 2024 | Actualités, Infos juridiques
Certains professionnels de santé sont soumis à une obligation de certification périodique. Ce dispositif doit permettre d’améliorer la formation des praticiens. De nouvelles précisions viennent d’être apportées à ce sujet. Lesquelles ?
Certification périodique : combien de formations doivent être réalisées ?
Pour rappel, la certification périodique est une obligation qui concerne depuis le 1er janvier 2023 les professionnels de santé rattachés à un ordre, soit :
- les médecins ;
- les chirurgiens-dentistes ;
- les sages-femmes ;
- les pharmaciens ;
- les infirmiers ;
- les masseurs-kinésithérapeutes ;
- les pédicures-podologues.
Cette obligation prévoit que ces professionnels doivent suivre des programmes de formations réguliers devant répondre à certains objectifs :
- actualiser leurs connaissances et leurs compétences ;
- renforcer la qualité de leurs pratiques professionnelles ;
- améliorer la relation avec leurs patients ;
- mieux prendre en compte leur santé personnelle.
Des précisions viennent d’être apportées quant à la fréquence de ces actions de formation.
Il est ainsi prévu que les praticiens concernés doivent suivre ces formations à raison de 2 fois par période de 6 ans.
Cette période de référence démarre au moment de l’inscription à l’ordre des professionnels, qu’il s’agisse d’une première inscription ou d’une reprise d’exercice.
Il est à noter que si un praticien interrompt son activité pour une durée cumulée de 3 ans au sein de la période de 6 ans ou s’il change de profession, cette période de 6 ans prend fin et une nouvelle période de certification commence.
Il est également précisé que certains praticiens sont dispensés des obligations liées à la certification professionnelle, à savoir ceux :
- qui n’exercent pas de soins directement auprès des patients ;
- déjà soumis à des formations obligatoires spécifiques conditionnant l’exercice de leur pratique professionnelle.
Certification périodique : nouvelles précisions – © Copyright WebLex

3 Avr 2024 | Actualités, Infos Sociales
Parce que des salariés arrivent en retard à l’occasion d’une formation professionnelle, leur employeur décide de les sanctionner, notamment en pratiquant une retenue sur salaire. Ce dont s’indignent 2 syndicats, qui estiment qu’au-delà du caractère illicite de cette sanction, il est clairement porté atteinte à l’intérêt collectif de la profession. Qu’en pense le juge ?
Paiement du salaire : « vous avez vu l’heure ? »
Pour mémoire, les sanctions pécuniaires, c’est-à-dire les retenues sur salaire pratiquées par un employeur pour sanctionner le comportement d’un salarié, sont strictement interdites par la loi.
Dans une récente affaire, le personnel navigant commercial d’une compagnie aérienne doit suivre des stages de formation obligatoires, d’une durée d’une journée.
Et pour s’assurer du respect de cette obligation, l’employeur a posé la règle suivante : en cas de retard supérieur à 10 minutes à l’une des sessions de formation, le salarié concerné se verra interdire l’accès à cette formation et devra supporter une retenue sur salaire…
Considérant que cette pratique porte atteinte à l’intérêt collectif de la profession, 2 syndicats saisissent le juge pour lui demander d’y mettre fin, tout en condamnant l’employeur à verser les salaires manquants aux salariés injustement sanctionnés !
Ils considèrent, en effet, que cette pratique revient à prononcer une sanction pécuniaire, ce qui est strictement prohibé par la loi. D’autant que l’employeur ne démontre pas en quoi un retard de 10 minutes empêcherait de suivre cette formation…
L’employeur se défend : pour lui cette pratique n’est pas une sanction pécuniaire, mais relève de son pouvoir de direction. En sa qualité d’employeur, il est libre de fixer les conditions de réalisation des journées de formation !
Surtout, il fait valoir que les syndicats ne peuvent pas agir en lieu et place des salariés…
Le juge tranche en faveur des organisations syndicales…et de l’employeur !
En effet, si le juge concède que la pratique mise en place par l’employeur constitue bien une sanction pécuniaire illégale, il admet dans le même temps que les syndicats ne peuvent pas agir à la place des salariés, qui sont seuls fondés à demander la régularisation de leur situation individuelle…
Par conséquent, si les salariés souhaitent obtenir le paiement des sommes correspondant aux retenues indument effectuées, ils devront eux-mêmes saisir le juge !
3 Avr 2024 | Actualités, Infos Fiscales
Les biens d’occasion, les œuvres d’art et les objets de collection ou d’antiquité bénéficient d’un régime spécifique en matière de TVA. Mais qu’est-ce qu’un objet d’occasion ? Qu’est-ce qu’une photographie d’art ? Les cartes à collectionner (comme les cartes « Pokémon ») sont-elles des objets de collection au sens de la réglementation fiscale ? Réponses de l’administration…
TVA : c’est quoi un objet d’occasion ?
Lorsqu’il est question de TVA, certains biens bénéficient de règles particulières. C’est le cas, par exemple, des objets d’occasion.
Dans le cadre d’une mise à jour récente de sa documentation, l’administration fiscale vient de redéfinir ce qu’elle entend par « objet d’occasion ».
Selon elle, il s’agit d’un bien usagé ayant conservé les fonctionnalités qu’il possédait à l’état neuf et qui peut être réutilisé en l’état ou après réparation.
Au regard de la réglementation fiscale, sont donc des objets d’occasion :
- les meubles corporels qui peuvent être réutilisés en l’état ou après réparation, qui proviennent d’un autre bien dans lequel ils étaient incorporés ;
- sous conditions, les véhicules définitivement hors d’usage acquis par une entreprise et destinés à être vendus « pour pièces » ;
- les animaux vivants achetés à un particulier (distinct de l’éleveur) après qu’ils aient été dressés pour une utilisation spécifique.
TVA : c’est quoi une photographie d’art ?
Tout comme les objets d’occasion, les œuvres d’art bénéficient d’un régime spécifique en matière de TVA.
À ce titre les photographies peuvent, sous conditions, être assimilées à des œuvres d’art. Mais qu’est-ce qu’une « photographie d’art » ?
Selon l’administration fiscale, il s’agit des photographies prises par leur auteur, tirées par lui ou sous son contrôle, signées et numérotées dans la limite de 30 exemplaires (tous formats et supports confondus), à l’exclusion de tout autre critère.
Il n’appartiendra donc pas aux autorités d’apprécier le caractère artistique d’une photographie pour que celle-ci puisse être qualifiée de « photographie d’art » !
TVA : c’est quoi un objet de collection ?
Au sens de la réglementation communautaire, un « objet de collection » est un objet qui répond à 2 conditions cumulatives :
- il présente les qualités requises pour être admis au sein d’une collection : il peut s’agir d’un objet rare, d’un objet qui n’est pas normalement utilisé conformément à ce pour quoi il a été conçu, d’un objet d’une valeur élevée et hors du commerce habituel, etc. ;
- il présente un intérêt historique ou ethnographique.
La réglementation fiscale française indique que sont des objets de collection les biens d’occasion suivants :
- les timbres-poste ou analogues (entiers postaux, marques postales, etc.), les enveloppes premier jour, les timbres fiscaux ou analogues, oblitérés ou non, n’ayant pas cours ni destinés à avoir cours en France ;
- les timbres ayant cours ou valeur d’affranchissement en France et vendus à une valeur supérieure à leur valeur faciale ;
- les collections et spécimens pour collections de zoologie, de botanique, de minéralogie et d’anatomie ;
- les objets pour collections présentant un intérêt historique, archéologique, paléontologique ou ethnographique ;
- les collections et spécimens pour collections présentant un intérêt numismatique.
À l’occasion d’une mise à jour de sa base documentaire, l’administration fiscale indique clairement que les cartes à collectionner, comme les cartes « Pokémon », ne constituent pas des « objets de collection » dès lors qu’elles ne répondent pas aux critères établis par la réglementation communautaire.
TVA : c’est quoi une œuvre d’art ? Un objet de collection ? – © Copyright WebLex

3 Avr 2024 | Actualités, Infos Fiscales
Dans le cadre de la réforme de la facturation électronique, les entreprises vont pouvoir choisir entre le portail public de facturation et une plateforme de dématérialisation partenaire (PDP). Pour pouvoir devenir une PDP, une plateforme doit être immatriculée par l’administration fiscale. Avec le report de l’entrée en vigueur de cette réforme, certains aménagements relatifs à l’immatriculation des PDP étaient nécessaires. Focus.
Plateformes de dématérialisation partenaires : des aménagements « temporaires »
Pour émettre, transmettre ou recevoir leurs factures électroniques, les entreprises peuvent choisir de recourir au portail public de facturation ou de passer par une autre plateforme de dématérialisation partenaire (PDP).
Pour pouvoir être qualifiée de PDP, la plateforme doit être immatriculée par l’administration fiscale. Pour obtenir cette immatriculation, l’opérateur de plateforme devra non seulement prouver qu’il respecte ses obligations fiscales (en termes de déclaration et de paiement), mais également déposer un dossier de candidature, par voie électronique, comprenant de nombreuses informations, comme :
- son numéro Siren pour les opérateurs établis en France ; pour les autres, un document équivalent à l’extrait d’immatriculation au registre du commerce et des sociétés de moins de 3 mois ;
- un document précisant les moyens mis en œuvre pour garantir la protection des données personnelles ;
- une attestation de certification ISO/IEC/27001 en cours de validité pour son système d’information ;
- une documentation technique décrivant les dispositifs d’authentification des utilisateurs, d’envoi et de réception des factures électroniques, etc.
Le calendrier de déploiement de la réforme de la facturation électronique ayant été modifié, certains aménagements relatifs à l’immatriculation des PDP viennent d’être publiés.
Ainsi, il est expressément prévu que pour les demandes déposées avant la mise à disposition de l’environnement de test du portail public de facturation, la PDP peut obtenir son numéro d’immatriculation sous réserve de produire ultérieurement les comptes-rendus de tests techniques.
Dans cette hypothèse, ces documents devront être fournis à l’administration dans un délai de 3 mois à compter de la mise à disposition de l’environnement de test.
Notez que cette mise à disposition sera rendue publique sur le site internet de l’administration. Elle en informera également les opérateurs de PDP concernés.
Une fois les comptes-rendus déposés, l’administration disposera d’un délai de 2 mois pour constater leur validité. Si ces documents ne permettent pas d’établir l’interopérabilité de la plateforme avec le portail public de facturation et une autre PDP, l’opérateur sera informé de l’expiration de la validité de son numéro d’immatriculation.
Cette décision prendra effet au terme d’un délai de 2 mois à compter de sa notification.
De même, l’opérateur se verra retirer son numéro d’immatriculation s’il ne produit pas les comptes-rendus de tests techniques dans le délai imparti. Là encore, cette décision prendra effet au terme d’un délai de 2 mois à compter de sa notification.
Pour finir, il est important de préciser que ce régime « transitoire » est applicable aux demandes d’immatriculation présentées avant le 27 mars 2024 et qui n’ont pas encore donné lieu à immatriculation.
Facturation électronique : un point sur l’immatriculation des plateformes de dématérialisation partenaires – © Copyright WebLex
2 Avr 2024 | Actualités, Infos juridiques
L’enseignement et la dispense de formations en matière de premiers secours nécessitent de disposer d’une habilitation spéciale délivrée par les pouvoirs publics. Un texte vient poser un cadre plus clair concernant cette habilitation et la qualité attendue des prestations qu’elle permet de dispenser…
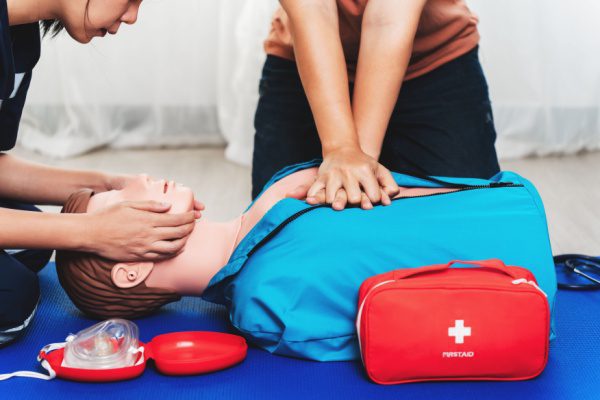
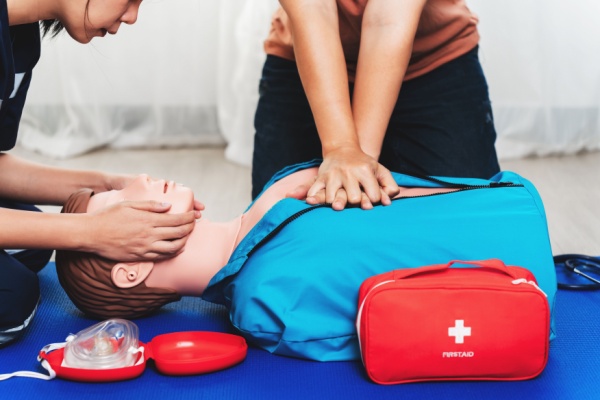
Secourisme : une habilitation pour dispenser des formations
Les associations et autres organismes qui souhaitent délivrer au public des formations et enseignements portant sur l’apprentissage des gestes de premiers secours doivent disposer d’une habilitation spéciale, délivrée pour une durée de 3 ans.
Dans un objectif de faciliter son obtention, tout en maintenant un niveau de qualité sans compromis sur les formations dispensées, un texte est venu établir un nouveau cadre détaillant les conditions d’octroi de l’habilitation.
Vous retrouvez dans ce document l’ensemble des prérequis qui doivent être remplis par les organismes et associations sollicitant une habilitation (capacités des équipes pédagogiques, étendue de leur présence sur le territoire, etc.).
Les conditions dans lesquelles l’habilitation peut être retirée lorsque les obligations qui en découlent ne sont pas respectées sont également détaillées.
Ces nouveautés s’appliquent depuis le 1er avril 2024.
Premiers secours : un cadre pour l’apprentissage – © Copyright WebLex

2 Avr 2024 | Actualités, Infos Sociales
À la suite d’une consultation publique, la rubrique du Bulletin officiel de la Sécurité sociale (BOSS) relative au dispositif d’exonération applicable aux jeunes entreprises innovantes, jeunes entreprises universitaires et jeunes entreprises de croissance est entrée en vigueur le 1er avril 2024. Focus.
BOSS : une nouvelle rubrique depuis le 1er avril 2024 !
Pour mémoire, les entreprises bénéficiant du statut de « jeune entreprise innovante (JEI) » peuvent bénéficier d’une exonération de cotisations patronales d’assurances sociales et d’allocations familiales, sous réserve de respecter certaines conditions.
Il en va de même pour les « jeunes entreprises universitaires » (JEU) et les « jeunes entreprises de croissance » (JEC), qui constituent toutes deux des sous-catégories des JEI.
Suite à la loi de finances pour 2024, le Bulletin officiel de la Sécurité sociale (BOSS) a intégré une nouvelle rubrique dédiée à la réglementation et aux exonérations applicables pour les JEI.
Le contenu de cette rubrique était soumis à une consultation publique, qui s’est achevée le 20 janvier 2024.
Et dans un récent communiqué, le BOSS nous fait savoir que le contenu de la rubrique relative aux JEI est entré en vigueur le 1er avril 2024. Il est donc désormais opposable à l’administration, comme aux entreprises !
Jeunes entreprises innovantes : l’administration sociale est à jour ! – © Copyright WebLex
2 Avr 2024 | Actualités, Infos Sociales
Que se passe-t-il lorsqu’un syndicat, invité tardivement à la négociation du protocole d’accord pré-électoral, en demande l’annulation alors même qu’il a pu présenter des candidats sans émettre de réserve ? Réponse du juge…
Protocole d’accord pré-électoral et invitation irrégulière : quelle sanction ?
Pour rappel, l’invitation à négocier le protocole d’accord pré-électoral (PAP) et à établir une liste de candidats doit parvenir à chaque organisation syndicale intéressée au plus tard 15 jours avant la 1re réunion de négociation.
Dans une récente affaire, un syndicat demande l’annulation du PAP.
Pourquoi ? Parce qu’il estime que l’invitation qui lui a été envoyée par l’employeur pour négocier ce protocole était tardive… donc irrégulière.
Ce que conteste l’employeur : si l’organisation syndicale a refusé de signer le protocole, elle a tout de même présenté des candidats dans le respect du calendrier proposé… et sans émettre la moindre réserve.
Dès lors, elle ne peut pas se prévaloir a posteriori de l’irrégularité de l’invitation pour faire annuler le PAP !
Ce qui emporte la conviction du juge, qui tranche en faveur de l’employeur.
Un syndicat qui, sans émettre de réserve expresse, a présenté des candidats ne peut pas, ensuite, se prévaloir de l’irrégularité de l’invitation pour demander l’annulation du PAP.
Protocole d’accord pré-électoral : faute avouée à moitié pardonnée ? – © Copyright WebLex

2 Avr 2024 | Actualités, Le coin du dirigeant
Parce qu’il perçoit des rémunérations au titre de ses fonctions de gérant au sein de 3 sociétés, un dirigeant déclare ces sommes sur ses déclarations d’impôt sur le revenu. Sauf que le montant déclaré n’est manifestement pas le bon, conteste l’administration… À tort ou à raison ?
Imposition des rémunérations de gérance : une question de mise à disposition
Au cours d’un contrôle, l’administration fiscale constate que les rémunérations versées au gérant de 3 sociétés à responsabilité limitée (SARL) sont supérieures aux montants qu’il a lui-même déclaré dans ses déclarations d’impôt sur le revenu (IR) personnelles.
Ce qui lui vaut un redressement fiscal…
Qu’il refuse de payer, en partie du moins ! Pourquoi ? Parce que le montant des rémunérations retenu par l’administration fiscale ne correspond pas au montant réel des rémunérations dont il a eu la disposition au cours des années litigieuses.
Sauf que ce montant est pourtant bel et bien celui qui figure dans les déclarations de résultats et les écritures comptables des 3 SARL, constate l’administration.
Mais si les montants évoqués par l’administration fiscale sont effectivement ceux qui figurent dans les déclarations de résultats et les écritures comptables des 3 sociétés, ce ne sont pas ceux qu’il faut retenir, maintient le gérant.
Les montants qui doivent être pris en compte sont ceux qui figurent sur les procès-verbaux des assemblées générales (AG) des associés des SARL… Des AG qui sont intervenues postérieurement aux dates de clôture des exercices comptables concernés…
Ce que confirme le juge : les rémunérations en cause doivent être imposées l’année de leur mise à disposition… qui peut être distincte de l’année de clôture des exercices comptables, comme c’est le cas ici !
Impôt et rémunération de gérance : avant l’heure, ce n’est pas l’heure ! – © Copyright WebLex
2 Avr 2024 | Actualités, Infos Sociales
Un salarié reçoit une lettre de convocation à un entretien préalable à un éventuel licenciement, qui ne mentionne pas le fait qu’il peut bénéficier d’une assistance. Une erreur grossière qui entraîne l’irrégularité de la procédure, selon lui… Mais pas selon l’employeur. Certes, l’omission est incontestable. Pour autant, le salarié était accompagné lors de l’entretien, et cela change tout…
Entretien préalable à un licenciement : « qui êtes-vous » ?
Après avoir été licencié pour inaptitude, un salarié conteste : selon lui, la procédure n’ayant pas été respectée, son licenciement est irrégulier !
Il indique tout d’abord, que la lettre de convocation à l’entretien préalable à un éventuel licenciement envoyée par l’employeur ne l’informe pas de sa faculté de se faire assister au cours de cet entretien.
Ensuite, cet entretien préalable s’est déroulé de manière déséquilibrée en raison de la présence des 2 dirigeants…et d’une tierce personne dont il ignorait l’identité !
Un tiers qui était « conseiller du salarié », se défend l’employeur qui rappelle que conformément à la procédure, cette personne était tout à fait en droit d’assister à l’entretien.
Un constat qui répond d’ailleurs au 2nd argument du salarié : ce dernier ne peut pas reprocher à l’employeur de ne pas l’avoir informé de sa possibilité de se faire assister dès lors qu’il était bel et bien accompagné par un conseiller du salarié durant l’entretien.
Ce qui ne convainc pas le juge, qui donne raison au salarié. S’il est vrai qu’un salarié, venu accompagné à son entretien préalable, ne peut pas se prévaloir ensuite du défaut de la mention d’assistance possible pour faire reconnaître l’irrégularité de son licenciement, la question n’est pas là dans cette affaire…
Ici, il faut se demander si le fait que 3 personnes aient assisté à l’entretien préalable, dont l’une que le salarié ne connaissait pas, n’a pas pour effet de rendre irrégulière la procédure de licenciement.
L’affaire devra donc être rejugée sur ce point.
Quand un entretien préalable à un licenciement se déroule à 3 contre 1… – © Copyright WebLex
1 Avr 2024 | Actualités, Infos Fiscales
Une société loue des espaces de travail à ses clients, à qui elle propose également des prestations de services de type hôtelier. Considérant que ces espaces, de moins de 2 500 m², sont des « locaux commerciaux », elle estime être exonérée de la taxe sur les bureaux. « Des bureaux et non des locaux commerciaux !», conteste l’administration fiscale, ce qui change tout. À tort ou à raison ?
Taxe sur les bureaux : fiscalement, c’est quoi un espace de coworking ?
Parce qu’elle exerce une activité de mise à disposition d’espaces de travail (espaces de coworking) à Paris, une société se voit réclamer le paiement de la taxe annuelle sur les locaux à usage de bureaux, les locaux commerciaux, les locaux de stockage et les surfaces de stationnement perçue dans la région Ile-de-France.
Une erreur selon la société qui estime être exonérée de cette taxe. Et pour cause, dans le cadre de son activité, elle fournit non seulement des espaces de coworking à ses clients, mais aussi différentes prestations de services de type hôtelier : accueil et conciergerie, standard et réception du courrier, accès à des évènements sociaux et professionnels, services de bien-être.
Partant de là, les locaux litigieux sont des « locaux commerciaux ». Et parce que leur surface est inférieure à 2 500 m², elle peut bénéficier de l’exonération prévue en pareil cas par la loi.
Mais l’administration considère au contraire que les locaux loués aux clients sous forme d’espaces de travail sont des bureaux… Et non des locaux commerciaux…
Elle relève, en effet, que ni la description des prestations offertes à la clientèle ni le contrat de prestations de service conclu avec les clients, ni les conditions générales de vente ne permettent de conclure que les prestations de type hôtelier constitueraient l’activité principale de la société.
Par conséquent, l’administration considère que l’activité de mise à disposition de bureaux est l’activité principale de la société, qui doit bien payer la taxe réclamée.
Ce que confirme le juge : les locaux litigieux étant principalement utilisés pour un usage de bureau, ils doivent être taxés comme tels !
Espace de coworking : bureau ou local commercial ? Telle est la question ! – © Copyright WebLex
1 Avr 2024 | Actualités, Infos Sociales
Un salarié a un comportement obscène, dans un véhicule de fonction, sur le trajet entre son lieu de travail et son domicile. Informé de cette situation, l’employeur décide de le licencier. Un licenciement que le salarié conteste, rappelant qu’un motif tiré de sa vie personnelle ne peut pas, en principe, servir à justifier un licenciement. Qui va convaincre le juge ?
C’est l’histoire d’un salarié qui oublie qu’il est dans un véhicule professionnel…
Un salarié embauché en qualité de conducteur livreur est licencié par son employeur pour faute grave.
Pourquoi ? Parce que son employeur lui reproche d’avoir adopté un comportement obscène sur son trajet domicile-travail, à l’issue de sa journée de travail, dans le véhicule qui était mis à disposition par l’entreprise…
Une décision qui s’appuie sur un témoignage anonyme envoyé par un autre salarié.
Pour l’employeur, ces faits portent atteinte à l’image de la structure et rendent impossible le maintien du salarié dans l’entreprise… Ce qui justifie un licenciement pour faute grave !
Sauf que pour le salarié ce comportement, qui relève de sa vie privée, ne peut pas fonder son licenciement pour faute.
Il rappelle que les faits ont été commis en dehors du temps de travail et que le seul fait qu’il se trouvait dans un véhicule professionnel ne peut pas suffire à rattacher les faits reprochés à sa vie professionnelle.
« Tout à fait ! » tranche le juge en faveur du salarié : les faits reprochés ne constituent pas un manquement du salarié aux obligations qui découlent de son contrat de travail.
Les éléments invoqués par l’employeur ne permettent pas d’établir un lien suffisant entre le comportement reproché et la vie professionnelle du salarié et ne peuvent pas fonder son licenciement pour faute grave.
Comportement inapproprié dans un véhicule professionnel = licenciement ? – © Copyright WebLex
1 Avr 2024 | Actualités, Infos juridiques
Parce que l’expérimentation portant sur l’occupation de logements vacants par des résidents temporaires a été pérennisée, la procédure d’agrément des organismes et associations en charge de cette mission vient d’être adaptée. Faisons le point.
Un agrément précisé et une transition assurée
Pour rappel, la loi du 23 novembre 2018, dite « loi ELAN », a mis en place, à titre expérimental, un dispositif, encadré par des organismes et associations agréés par l’État, ayant pour objectif de protéger les locaux vacants grâce à leur occupation par des résidents temporaires et de favoriser l’insertion et l’accompagnement social. Ce dispositif a été pérennisé en juillet 2023.
Les agréments ont initialement été donnés pour la durée de l’expérimentation qui devait se terminer le 31 décembre 2023.
Parce qu’elle a finalement été pérennisée, la procédure d’octroi et de renouvellement des agréments afin d’assurer la transition entre le statut temporaire et le statut définitif vient d’être adaptée.
Concrètement, les règles de fond ne changent pas. Les organismes et associations souhaitant obtenir cet agrément doivent toujours fournir :
- un document attestant leur compétence à mener des travaux d’aménagement et à organiser l’occupation de bâtiments par des résidents temporaires ;
- un engagement quantifié quant à l’occupation des locaux par des personnes en difficulté ;
- des documents et engagements relatifs à la bonne orientation vers le bon interlocuteur des personnes sans abri en situation de détresse médicale, psychique ou sociale, le cas échéant.
La procédure à suivre et les documents à fournir pour un renouvellement d’agrément ne changent pas non plus, à ceci près qu’il faut dorénavant communiquer l’ensemble des rapports annuels sur les opérations menées. Le contenu de ces rapports sera précisé par un arrêté (non encore paru à ce jour).
Notez que les organismes et associations agréés pendant la période d’expérimentation peuvent obtenir un agrément provisoire, valable jusqu’au 31 décembre 2024, sans avoir à produire de dossier.
Ce délai supplémentaire doit leur permettre de poursuivre leur activité le temps qu’ils présentent une demande de renouvellement en bonne et due forme.
Enfin, retenez que l’agrément délivré sera à présent valable pour 3 ans.
Agrément des organismes en charge des occupations temporaires de logements vacants : on en sait plus ! – © Copyright WebLex