13 Oct 2023 | Actualités, Infos juridiques
Un consommateur souscrit un abonnement sur Internet. Dans ce cadre, il est prévu qu’il bénéficie d’un essai gratuit de 30 jours, période pendant laquelle il peut résilier à tout moment, avant que l’abonnement ne devienne payant. Une question se pose alors : le consommateur peut-il bénéficier d’un droit de rétractation du fait de la transformation de l’essai gratuit en abonnement payant ?
Droit de rétractation du consommateur : 1 ou 2 ?
Un consommateur qui souhaite exercer son droit de rétractation dans le cadre d’une vente à distance dispose-t-il de plusieurs possibilités en ce sens ?
Récemment interrogé à ce sujet, le juge européen vient de trancher la question.
Dans cette affaire, une association autrichienne pour la protection des consommateurs demande à une société d’informer les consommateurs des conditions, des délais et des modalités de l’exercice de leur droit de se rétracter d’un contrat conclu à distance.
La société en question, qui exploite des plates-formes d’apprentissage sur Internet, propose la souscription d’un abonnement, lequel peut être testé gratuitement pendant 30 jours et résilié n’importe quand pendant cette période.
À l’issue de cette période, l’abonnement devient payant et est automatiquement reconduit à chaque échéance s’il n’est pas résilié.
Ce qui n’est pas suffisant pour l’association en question, qui considère que le consommateur dispose, successivement :
- d’un droit de rétractation par rapport à sa souscription à un essai gratuit de 30 jours ;
- d’un droit de rétractation par rapport à la transformation de cet essai gratuit en abonnement payant, puis à sa reconduction.
Qu’en pense le juge ?
Il considère que le droit de rétractation du consommateur, dans le cadre d’une souscription à distance à un abonnement comprenant une première période gratuite et étant reconduit automatiquement à défaut de résiliation, n’est garanti qu’une seule fois.
Ce principe, précise le juge, souffre d’une exception : il s’agit du cas classique du consommateur non informé de manière claire, compréhensible et explicite que l’abonnement devient payant après la période gratuite. Dans ce cas, il disposera d’un nouveau droit de rétractation.
Droit de rétractation : quid des essais gratuits qui deviennent des abonnements payants ? – © Copyright WebLex

12 Oct 2023 | Actualités, Infos Sociales
Après une succession de contrats de mission au sein d’une entreprise, un plombier est embauché en CDD par cette même entreprise… 3 jours seulement après la fin du dernier contrat, constate le salarié, qui réclame alors une requalification de son CDD en CDI au motif que son employeur n’aurait pas respecté le délai de carence entre 2 contrats imposé par la loi. À tort ou à raison ?
Non-respect du délai de carence = requalification ?
Un salarié est embauché, par une entreprise, en qualité de plombier suivant plusieurs contrats de mission, dont le dernier s’achève le 6 novembre.
Le 9 novembre, soit 3 jours plus tard, ce même salarié est embauché en CDD en qualité de plombier chauffagiste par cette même entreprise……
Et réclame la requalification de son CDD en CDI au motif que le délai de carence entre son dernier contrat de mission et son CDD n’a pas été respecté.
« Faux ! » se défend l’employeur : s’il consent à reconnaître qu’il n’a pas respecté le délai de carence entre le dernier contrat de mission et le CDD, il rappelle tout de même que la loi ne prévoit pas de possibilité de requalification dans ce cas.
« Effectivement ! » concède le juge. Après avoir constaté que le CDD a été conclu au mépris du délai de carence, il précise qu’aucune disposition ne prévoit, dans ce cas de figure, la sanction de la requalification en CDI.
La demande du salarié est donc rejetée.
Enchaîner contrats de mission et CDD sans délai de carence : possible ? – © Copyright WebLex
12 Oct 2023 | Actualités, Infos juridiques
En 2015, le Gouvernement a été autorisé par la loi à prendre un décret pour préciser, notamment, les conditions d’accès au registre spécial de publication des mandats de protection future. En 2022, ce décret n’était toujours pas publié. Une inaction qu’une fédération d’associations de personnes âgées a reproché au Gouvernement… Pour quel résultat ?
Mandat de protection future : le Gouvernement sommé d’agir !
En 2015, la loi relative à l’adaptation de la société au vieillissement a autorisé le Gouvernement à prendre un décret pour préciser les modalités et les conditions d’accès au registre spécial sur lequel sont publiés les mandats de protection future.
Pour rappel, le mandat de protection future est un document qui permet à une personne de désigner à l’avance une ou plusieurs personnes qui seront amenées à la représenter le jour où elle ne sera plus capable de pourvoir elle-même à la protection et à la gestion de ses intérêts.
En 2022, ne voyant toujours rien venir, la fédération internationale des associations de personnes âgées a formellement demandé au Gouvernement de publier ce décret. Ce qu’il a refusé…
« À tort ! », selon la fédération : pour elle, entre 2015 et 2022, le Gouvernement a eu tout le temps nécessaire pour publier le décret requis. Son inaction de 7 années est donc fautive…
« Faux ! », conteste le Gouvernement, qui fait valoir qu’un projet de décret devait être publié en 2017, mais que le changement de Gouvernement, à la suite des élections présidentielles et parlementaires, a remis en cause ce projet.
Par la suite, le nouveau Gouvernement a envisagé la mise en place d’un plan de transformation numérique devant impacter le mandat de protection future… qui n’a finalement pas abouti.
Enfin, une proposition de loi « portant mesures pour bâtir la société du bien vieillir en France » étant en cours de discussion au Parlement, il estime qu’il n’est opportun de publier un décret pouvant éventuellement être modifié par ladite proposition de loi.
Des arguments qui ne convainquent pas le juge : pour lui, en 7 ans, le Gouvernement a eu tout le loisir de publier le décret litigieux.
Il lui ordonne donc de procéder à cette publication dans un délai de 6 mois à compter de la notification de sa décision !
Mandat de protection future : 7 ans d’inaction… fautive ? – © Copyright WebLex
11 Oct 2023 | Actualités, Infos juridiques
Avertissements, injonctions, procès-verbaux administratifs et pénaux : la DGCCRF a enquêté, contrôlé et sanctionné les méconnaissances de la réglementation bancaire de certains établissements. À quels niveaux ? Revue de détails…
Banques et établissements de crédit : un bilan mitigé
La Direction générale de la concurrence, de la consommation et de la répression des fraudes (DGCCRF) a récemment publié le bilan de ses enquêtes sur les pratiques des banques et établissements de crédit.
Les enquêtes en question portaient notamment sur :
- les frais bancaires et la non-discrimination à l’IBAN ;
- les paiements fractionnés, le regroupement de crédits et l’aide à la sortie du surendettement.
Sur le plan de l’information tarifaire des consommateurs, la DGCCRF n’a pas constaté de dérives particulières hormis le défaut de mise à disposition du document d’information tarifaire.
En revanche, la facturation de frais d’irrégularités de fonctionnement du compte et de commissions d’intervention reste un aspect de la réglementation que les établissements contrôlés méconnaissent.
Il en va de même pour la non-discrimination à l’IBAN : la DGCCRF rappelle que « […] lorsqu’un professionnel accepte des virements ou utilise des prélèvements en euros, il lui est interdit d’exiger d’un client qui le paye par virement ou prélèvement que son compte soit domicilié en France ».
Malgré cette interdiction, les cas de discrimination à raison de l’IBAN des payeurs persistent : des consommateurs continuent en effet de rapporter des refus de paiement par virement ou prélèvement depuis un compte bancaire situé dans un autre État membre de l’Union européenne.
Des contrôles ont par ailleurs été réalisés sur les nouvelles modalités de financement de la consommation : offres de paiement en plusieurs fois, paiements différés, mini-crédits, etc. La majorité des infractions relevées à ce sujet concernait le non-respect des dispositions relatives à la loyauté de l’information donnée lors de la conclusion ou de l’exécution des contrats.
Le regroupement de crédits, pratique consistant à regrouper un ensemble de contrats de crédits sous un seul et unique crédit, a également fait l’objet de contrôles.
Des anomalies ont été constatées, notamment sur les supports publicitaires présentant parfois des comparaisons du montant des échéances avant / après regroupement, sans préciser le coût total de l’endettement, alors qu’il s’agit ici d’une information essentielle pour que le consommateur puisse prendre une décision.
Enquêtes de la DGCCRF en matière bancaire : quel bilan ? – © Copyright WebLex

11 Oct 2023 | Actualités, Infos juridiques
Les professionnels de santé font l’objet d’un nombre croissant d’actes de violence. Après plusieurs faits marquants en 2023, le Gouvernement avait annoncé la nécessité d’adopter un plan national pour la protection des soignants. Ce dernier vient d’être publié…
3 axes pour améliorer la sécurité des soignants
En 2023, certains faits divers ont malheureusement attiré l’attention générale sur le problème des actes de violence commis à l’encontre des personnels soignants.
L’Observatoire national des violences en milieu de santé (ONVS) relaye d’ailleurs que sur plusieurs années, plus de 35 000 incidents violents ont été signalés, visant soit les soignants, soit leur matériel.
Contraint à réagir, le Gouvernement avait annoncé qu’un plan serait établi pour planifier une meilleure protection des professionnels de santé.
Ce plan, présentant 42 mesures, s’articule autour de 3 grands axes :
- sensibiliser le public et former les soignants ;
- prévenir les violences et sécuriser l’exercice professionnel ;
- déclarer les violences et accompagner les victimes.
Professionnels de santé : un plan pour leur sécurité – © Copyright WebLex

11 Oct 2023 | Actualités, Le coin du dirigeant
Afin de protéger le pouvoir d’achat des ménages disposant de revenus modestes, le Gouvernement avait annoncé son souhait, au cours de l’été 2023, de relever le plafond du livret d’épargne populaire (LEP). Une annonce qui vient de se concrétiser…
LEP : un plafond relevé à 10 000 €
Le livret d’épargne populaire (LEP) est un livret réglementé destiné aux ménages les plus modestes.
À titre d’exemple, pour ouvrir un LEP en 2023, le revenu fiscal de référence de l’année 2022 d’un foyer composé d’une part fiscale ne doit pas dépasser 21 393 € en métropole. Notez que ce plafond évolue en fonction de votre situation familiale (retrouvez le détail ici).
Depuis février 2022, le Gouvernement a mis en place plusieurs campagnes de publicité et de prises de contact individualisées afin de faire connaître ce produit d’épargne.
Au cours de l’été 2023, toujours dans le but de populariser ce produit, mais aussi afin de protéger le pouvoir d’achat des ménages concernés dans un contexte d’inflation, le Gouvernement a annoncé un rehaussement du plafond du LEP de 7 700 € à 10 000 € à partir du 1er octobre 2023.
Une annonce officiellement concrétisée fin septembre 2023 !
Livret d’épargne populaire (LEP) : un outil pour protéger l’épargne des Français – © Copyright WebLex

10 Oct 2023 | Actualités, Infos juridiques
France Num, service de l’État chargé d’accompagner la transformation numérique des TPE / PME, s’est intéressé à la question des notes de frais dans ce type de structure. Et d’après lui, choisir de les dématérialiser est une solution à ne pas négliger pour optimiser les coûts ! Explications.
Dématérialisation des notes de frais : un gain de temps et d’argent !
Les entreprises sont amenées à prendre en charge certains frais professionnels de leurs salariés : frais de déplacement, frais d’hébergement, frais de repas, etc.
Cette prise en charge nécessite toutefois que les employés concernés fournissent une note de frais, accompagnée des justificatifs requis (tickets, factures d’achat, etc.).
Pour l’entreprise, la gestion de ces notes de frais peut s’avérer chronophage. D’où l’intérêt, comme le rappelle France Num, d’opter pour la dématérialisation.
Pour cela, il faut que certains prérequis soient respectés :
- la version numérique des justificatifs doit être conforme à l’originale, tant dans son image que dans son contenu (aucune information ne doit être perdue) ;
- le document doit être numérisé au format PDF ou PDF/A-3 pour assurer la pérennité des données qu’il contient ;
- la note de frais dématérialisée doit disposer d’une signature électronique pour garantir son authenticité ;
- une copie numérique de chaque facture doit être conservée, en utilisant une méthode d’archivage à valeur probante.
La dématérialisation de la gestion des notes de frais va présenter 2 grands avantages pour la TPE / PME :
- un gain de temps : d’après une étude relayée par France Num, le traitement papier d’une note de frais prend 20 minutes environ, chaque erreur allongeant la durée de travail de 18 minutes. En recourant à la dématérialisation, cela ne prend plus que quelques minutes… En outre, le traitement dématérialisé permet de valider plus rapidement la note de frais et donc, de rembourser plus rapidement le salarié ;
- un gain d’argent : toujours selon l’étude relayée par France Num, la gestion d’une note de frais papier coûte environ 50 €, sans compter les coûts indirects (le stockage des justificatifs par exemple). Des frais qui peuvent être réduits par la dématérialisation de l’ensemble des documents.
Cette dématérialisation présente également des avantages plus indirects pour l’entreprise :
- le risque d’erreur est réduit ;
- les justificatifs peuvent être fournis plus rapidement en cas de contrôle fiscal ou de contrôle de l’Urssaf ;
- le dirigeant a une meilleur vue d’ensemble du pilotage de son entreprise.
TPE / PME : quels sont les avantages de la dématérialisation des notes de frais ? – © Copyright WebLex

10 Oct 2023 | Actualités, Infos Sociales
Un conducteur routier, travaillant de nuit, réclame à son employeur une indemnisation en raison du dépassement de la durée hebdomadaire de travail autorisée. Une demande rejetée par l’employeur, qui rappelle que le salarié a déjà bénéficié d’un repos compensateur pour ces dépassements. Il n’a donc droit à rien de plus… À tort ou à raison ?
Le seul dépassement de la durée de travail ouvre droit à réparation !
Un conducteur routier travaillant la nuit, réclame à son employeur le paiement d’une indemnité pour dépassement de la durée hebdomadaire de travail.
Rappelons que la durée hebdomadaire de travail des travailleurs de nuit ne peut dépasser 40 heures (44 heures pour certains secteurs d’activité, sous réserve que cela soit prévu par accord collectif), calculée sur une période de 12 semaines consécutives.
Dans cette affaire, le conducteur a régulièrement dépassé les 46 heures hebdomadaires… D’où sa demande d’indemnisation !
Mais l’employeur se défend : même s’il ne nie pas le dépassement de la durée hebdomadaire de travail, il considère que le dommage causé au salarié par ce dépassement a déjà fait l’objet d’une réparation.
Le salarié a, en effet, bénéficié d’un repos compensateur pour chaque heure supplémentaire réalisée !
« C’est insuffisant ! », tranche le juge : le simple fait de dépasser la durée maximale de travail autorisée est de nature à créer un dommage qui doit être réparé et ce, indépendamment du repos compensateur dont a bénéficié le salarié qui vient seulement « réparer » les heures effectivement réalisées.
Le juge applique donc aux travailleurs de nuit la solution qu’il avait déjà dégagée pour les salariés travaillant le jour : le seul dépassement de la durée de travail autorisée ouvre automatiquement droit à réparation sans qu’il soit demandé au salarié de prouver la réalité du dommage subi.
Dépassement de la durée hebdomadaire de travail = indemnisation automatique des travailleurs de nuit ! – © Copyright WebLex

10 Oct 2023 | Actualités, Infos juridiques
Le plan France 2030 concentre plusieurs mesures et objectifs visant à rendre plus compétitive l’industrie française, à accélérer les innovations technologiques et à soutenir la transition écologique par des investissements importants. Dans ce cadre, l’administration souhaite influencer la stratégie des entreprises en matière de normes… Comment ?
Normes : encourager les entreprises à s’engager
L’Agence française de normalisation (AFNOR), la Direction générale des entreprises (DGE) et le Secrétariat général pour l’investissement (SGPI) s’allient par le biais d’une convention de partenariat afin de promouvoir la normalisation volontaire.
Par normalisation volontaire, il est entendu un ensemble de règles, lignes directrices et prescriptions techniques et qualitatives, souvent édictées à l’initiative des professionnels d’un secteur et auxquelles ils peuvent décider de se conformer pour garantir la qualité de leur intervention.
Elles sont donc à différencier des normes obligatoires, qui constituent une base contraignante pour les professionnels qui doivent s’y conformer indépendamment de leur volonté.
Les normes volontaires permettant souvent de promouvoir une meilleure qualité des services et une innovation plus dynamique, raisons pour lesquelles l’AFNOR, la DGE et la SGPI ont souhaité s’allier pour mettre en avant cette méthode.
C’est pourquoi leur partenariat s’axe autour de 3 piliers :
- sensibiliser et informer les entreprises sur les avantages des normes volontaires ;
- élaborer de nouvelles normes volontaires dans des domaines stratégiques ;
- soutenir et accompagner individuellement les entreprises prometteuses.
Normes : favoriser le volontariat – © Copyright WebLex

10 Oct 2023 | Actualités, Infos juridiques
Les produits manufacturés et les ressources naturelles peuvent être protégés par le logo « Indication géographique » (IG). C’est l’objectif poursuivi par un syndicat défendant « le linge basque ». À tort, selon une entreprise, pour qui ce produit ne rentre pas dans les critères de l’IG… Et selon le juge ?
Qu’est-ce qu’une « indication géographique » ?
Pour rappel, depuis la loi du 17 mars 2014, les indications géographiques, initialement réservées aux produits naturels, agricoles et viticoles, concernent également les produits manufacturés et les ressources naturelles.
L’objectif ? Mettre en valeur un lieu ou une région de production ainsi que les qualités caractéristiques d’un produit, et toujours mieux informer le consommateur. Sont ainsi protégés le granit de Bretagne, la porcelaine de Limoges, le couteau Laguiole, etc.
Pour obtenir une indication géographique, il faut déposer un dossier à l’Institut national de la propriété industrielle (INPI) comprenant, notamment, le cahier des charges du produit défendu. Seul un organisme de défense et de gestion (ODG), prenant la forme d’une association ou d’un syndicat professionnel et représentant les artisans et entreprises concernés, peut déposer ce type de demande.
L’INPI étudie ensuite le dossier et prend la décision de l’homologuer ou non. Dans le 1er cas, l’ODG sera chargé de défendre et de promouvoir l’indication géographique nouvellement créée. En outre, toute entreprise souhaitant se prévaloir de l’indication géographique devra se conformer au cahier des charges.
Une indication géographique pour le linge basque ?
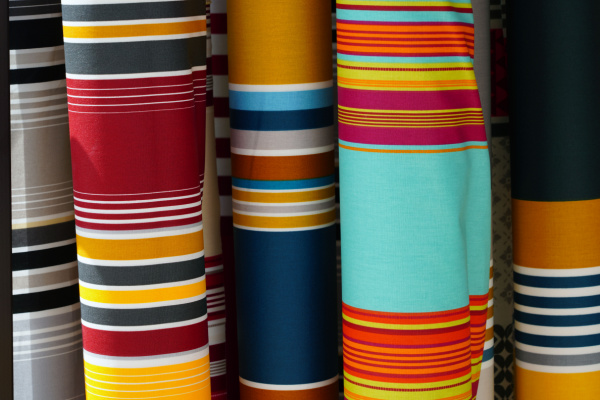
Dans une affaire récente, c’est justement ce parcours d’homologation qu’a entrepris le syndicat de protection du linge basque. Après avoir déposé son dossier, le syndicat obtient de l’INPI son homologation et est reconnu comme l’ODG du « linge basque ».
Ce que conteste une entreprise de tissage : selon cette dernière, pour être protégé comme une indication géographique, le produit doit avoir une qualité, une réputation ou d’autres caractéristiques telles qu’un savoir-faire traditionnel, pouvant être attribuées essentiellement à une zone géographique, ce qui, ici, ferait défaut.
D’accord, le linge basque est réputé solide et le territoire a un savoir-faire, mais rien ne le différencie spécifiquement d’un autre territoire. Il existe, en effet, d’autres endroits détenant de telles compétences et utilisant le même procédé de fabrication.
« Pardon ? », s’indigne le syndicat : son cahier des charges a bien mis en avant toute l’histoire de la culture du lin et des ateliers de tissages familiaux de la région qui remonte au XIXe siècle, leur mécanisation au XXe siècle, l’utilisation du coton et la diversification des produits et des couleurs.
Ce savoir-faire ancestral marque le territoire, perdure toujours et donne au linge basque une réputation de qualité et de robustesse : cela vaut bien une indication géographique !
« Vrai ! », tranche le juge en faveur du syndicat : pour être protégé, un produit doit être caractérisé par un savoir-faire traditionnel OU une réputation qui peuvent être attribués essentiellement à sa zone géographique.
Ces conditions sont, contrairement à ce qu’affirme l’entreprise de tissage, alternatives et non cumulatives. Le linge basque sera donc protégé par une indication géographique, quand bien même son savoir-faire n’est pas exclusivement détenu dans sa région.
Indication géographique : pour le linge basque ? – © Copyright WebLex
10 Oct 2023 | Actualités, Infos Fiscales
Une société conteste devoir payer sa taxe d’enlèvement des ordures ménagères (TEOM) au motif que la collectivité ayant instauré cette taxe n’a pas suivi la procédure requise : aucune délibération fixant le taux de cette taxe pour l’année en cause n’a été adoptée… Mais est-ce vraiment un problème ?
TEOM : pas de changement de taux, pas de vote !
Une société reçoit sa taxe d’enlèvement des ordures ménagères (TEOM) au titre d’une année N qu’elle refuse de payer. Elle pense en effet avoir trouvé une faille… procédurale.
Elle constate que la collectivité qui a institué cette taxe n’a pas, concernant l’année N, délibéré explicitement sur le taux de la taxe.
Un « oubli » qui lui permet, selon elle, d’échapper au paiement.
« Non ! », conteste la collectivité. Dès lors que le taux de taxation appliqué pour l’année N est identique à celui appliqué pour l’année N-1 (et qui avait fait l’objet d’une délibération), la loi n’impose pas de nouveau vote.
Ce que confirme le juge : si l’augmentation ou la diminution du taux de taxation imposent l’adoption d’une délibération annuelle, rien n’oblige une collectivité à procéder à un vote formel annuel sur ce taux lorsqu’elle n’entend pas le faire évoluer.
La demande de la société est donc rejetée sur ce point.
TEOM : « a voté ! » – © Copyright WebLex
9 Oct 2023 | Actualités, Infos Fiscales
Un établissement d’hébergement pour personnes âgées dépendantes (EHPAD) tente d’échapper au paiement de la taxe sur les salaires en indiquant qu’au regard de son activité, il doit être assujetti à la TVA. Un point de vue qu’est loin de partager l’administration fiscale… Qui va l’emporter ?
EHPAD : TVA ou taxe sur les salaires ?
Un EHPAD (établissement d’hébergement pour personnes âgées dépendantes) demande à l’administration fiscale de lui restituer la taxe sur les salaires qu’il aurait indûment payée.
Pourquoi ? Parce qu’il serait, selon lui, assujetti à la TVA… Or qui dit assujettissement à la TVA, dit absence de taxe sur les salaires !
Rappelons, en effet, que seules les entreprises qui ne sont pas assujetties à la TVA ou qui ne l’ont pas été sur au moins 90 % de leur chiffre d’affaires au titre de l’année précédant celle du paiement des salaires sont effectivement concernées par la taxe sur les salaires.
Dans cette affaire, l’administration fiscale rejette néanmoins la demande de l’établissement pour une raison toute simple. Elle indique que certaines structures, telles que les EHPAD, ne sont pas soumises à la TVA dès lors :
- que l’activité est exercée par un organisme agissant en tant qu’autorité publique ;
- et que ce non-assujettissement ne conduit pas à d’importantes distorsions de concurrence vis-à-vis des opérateurs privés.
Par conséquent, parce que l’EHPAD remplit les 2 conditions de non-assujettissement à la TVA, il doit bel et bien s’acquitter de la taxe sur les salaires.
Ce que confirme le juge qui, refusant d’accéder à la demande de l’EHPAD, précise que :
- l’activité est bien exercée par un organisme agissant en tant qu’autorité publique : cela résulte notamment du fait que l’établissement est habilité à accueillir entièrement ou principalement des bénéficiaires de l’aide sociale ;
- le non-assujettissement à la TVA ne conduit pas à des distorsions importantes de concurrence vis-à-vis des opérateurs privés : les établissements privés concurrents de l’EHPAD ont, en effet, la possibilité d’exercer une activité lucrative d’hébergement, de choisir leurs clients et de fixer librement leurs prix.
Quand un EHPAD demande à payer de la TVA… – © Copyright WebLex