17 Oct 2023 | Actualités, Le coin du dirigeant
L’enseignement supérieur privé propose une gamme de formations diverses et variées. Cette diversité représente une chance pour les étudiants pouvant accéder à de nombreuses opportunités, mais également un risque : les établissements privés, plus autonomes que les établissements d’enseignement public, peuvent commettre des erreurs…
Enseignement supérieur privé : un secteur sous surveillance !
Depuis 2020, la Direction générale de la concurrence, de la consommation et de la répression des fraudes (DGCCRF) conduit, chaque année, une enquête sur le secteur de l’enseignement supérieur privé.
Dans le viseur de la DGCCRF, les conditions contractuelles de ces établissements, leurs pratiques commerciales et particulièrement leur utilisation de labels et logos visant à promouvoir la qualité des formations.
Si ce dernier point n’a pas permis d’identifier un nombre significatif d’irrégularités, d’autres points ont révélé des lacunes très importantes en ce qui concerne les habitudes commerciales des acteurs du secteur :
- non-respect du dispositif Bloctel ;
- non-respect des règles sur le droit de rétractation lors des ventes à distance ;
- clauses abusives et illicites dans les contrats avec les étudiants ;
- manque d’information sur le coût du cursus.
L’enquête révèle que plus de la moitié des établissements contrôlés sont non conformes, d’une façon ou d’une autre. Et c’est tout particulièrement le cas pour les formations d’ostéopathie…
La DGCCRF révèle que dans ce type de cursus, le niveau de non-conformité s’élève à 86 % des établissements contrôlés et ce alors même qu’en 2021, 9 écoles d’ostéopathie s’étaient vu retirer leur agrément par l’État.
Enseignement supérieur privé : attention aux contrats ! – © Copyright WebLex
17 Oct 2023 | Actualités, Infos Fiscales
Les associés d’une EARL décident, en complément de leur activité agricole, de développer une activité de production et de vente d’électricité d’origine photovoltaïque. Quelques années plus tard, ils cèdent leur activité et, parce que le montant du chiffre d’affaires de l’entreprise n’excède pas 250 000 €, ils demandent à bénéficier d’une exonération d’impôt… Ce que l’administration leur refuse. Pourquoi ?
Vente d’entreprise : une exonération d’impôt qui n’est pas automatique…
Les associés d’une EARL (exploitation agricole à responsabilité limitée) décident de développer une activité de production et de vente d’électricité d’origine photovoltaïque.
Quatre ans plus tard, ils vendent l’exploitation agricole et leur production d’électricité à un GAEC (groupement agricole d’exploitation en commun).
La vente des équipements utilisés pour la production d’énergie leur permet de réaliser un gain non négligeable (une plus-value) et, parce que le chiffre d’affaires de l’entreprise n’excède pas 250 000 €, ils demandent à bénéficier de l’exonération d’impôt qui s’applique en pareil cas.
Refus de l’administration qui rappelle que, la condition tenant au montant du chiffre d’affaires n’est pas la seule à respecter pour bénéficier de cet avantage fiscal. Il faut aussi que l’activité dans le cadre de laquelle la plus-value a été générée, ait été exercée pendant au moins 5 ans au jour de la vente.
Or ici, l’activité de production et de vente d’électricité photovoltaïque était exercée depuis seulement 4 ans au jour de la vente, constate l’administration, ce qui lui permet de refuser le bénéfice de l’exonération réclamée.
Certes, répondent les associés, qui précisent néanmoins que l’activité de production et de vente d’énergie n’est qu’une activité accessoire à leur activité agricole, laquelle est exercée depuis… 32 ans !
Une précision malheureusement sans effet pour le juge, qui considère que lorsque l’entreprise exerce plusieurs activités, c’est l’activité dans le cadre de laquelle la plus-value a été réalisée qui est « seule retenue » pour vérifier que les conditions d’exonération sont remplies.
Ici, le gain pour lequel les associés demandent à bénéficier de l’avantage fiscal est réalisé dans le cadre de l’activité de production et de vente d’énergie exercée depuis seulement 4 ans.
Une durée d’exploitation insuffisante pour bénéficier de l’exonération d’impôt, tranche le juge, qui valide le redressement fiscal.
Vente d’entreprise et exonération d’impôt : attention à la pluralité d’activités ! – © Copyright WebLex
17 Oct 2023 | Actualités, Infos juridiques
Une société demande au préfet une autorisation pour installer et exploiter un parc éolien. Refus du préfet, qui entend protéger un site remarquable. À tort, selon la société. Mais qu’en pense le juge ?
Quand il est question de protéger un site remarquable…
Pour rappel, les installations classées pour la protection de l’environnement (ICPE) doivent faire l’objet d’une autorisation environnementale délivrée par le préfet . Pourquoi ? Parce qu’elles peuvent présenter des dangers (incendies, explosions, pollutions, etc.) ou des inconvénients pour :
- la commodité du voisinage ;
- la santé, la sécurité, la salubrité publiques ;
- l’agriculture ;
- la protection de la nature, de l’environnement et des paysages ;
- l’utilisation économe des sols naturels, agricoles ou forestiers ;
- l’utilisation rationnelle de l’énergie ;
- la conservation des sites et des monuments, ainsi que des éléments du patrimoine archéologique.
Cela concerne, très concrètement, les usines, les ateliers, les dépôts, les chantiers… ou encore les parcs éoliens.
Dans une affaire récente, une société dépose auprès du préfet une demande d’autorisation environnementale pour installer et exploiter un parc éolien. Au regard des atteintes engendrées par la situation géographique du projet, le préfet rejette la demande.
« Quelle atteinte ? », demande la société, qui ne voit pas où est le problème…
« Illiers-Combray ! », répond le préfet, c’est-à-dire le village voisin du terrain de construction envisagé pour les éoliennes. « Et ? », insiste la société…
… Et alors le village d’Illiers-Combray et ses abords sont protégés en tant que site remarquable en raison de leur lien avec la vie et l’œuvre de Marcel Proust. D’ailleurs, le clocher et le jardin du Pré Catelan, dessinés par son oncle Jules Amiot, sont classés au titre des monuments historiques.
Or le parc éolien envisagé serait visible et covisible du site, c’est-à-dire que le visiteur verrait en même temps les éoliennes et le village. Cela porterait ainsi atteinte à l’intérêt paysager et patrimonial du site.
« Vrai ! », confirme le juge. Une installation telle qu’un parc éolien doit être autorisée par les pouvoirs publics. Parmi les points de vigilance, l’installation ne doit pas porter atteinte à la conservation des sites, des monuments et des paysages. Pour évaluer ces atteintes, sont prises en considération les dimensions historiques, mémorielles, culturelles et artistiques, ce qui comprend les œuvres littéraires.
La protection de ce patrimoine empêche donc l’installation du parc éolien. La société devra partir « à la recherche » d’un nouvel endroit…
Nouveau parc éolien et protection du patrimoine culturel : « À la recherche du »vent » perdu » ? – © Copyright WebLex
16 Oct 2023 | Actualités, Infos juridiques
Dans le cadre de la lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT), certains professionnels sont amenés à effectuer des déclarations auprès d’un service dénommé « Tracfin ». Ce dernier vient de publier un guide sur l’état de la menace en 2022 / 2023. Quels enseignements faut-il en retirer ?
Déclarations Tracfin : des exemples pour illustrer les situations à risque
Les services de Tracfin ont publié un guide sur l’état de la menace en 2022 / 2023 en matière de lutte contre le blanchiment de capitaux et le financement du terrorisme (LCB-FT).
Ce guide comporte un tableau énumérant tous les professionnels astreints à des obligations liées à Tracfin (banques, assurances, notaires, experts-comptables, avocats).
Ce tableau indique les thématiques qui les concernent. Par exemple, un notaire peut être concerné par une déclaration Tracfin lorsqu’il est question d’impôt sur la fortune immobilière (IFI).
Enfin, le guide comporte de nombreux cas types, classés par thématiques, rappelant les professionnels concernés par l’obligation de signalement, les destinataires possibles de l’analyse des services Tracfin en cas de déclaration, et les critères d’alerte.
Tracfin : un point sur l’état de la menace en 2022 / 2023 – © Copyright WebLex
16 Oct 2023 | Actualités, Infos Sociales
Après avoir visionné les enregistrements de la vidéosurveillance mise en place dans l’entreprise, un employeur s’aperçoit qu’un salarié a pris une pause de près d’une heure dans un local de repos… Un local dans lequel il a d’ailleurs fumé alors même que cela est interdit pour des raisons de sécurité. Des enregistrements qui peuvent justifier une sanction disciplinaire ? Pas si sûr…
Vidéosurveillance dans l’entreprise : attention à la finalité poursuivie !
Un employeur met en place une vidéosurveillance des entrepôts de sa société, le but étant d’assurer la sécurité de son personnel et de ses biens.
Quelque temps plus tard, grâce à ces enregistrements vidéo, il découvre qu’un salarié a fumé dans un local de repos où cela est interdit pour des raisons de sécurité. Un local dans lequel il est d’ailleurs resté près d’une heure…
Une situation inacceptable, pour l’employeur, qui prononce une mise à pied disciplinaire de 2 semaines à l’égard de ce salarié.
Ce que ce dernier conteste, réclamant également un rappel de salaire correspondant à la période couverte par la mise à pied.
Le salarié estime, en effet, que la preuve obtenue par la vidéosurveillance est illicite et ne peut donc pas être utilisée par l’employeur pour justifier la sanction disciplinaire appliquée. Pourquoi ? Parce que l’employeur ne peut pas utiliser un procédé de vidéosurveillance pour un objectif autre que celui pour lequel il l’a déclaré.
Or la finalité de la vidéosurveillance était ici d’assurer la sécurité du personnel et des biens… pas de surveiller le personnel et de contrôler les horaires de travail !
« Au contraire ! » rétorque l’employeur, qui rappelle qu’il est libre de mettre en place des procédés de surveillance des entrepôts ou d’autres locaux dans lesquels les salariés ne travaillent pas ou n’exercent pas leurs fonctions, sans avoir à les en informer, puisqu’ils ne visent pas à contrôler leur activité.
Il n’a donc rien à se reprocher, et la sanction disciplinaire prononcée est parfaitement justifiée.
« Non ! », tranche le juge, qui donne raison au salarié. L’enregistrement vidéo litigieux ayant été obtenu de manière illicite, l’employeur ne pouvait pas l’utiliser pour justifier la sanction disciplinaire du salarié.
Vidéosurveillance : quand un salarié est pris en faute… – © Copyright WebLex
16 Oct 2023 | Actualités, Infos juridiques
Le contrôle des règles de construction (CRC) est une procédure qui a été mise en place pour s’assurer du respect des règles de construction par les professionnels du bâtiment et des travaux publics (BTP). Cette procédure a fait l’objet d’une réforme, qui sera applicable à compter du 1er janvier 2024 au plus tard… Point d’étape.
Contrôle des règles de construction : bien construire pour mieux vivre
Pour rappel, la procédure de contrôle des règles de construction (CRC) a été mise en place pour s’assurer de la qualité des bâtiments et du respect des règles de construction par les professionnels du secteur du BTP (bâtiment et travaux publics).
Dans le cadre de cette procédure, les contrôles sont réalisés au nom de l’État par des agents commissionnés et assermentés, et portent essentiellement sur les caractéristiques thermiques et acoustiques, le renouvellement de l’air, l’accessibilité aux personnes handicapées, etc.
Malgré cela, le Gouvernement a constaté, ces dernières années, une persistance des non-conformités.
Pour y remédier, il a donc décidé de réformer le CRC par le biais d’une nouvelle réglementation qui sera applicable au 1er janvier 2024 au plus tard. Notez que des décrets précisant cette nouvelle réglementation peuvent prévoir une date plus proche, mais à l’heure actuelle, ils ne sont pas encore parus !
Il faut retenir de cette réforme les nouveautés suivantes :
- suppression de l’attestation portant sur la réalisation de l’étude des solutions d’approvisionnement en énergie à fournir au moment du permis de construire ;
- création d’une attestation relative aux risques liés aux terrains argileux à fournir à l’achèvement des travaux ;
- amélioration des transmissions d’attestation aux services de l’État : il est envisagé de créer une plateforme numérique dédiée ;
- renforcement des pouvoirs de sanctions administratives, indépendamment des sanctions pénales.
Règles de construction : un contrôle renforcé – © Copyright WebLex

16 Oct 2023 | Actualités, Infos juridiques
Afin de se conformer aux exigences européennes, la France a, en mars 2023, inscrit dans la loi l’obligation pour les opérateurs économiques de mettre sur le marché des produits et de fournir des services conformes à certaines exigences d’accessibilité. Restait à déterminer la liste des produits et services soumis au respect de ces exigences. C’est chose faite !
Accessibilité des produits et services : cap vers 2025 !
Le Gouvernement vient de déterminer la liste des produits et services soumis au respect d’exigences d’accessibilité, et de détailler ces dernières.
Ainsi, les équipements concernés seront, entre autres :
- les systèmes informatiques matériels à usage général du grand public et les systèmes d’exploitation relatifs à ces systèmes matériels ;
- certains terminaux en libre-service ;
- les liseuses numériques.
Les services concernés seront, quant à eux, notamment :
- ceux fournissant un accès à des services de médias audiovisuels ;
- les éléments de services de transport de voyageurs aérien, ferroviaire, par autobus et autocar, métro, tramway, trolleybus, ainsi que par voie de navigation intérieure, comme les sites internet, les services intégrés sur appareils mobiles, y compris les applications mobiles, ou encore les billets électroniques et services de billetterie électronique.
À noter que ces nouvelles dispositions ne sont applicables qu’aux produits mis sur le marché et qu’aux services fournis après le 28 juin 2025.
Des dispositions transitoires sont toutefois prévues permettant, notamment, aux contrats de services conclus avant cette date de s’appliquer sans modification jusqu’à leur terme, et au plus tard jusqu’au 28 juin 2030.
Les exigences d’accessibilité à respecter selon les produits et services sont, quant à elles, consultables ici.
Accessibilité des produits et services : les exigences, les produits et les services sont connus ! – © Copyright WebLex
16 Oct 2023 | Actualités, Infos juridiques
Le bénéfice du bonus écologique pour l’achat ou la prise en location dans le cadre d’un contrat de « longue durée » d’un véhicule électrique neuf est conditionné, depuis le 10 octobre 2023, à l’atteinte d’un score environnemental minimal. Ce qui implique que les constructeurs vérifient l’éligibilité des modèles qu’ils proposent à la vente et calculent leurs scores environnementaux…
Bonus écologique : quel est votre score ?
Depuis le 10 octobre 2023, il est prévu qu’en plus des conditions habituelles à remplir, les véhicules électriques neufs ne soient éligibles au bonus écologique que s’ils atteignent un score environnemental minimal.
Ce score est calculé au regard de l’impact environnemental que représente chaque étape (production, assemblage, batterie, transport / logistique) avant l’utilisation sur route du véhicule.
Une nouveauté qui implique que les constructeurs automobiles calculent les scores environnementaux des modèles qu’ils proposent à la vente, afin de vérifier leur éligibilité au bonus écologique.
Pour cela, ils vont devoir :
- s’enregistrer sur une plateforme dédiée gérée par l’ADEME (Agence de l’environnement et de la maîtrise de l’énergie) ;
- renseigner l’ensemble des informations relatives au modèle de véhicule concerné qui sont nécessaires pour calculer son score environnemental (vous retrouverez la méthode de calcul ici) ;
- déposer, toujours sur la plateforme, les pièces justificatives requises (comme le dossier constructeur, le schéma logistique le plus représentatif de l’acheminement du véhicule de référence depuis son site d’assemblage jusqu’à son site de distribution en France, etc.).
L’ADEME dispose d’un délai d’un mois, à compter de la réception du dossier pour vérifier s’il est complet et demander, le cas échéant, des pièces et informations complémentaires. En l’absence d’une telle demande, le dossier est réputé complet à l’issue du délai d’un mois.
Ensuite, dans les 2 mois de la réception du dossier complet, elle procédera à son instruction et communiquera aux ministres chargés de l’économie, de l’énergie, de l’écologie et des transports sa proposition sur l’atteinte du score environnemental minimal pour le modèle en question.
Les ministres se prononceront ensuite, par arrêté, sur l’atteinte du score environnemental minimal. S’ils ne se prononcent pas, cela vaut décision de rejet. Notez que le délai à l’expiration duquel naît cette décision implicite de rejet est de 3 mois à compter de la réception du dossier complet par l’ADEME.
Les constructeurs dont le modèle de véhicule n’obtient pas le score minimal requis peuvent bénéficier d’un mécanisme dérogatoire, leur permettant de déposer un nouveau dossier auprès de l’ADEME. Dans ce cadre, une procédure spécifique s’applique. Vous pouvez la consulter ici.
À toutes fins utiles, notez que le Gouvernement annonce que la liste des modèles de véhicules électriques éligibles au bonus au regard de ce nouveau critère sera publiée d’ici la fin de l’année 2023.
Bonus écologique : constructeurs, à vos stylos ! – © Copyright WebLex
13 Oct 2023 | Actualités, Infos juridiques
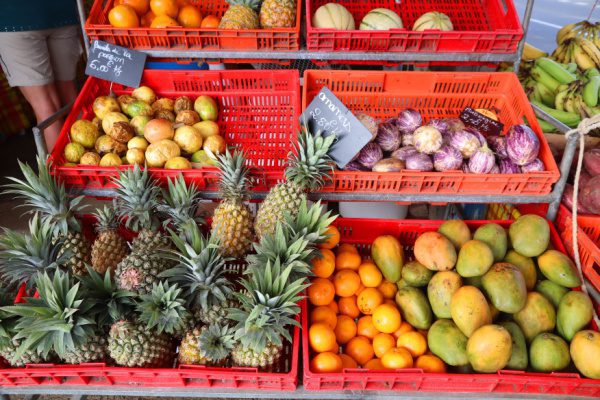
Le Gouvernement a mis en place un dispositif d’aide exceptionnelle pour les producteurs ultramarins de légumes et de fruits particulièrement touchés par la hausse de leurs charges à la suite de la guerre en Ukraine. Les producteurs concernés doivent rapidement déposer leurs dossiers pour espérer être indemnisés…
Demande d’aide exceptionnelle : date limite au 27 octobre 2023 !
Pour soutenir les producteurs de fruits ou de légumes en outre-mer particulièrement impactés par les conséquences de la guerre en Ukraine, le Gouvernement a mis en place un dispositif d’aide exceptionnelle… qui vient de faire l’objet de quelques précisions.
Ainsi, sont éligibles :
- les exploitants qui ont déposé une déclaration de surface PAC en 2022 ;
- ou ceux qui bénéficient d’une déclaration de couverture sociale AMEXA affiliés à la MSA, accompagnée d’éléments de comptabilité ;
- ou ceux présentant une attestation comptable permettant de justifier d’une production de fruits ou de légumes.
Ces exploitants doivent avoir supporté des charges d’engrais et amendements destinées aux productions de fruits et légumes en 2022.
L’aide versée doit compenser 90 % de l’augmentation du coût de ces charges par rapport à 2021.
Chaque préfecture d’outre-mer va définir la période d’ouverture des guichets permettant aux agriculteurs de déposer une demande d’aide.
En tout état de cause, ces guichets seront clôturés au plus tard le 27 octobre 2023, afin de garantir un versement avant le 31 décembre 2023.
13 Oct 2023 | Actualités, Infos juridiques
Un consommateur souscrit un abonnement sur Internet. Dans ce cadre, il est prévu qu’il bénéficie d’un essai gratuit de 30 jours, période pendant laquelle il peut résilier à tout moment, avant que l’abonnement ne devienne payant. Une question se pose alors : le consommateur peut-il bénéficier d’un droit de rétractation du fait de la transformation de l’essai gratuit en abonnement payant ?
Droit de rétractation du consommateur : 1 ou 2 ?
Un consommateur qui souhaite exercer son droit de rétractation dans le cadre d’une vente à distance dispose-t-il de plusieurs possibilités en ce sens ?
Récemment interrogé à ce sujet, le juge européen vient de trancher la question.
Dans cette affaire, une association autrichienne pour la protection des consommateurs demande à une société d’informer les consommateurs des conditions, des délais et des modalités de l’exercice de leur droit de se rétracter d’un contrat conclu à distance.
La société en question, qui exploite des plates-formes d’apprentissage sur Internet, propose la souscription d’un abonnement, lequel peut être testé gratuitement pendant 30 jours et résilié n’importe quand pendant cette période.
À l’issue de cette période, l’abonnement devient payant et est automatiquement reconduit à chaque échéance s’il n’est pas résilié.
Ce qui n’est pas suffisant pour l’association en question, qui considère que le consommateur dispose, successivement :
- d’un droit de rétractation par rapport à sa souscription à un essai gratuit de 30 jours ;
- d’un droit de rétractation par rapport à la transformation de cet essai gratuit en abonnement payant, puis à sa reconduction.
Qu’en pense le juge ?
Il considère que le droit de rétractation du consommateur, dans le cadre d’une souscription à distance à un abonnement comprenant une première période gratuite et étant reconduit automatiquement à défaut de résiliation, n’est garanti qu’une seule fois.
Ce principe, précise le juge, souffre d’une exception : il s’agit du cas classique du consommateur non informé de manière claire, compréhensible et explicite que l’abonnement devient payant après la période gratuite. Dans ce cas, il disposera d’un nouveau droit de rétractation.
Droit de rétractation : quid des essais gratuits qui deviennent des abonnements payants ? – © Copyright WebLex

13 Oct 2023 | Actualités, Infos Fiscales
La fiscalité est un paramètre à prendre en compte dans la vie d’une entreprise… dès son installation ! À cette fin, les pouvoirs publics ont mis en place une carte interactive permettant de prendre connaissance de la fiscalité directe locale des territoires en France métropolitaine et en outre-mer…
Fiscalité locale des entreprises : un nouvel outil !
Les pouvoirs publics ont mis en libre accès sur Internet un outil de visualisation permettant de prendre connaissance de la fiscalité locale applicable en France métropolitaine et en outre-mer depuis l’exercice comptable 2021.
Une information qui peut s’avérer utile lorsqu’il est question de choisir le lieu d’implantation de son entreprise…
Concrètement, pour chaque commune, vous pouvez connaître les taux de :
- la taxe foncière sur les propriétés bâties (TFB) ;
- la taxe foncière sur les propriétés non bâties (TFNB) ;
- la taxe d’enlèvement des ordures ménagères (TEOM) ;
- la cotisation foncière des entreprises hors zone d’activité économique (CFE HZ) ;
- la cotisation foncière des entreprises en zone d’activité économique (CFE ZAE) ;
- la cotisation foncière des entreprises en zone éolienne (CFE EOL).
Pour accéder à cet outil, rendez-vous ici !
Fiscalité locale des entreprises : une carte « du Trésor » pour bien s’orienter ! – © Copyright WebLex

13 Oct 2023 | Actualités, Infos juridiques
La location de longue durée de véhicules est un service qui séduit de plus en plus. Prisé par les professionnels comme par les particuliers, la progression du secteur est constante. Un succès qui a amené la Direction générale de la concurrence, de la consommation et de la répression des fraudes (DGCCRF) à effectuer un contrôle… Verdict ?
La location de longue durée mérite-t-elle son succès ?
La location de longue durée (LLD) permet aux professionnels et aux particuliers de prendre en location un véhicule, propriété d’un établissement de crédit, en maitrisant le plus précisément possible leur investissement (les coûts liés à l’entretien et aux réparations incombant au bailleur).
Ce mécanisme ne doit pas être confondu avec celui de la location avec option d’achat (LOA). Dans le cadre de la LLD, en effet, le locataire ne dispose pas automatiquement d’une option d’achat sur le véhicule, contrairement à la LOA.
Le marché de la LLD se porte bien et profite d’une croissance stable depuis plusieurs années. Il se démarque du fait de sa physionomie particulière, avec une demande forte de la clientèle et peu d’acteurs professionnels.
Des éléments qui ont poussé la Direction générale de la concurrence, de la consommation et de la répression des fraudes (DGCCRF) à entamer une procédure de contrôle des entreprises engagées sur ce marché.
Ainsi, 35 entreprises ont fait l’objet de ce contrôle qui portait sur 3 points principaux :
- le respect des règles de concurrence ;
- le respect des règles de transparence et d’information envers les clients ;
- le respect des délais de paiement.
Il en ressort que le marché de la LLD, tel qu’il existe aujourd’hui, est sain et montre une conformité remarquable.
À la suite de ce contrôle, seul un avertissement à une entreprise a été émis.
Location de longue durée de véhicules : un contrôle du marché – © Copyright WebLex