2 Sep 2026 | Actualités, Infos Fiscales
Les collectivités qui le souhaitent peuvent soumettre à une taxe l’utilisation, par les poids lourds, de certaines voies de leur domaine public routier. Véhicules concernés, montant de la taxe, prise en compte des émissions de CO₂, contrôle, contestation : les modalités d’application de cette « écotaxe » sont désormais précisées. Que faut-il en retenir ?
Écotaxe poids lourds : de quoi parle-t-on ?
Pour rappel, les régions et les départements peuvent, sous conditions, mettre en place une taxe sur l’utilisation par les poids lourds de certaines voies relevant de leur domaine public routier.
Il ne s’agit donc pas d’une écotaxe applicable automatiquement à l’ensemble des poids lourds circulant en France : sa mise en place suppose une décision de la collectivité compétente, qui détermine notamment le réseau routier concerné.
Les modalités concrètes d’application de cette taxe sont désormais précisées, notamment concernant la classification des véhicules, la détermination de son montant, l’information des transporteurs ou encore les procédures de contrôle et de contestation.
Écotaxe : combien faudra-t-il payer ?
Le montant de la taxe peut tout d’abord tenir compte des caractéristiques du poids lourd utilisé.
À cette fin, 4 classes de véhicules sont distinguées en fonction de leur masse en charge maximale techniquement admissible :
- moins de 12 tonnes ;
- de 12 tonnes à moins de 18 tonnes ;
- de 18 tonnes à moins de 32 tonnes ;
- 32 tonnes et plus.
La performance environnementale du véhicule entre également en ligne de compte. Les poids lourds sont ainsi répartis entre différentes classes d’émissions de CO₂, déterminées notamment à partir de leurs caractéristiques techniques et de valeurs de référence européennes.
L’appartenance des véhicules aux classes 1, 2 ou 3 d’émissions de CO₂ fera, en outre, l’objet d’une réévaluation périodique, par périodes de 6 ans, au regard de la trajectoire de réduction des émissions applicable à leur sous-groupe de véhicules.
Quant à la tarification elle-même, la taxe peut comprendre un tarif d’infrastructure, destiné à tenir compte notamment des coûts de construction, d’entretien, d’exploitation et de développement du réseau routier.
Peuvent s’y ajouter des tarifs correspondant aux coûts externes liés à la circulation des poids lourds, à savoir :
- la pollution atmosphérique ;
- la pollution sonore ;
- les émissions de CO₂.
Des tarifs maximaux, exprimés en centimes d’euro par véhicule et par kilomètre, sont fixés pour ces différentes composantes. Ils varient notamment selon la catégorie du véhicule, ses performances environnementales et, pour certains d’entre eux, selon que la circulation intervient en zone suburbaine ou interurbaine.
Les collectivités disposent toutefois d’une marge de manœuvre dans la mise en œuvre de cette tarification, dans les limites prévues. Des regroupements de catégories sont notamment possibles et certaines exonérations peuvent être mises en place lorsque l’application d’un tarif serait susceptible d’entraîner des comportements ayant un impact négatif sur l’environnement, la santé publique ou la sécurité routière.
Écotaxe : quelle information pour les transporteurs ?
Les transporteurs doivent pouvoir connaître précisément les éléments ayant servi au calcul de la taxe.
Un état récapitulatif doit ainsi faire apparaître, pour chaque poids lourd, selon le mode de calcul retenu, la distance totale parcourue sur le réseau taxé ou les différentes sections parcourues, ainsi que les entrées et sorties du réseau.
Le détail de la tarification doit, quant à lui, mentionner les caractéristiques du véhicule ayant déterminé son classement, ainsi que les différents tarifs et réductions appliqués.
Ces informations sont accessibles notamment depuis la plateforme du prestataire de télépéage ou depuis celle utilisée pour effectuer la déclaration de la taxe.
Lorsque le véhicule utilise un équipement électronique embarqué mis à disposition par la collectivité, le transporteur peut demander ces informations par courrier postal ou électronique. Elles doivent alors lui être transmises dans un délai de 15 jours.
L’accès à ces informations est garanti pendant 3 ans.
Taxation d’office : comment ça marche ?
Lorsqu’une irrégularité est constatée, le transporteur peut faire l’objet d’une taxation d’office.
Dans ce cas, la collectivité doit lui notifier un avis de taxation d’office dans un délai de 90 jours à compter de la constatation de l’irrégularité.
Cet avis précise notamment le montant réclamé, ainsi que les conditions dans lesquelles le transporteur peut le contester.
Le redevable dispose alors de 30 jours pour payer les sommes réclamées ou présenter une réclamation.
Il peut notamment contester la distance retenue pour calculer la taxe en produisant les données issues de son équipement électronique embarqué permettant d’établir la distance réellement parcourue.
De même, lorsqu’un tarif a été appliqué faute d’informations suffisantes sur les caractéristiques du véhicule, il peut produire les justificatifs nécessaires, notamment son certificat d’immatriculation ou son certificat de conformité, afin d’obtenir l’application du tarif correspondant effectivement à son véhicule.
La collectivité dispose, en principe, de 60 jours pour statuer sur la réclamation. Pendant son examen, le paiement de la somme contestée est suspendu.
Écotaxe : quels contrôles ?
Les agents compétents des collectivités, ainsi que certains personnels des prestataires chargés du contrôle, peuvent accéder, par l’intermédiaire d’un agent de l’État, à certaines informations issues du système d’immatriculation des véhicules (SIV).
Cet accès doit notamment permettre de vérifier la situation des redevables et d’identifier les auteurs d’irrégularités.
Par ailleurs, les manquements aux obligations liées à cette taxe susceptibles de constituer une contravention de 5e classe peuvent faire l’objet d’une amende forfaitaire.
Enfin, une exonération est prévue pour certains véhicules dispensés de l’obligation d’être équipés d’un chronotachygraphe.
Écotaxe poids lourds : le cadre se précise – © Copyright WebLex
2 Sep 2026 | Actualités, Infos juridiques
L’exercice à titre commercial d’activités de vente d’animaux de compagnie est strictement réglementé, et a été durci depuis la loi du 30 novembre 2021. À ce titre, il faut savoir que 2 nouvelles contraventions ont été récemment précisées, qui viennent sanctionner le non-respect de 2 obligations : lesquelles ?
Vente de chiens et chats et présentation en vitrine : sanctionnées !
Depuis le 1er janvier 2024, en application de la loi du 30 novembre 2021, les animaleries ne peuvent plus vendre de chiens et de chats dans leur établissement.
De même, cette loi interdit la présentation en vitrine d’animaux visibles depuis une voie ouverte à la circulation publique, depuis le 1er décembre 2021.
Il s’agit ici de lutter contre les achats coup de cœur en méconnaissance de la responsabilité qu’impliquent l’achat et la garde d’un animal de compagnie.
La méconnaissance de ces 2 obligations est désormais sanctionnée comme suit, depuis le 2 août 2026 :
- la cession à titre onéreux ou gratuit de chats et de chiens, interdite dans les établissements de vente d’animaux de compagnie, est punie d’une contravention pouvant atteindre 1 500 € par animal (3 000 € en cas de récidive) ;
- le fait, pour une animalerie, de présenter un animal de manière à ce qu’il soit visible depuis une voie ouverte à la circulation publique (vitrines donnant sur la rue par exemple) est puni d’une contravention pouvant atteindre 750 € par animal.
Vente d’animaux de compagnie : de nouvelles sanctions à connaître – © Copyright WebLex
1 Sep 2026 | Actualités, Le coin du dirigeant
Les avis d’impôt sur les revenus de 2025 sont arrivés dans les espaces personnels des particuliers. Pour certains, ils s’accompagnent d’une bonne surprise : un remboursement de l’administration fiscale. D’autres, en revanche, devront régler un complément d’impôt. À quoi correspondent ces régularisations ?
Impôt sur le revenu : pourquoi un remboursement ou un complément ?
Depuis la mise en place du prélèvement à la source, l’impôt est payé tout au long de l’année en fonction d’une estimation de la situation du contribuable. Ce n’est qu’après la déclaration annuelle de revenus que l’administration calcule le montant définitif de l’impôt dû.
Si les sommes prélevées en 2025 sont supérieures à l’impôt finalement dû, l’administration rembourse automatiquement la différence.
Un remboursement peut également intervenir lorsque le particulier bénéficie de réductions ou de crédits d’impôt (emploi à domicile, dons, frais de garde d’enfants, investissement locatif, etc.) supérieurs à l’avance de 60 % éventuellement versée en janvier 2026.
En pratique, les remboursements ont été effectués automatiquement, principalement les 24 et 31 juillet 2026, par virement bancaire lorsque les coordonnées du contribuable sont connues de l’administration. À défaut, un chèque est adressé à son domicile.
À l’inverse, lorsque le prélèvement à la source effectué en 2025 ne couvre pas l’impôt finalement dû ou lorsque l’avance de réductions et de crédits d’impôt perçue en janvier 2026 s’avère trop élevée, un solde reste à payer.
Là encore, aucune démarche n’est nécessaire lorsque les coordonnées bancaires du contribuable sont connues de l’administration. Si le montant restant dû est inférieur ou égal à 300 €, un prélèvement unique sera effectué le 25 septembre 2026.
Au-delà de ce montant, le paiement sera automatiquement réparti en 4 prélèvements effectués entre septembre et décembre 2026.
Impôt sur le revenu : remboursements ou prélèvements à venir – © Copyright WebLex
1 Sep 2026 | Actualités, Infos juridiques
Une actualisation du code de déontologie médicale vient d’être réalisée pour tenir compte des récentes évolutions juridiques et sociétales. Que faut-il en retenir ?
Actualisation du code de déontologie médicale
Une actualisation du code de déontologie médicale vient d’être opérée, applicable depuis le 30 juillet 2026, afin d’adapter les règles professionnelles aux évolutions juridiques, techniques et sociétales.
Voici les principales mesures et nouveautés à retenir.
En ce qui concerne son champ d’application
Le code de déontologie médicale s’impose aux médecins inscrits au tableau, aux praticiens effectuant des actes au titre de conventions internationales ou de dispositions spécifiques, aux docteurs juniors, aux étudiants remplaçants ou adjoints, ainsi qu’aux sociétés d’exercice libéral (SEL) et sociétés civiles professionnelles (SCP).
Il faut noter que tout médecin doit prêter serment par écrit lors de son inscription.
En ce qui concerne les nouvelles technologies et les données de santé
Des règles relatives à l’utilisation des outils numériques, des technologies de l’information et de la communication, ainsi que de l’intelligence artificielle sont introduites dans le code de déontologie médicale.
Il faut noter que le médecin doit garantir la sécurité, la qualité des soins et la stricte confidentialité des données médicales en tenant compte des recommandations et référentiels officiels.
En ce qui concerne la prise en charge et droits du patient
Le principe de non-discrimination et l’obligation de formation continue et de certification périodique sont réaffirmées.
Les modalités d’information de l’entourage du patient en cas de diagnostic grave (sauf opposition du patient) sont précisées, la tenue et la conservation du dossier médical sont encadrées et il est imposé une obligation d’orientation en cas de refus de pratiquer une interruption volontaire de grossesse (IVG).
En ce qui concerne la protection contre les violences et maltraitances
Les obligations du médecin constatant ou présumant des violences, sévices ou mauvais traitements sont clarifiées : il est tenu d’agir et d’effectuer les signalements prévus par la loi (auprès des autorités judiciaires, des cellules départementales dédiées), notamment en adaptant le recueil du consentement du patient (selon que les victimes sont mineures ou majeures vulnérables ou sont victimes de violences conjugales).
En ce qui concerne les modalités d’exercice et la déontologie
Sont précisées les règles suivantes :
- interdiction d’utiliser un mandat électif, une fonction administrative ou des activités salariées pour développer abusivement sa patientèle ;
- interdiction de la médecine foraine, tout en prévoyant un régime d’autorisation par le conseil départemental de l’ordre pour des unités mobiles de soins dictées par la santé publique ;
- encadrement de la pose de dispositifs de consultation dans des locaux commerciaux ou officines, et interdiction d’utiliser le nom du médecin à des fins commerciales ;
- ajustement des règles de remplacement, d’assistanat (autorisations portées à 6 mois renouvelables), de tenue de cabinet d’un confrère empêché ou décédé (jusqu’à 3 ans), et d’installation dans un même immeuble ;
- obligation de privilégier les modes de résolution amiable et la conciliation ordinale en cas de litige entre confrères.
Code de déontologie médicale : du nouveau – © Copyright WebLex
1 Sep 2026 | Actualités, Infos juridiques
Dans le cadre du dispositif des certificats d’économie d’énergie (CEE), pour certaines opérations spécifiques réalisées dans le secteur industriel, le volume total de certificats d’économies d’énergie délivrés fait l’objet d’une bonification, selon des modalités et des conditions qui viennent d’être aménagées.
Dispositif des CEE : une bonification aménagée pour le secteur industriel
Pour les opérations spécifiques réalisées dans le secteur industriel, engagées au plus tard le 30 septembre 2026 et achevées au plus tard le 31 décembre 2033, le volume total de certificats d’économies d’énergie délivrés est multiplié par 2.
Ce dispositif de bonification des CEE est étendu aux opérations spécifiques réalisées sur des installations industrielles nouvelles (qu’elles soient créées sur des sites existants ou sur de nouveaux sites), dès lors que le vecteur énergétique utilisé sur le périmètre de l’opération n’émet pas directement de gaz carbonique (hors usages matière).
Pour bénéficier de la bonification, les opérations sur installations existantes doivent remplacer un vecteur énergétique fossile par un vecteur énergétique n’émettant pas directement de dioxyde de carbone (à l’exclusion de la production d’électricité ou d’hydrogène et indépendamment des usages matière).
Le bénéfice de cette bonification suppose que le demandeur transmette au pôle national des CEE les éléments justificatifs (preuve de l’engagement des équipements et rôle actif/incitatif du demandeur) au plus tard le 15 octobre 2026 et, désormais, dans un délai de 30 jours à compter de la date d’engagement de l’opération.
Certificats d’économie d’énergie : une bonification pour certaines industries – © Copyright WebLex
1 Sep 2026 | Actualités, Infos Fiscales
La loi de finances pour 2026 a prorogé et aménagé le crédit d’impôt au titre des investissements dans l’industrie verte (C3IV). L’entrée en vigueur de ces nouveautés restait toutefois suspendue à validation. C’est désormais chose faite…
C3IV : une entrée en vigueur fixée au 27 mai 2026
Pour rappel, le crédit d’impôt au titre des investissements dans l’industrie verte (C3IV) bénéficie, toutes conditions remplies, aux entreprises industrielles et commerciales qui réalisent certains investissements contribuant à la production de batteries, de panneaux solaires, d’éoliennes ou de pompes à chaleur.
La loi de finances pour 2026 a apporté plusieurs modifications à ce dispositif. Elle a notamment :
- $prorogé le C3IV jusqu’au 31 décembre 2028 ;
- modifié le périmètre de certaines activités éligibles ;
- prévu que la demande d’agrément doit être déposée avant le début des travaux ;
- supprimé l’obligation de déduire de l’assiette du crédit d’impôt les aides publiques reçues au titre des dépenses éligibles ;
- ramené le taux de droit commun du crédit d’impôt de 20 % à 15 %, tout en maintenant des taux majorés pour certains investissements réalisés dans des zones bénéficiant d’aides à finalité régionale et pour les PME ;
- aménagé les plafonds du crédit d’impôt ;
- précisé les conditions dans lesquelles le C3IV peut être cumulé avec d’autres aides publiques, le soutien public total ne pouvant, en principe, excéder 75 % des coûts admissibles.
L’entrée en vigueur de ces aménagements était toutefois conditionnée à leur validation au regard du droit de l’Union européenne relatif aux aides d’État.
La Commission européenne ayant confirmé leur conformité, la date d’entrée en vigueur des dispositions prévues par la loi de finances pour 2026 vient d’être fixée au 27 mai 2026.
Pour mémoire, ces aménagements sont susceptibles de concerner les demandes d’agrément déposées à compter du 1er octobre 2025 pour lesquelles aucun agrément n’avait encore été délivré au 31 décembre 2025.
Agrément C3IV : comment apprécier l’intérêt économique du projet ?
Des précisions sont également apportées sur la procédure d’agrément préalable à laquelle est subordonné le bénéfice du C3IV.
Dans ce cadre, l’avis conforme du ministre chargé de l’économie doit désormais attester de l’intérêt économique du projet d’investissement, apprécié à partir des éléments transmis par l’entreprise à l’appui de sa demande d’agrément.
Concrètement, 4 critères doivent être pris en compte.
Le 1er critère concerne la résilience de la stratégie d’approvisionnement : il s’agit notamment de vérifier que le projet ne dépend pas d’un nombre limité de fournisseurs établis dans un État situé hors de l’Union européenne et que l’entreprise met en œuvre des efforts de diversification et de sécurisation de ses approvisionnements à long terme.
La 2e critère porte sur la capacité du projet à alimenter les filières soutenues par le C3IV : le projet doit ainsi pouvoir s’insérer dans une chaîne de production répondant aux besoins des entreprises fabriquant les équipements ou composants essentiels éligibles au dispositif.
Le 3e critère concerne la participation de l’entreprise à des activités de recherche, de développement ou d’innovation réalisées en France dans les technologies des filières concernées. Peuvent notamment être pris en compte la part du chiffre d’affaires ou le nombre d’emplois consacrés à ces activités, les partenariats industriels ou de recherche, la stratégie de maîtrise de la propriété intellectuelle ou encore la part des brevets déposés en France.
Enfin, l’intérêt économique du projet, le 4e critère, s’apprécie au regard de sa contribution au maintien ou au développement en France des compétences et des savoir-faire nécessaires aux filières concernées. À ce titre, peuvent notamment être examinés le recours à une main-d’œuvre locale, ainsi que les actions et les moyens consacrés à la formation professionnelle.
Ces critères doivent donc désormais être intégrés par les entreprises dans la préparation de leur demande d’agrément afin de démontrer, au-delà de l’éligibilité des investissements eux-mêmes, l’intérêt économique de leur projet pour les filières industrielles concernées.
Crédit d’impôt industrie verte : les nouveautés 2026 deviennent effectives – © Copyright WebLex
1 Sep 2026 | Actualités, Le coin du dirigeant
Propriétaires, surveillez votre espace personnel sur impots.gouv.fr : les avis de taxe foncière 2026 sont progressivement mis à disposition depuis le 27 août 2026 pour les propriétaires non mensualisés. L’occasion de rappeler qui doit payer cette taxe, comment elle est calculée et, surtout, quels sont les dispositifs permettant d’en réduire le montant…
Taxe foncière 2026 : à vos avis !
La campagne 2026 de taxe foncière débute : les avis sont disponibles depuis le 27 août 2026 pour les propriétaires non mensualisés.
Les propriétaires qui ont opté pour la mensualisation devront patienter un peu plus longtemps : leurs avis seront disponibles à partir du 19 septembre 2026.
Pour rappel, la taxe foncière est due, en principe, par la personne qui est propriétaire ou usufruitière d’un bien immobilier au 1er janvier de l’année d’imposition.
La situation est donc appréciée au 1er janvier 2026 pour la taxe foncière due au titre de cette même année. Peu importe, à cet égard, que le logement soit occupé par son propriétaire ou mis en location.
La taxe foncière concerne notamment les maisons et les appartements, mais également les parkings, certains terrains et dépendances, ainsi que les bâtiments commerciaux, industriels ou professionnels.
Taxe foncière : comment est-elle calculée ?
Le montant de la taxe foncière résulte de l’application des taux d’imposition votés par les collectivités territoriales à la base imposable du bien.
Cette dernière est déterminée à partir de sa valeur locative cadastrale, qui correspond au loyer annuel théorique que le propriétaire pourrait retirer du bien s’il était donné en location.
Cette valeur, actualisée et revalorisée chaque année, fait l’objet d’un abattement forfaitaire de 50 % destiné à tenir compte notamment des frais de gestion, d’assurance, d’amortissement, d’entretien et de réparation.
Notez que les modifications apportées à un logement en cours d’année et ayant une incidence sur sa valeur locative ne sont prises en compte, pour le calcul de la taxe foncière, qu’à compter du 1er janvier de l’année suivante.
Exonérations et dégrèvements : pensez à vérifier votre situation
La réception de l’avis de taxe foncière est également l’occasion de vérifier si vous pouvez bénéficier d’une exonération ou d’un dégrèvement.
Certains propriétaires peuvent, sous conditions, être totalement exonérés de taxe foncière au titre de leur habitation principale. Sont notamment concernés :
- les titulaires de l’allocation de solidarité aux personnes âgées (Aspa) ou de l’allocation supplémentaire d’invalidité (Asi) ;
- les personnes âgées de plus de 75 ans au 1er janvier de l’année d’imposition, sous conditions de ressources ;
- les titulaires de l’allocation aux adultes handicapés (AAH), également sous conditions de ressources.
Cette exonération est accordée sans démarche particulière lorsque les conditions requises sont remplies.
Attention, elle ne concerne toutefois pas la taxe d’enlèvement des ordures ménagères (TEOM), qui reste due.
D’autres dispositifs peuvent également permettre d’alléger la facture.
Les personnes âgées de plus de 65 ans et de moins de 75 ans au 1er janvier 2026 peuvent notamment bénéficier, sous conditions de ressources, d’un dégrèvement de 100 € sur la taxe foncière de leur habitation principale. Là encore, aucune démarche n’est nécessaire puisque le dégrèvement est appliqué d’office.
Une taxe foncière plafonnée en fonction des revenus ?
Un mécanisme de plafonnement est également prévu pour certains propriétaires aux revenus modestes.
Pour en bénéficier en 2026, le revenu fiscal de référence (RFR) de 2025 ne doit pas dépasser 30 083 € pour la 1re part de quotient familial, cette limite étant majorée de 7 029 € pour la 1re demi-part supplémentaire et de 5 533 € à compter de la 2e demi-part supplémentaire.
Des seuils spécifiques sont applicables en Guadeloupe, en Martinique, à La Réunion, en Guyane et à Mayotte.
Le dispositif permet, toutes conditions remplies, d’obtenir un dégrèvement correspondant à la fraction de la taxe foncière afférente à l’habitation principale qui excède 50 % des revenus.
Contrairement à certaines exonérations ou au dégrèvement de 100 €, ce plafonnement n’est pas automatiquement appliqué : le propriétaire doit en faire la demande auprès de son centre des finances publiques.
Logement vacant : un dégrèvement possible
Autre situation à vérifier à la réception de l’avis : celle d’un logement resté vacant.
Un dégrèvement de taxe foncière peut être obtenu lorsque la vacance est indépendante de la volonté du propriétaire, dure au moins 3 mois et concerne la totalité de l’immeuble ou une partie susceptible d’être louée séparément.
Le dégrèvement est alors calculé mois par mois, du premier au dernier jour du mois d’inoccupation.
Ici encore, aucune application automatique : le propriétaire doit en faire la demande auprès du centre des finances publiques dont dépend le logement.
Taxe foncière 2026 : quand faut-il payer ?
Recevoir son avis ne signifie pas devoir payer immédiatement : les propriétaires disposent encore de plusieurs semaines pour régler leur taxe foncière.
Pour les paiements effectués en ligne, la date limite est fixée au 20 octobre 2026 à minuit.
Pour les autres modes de règlement (chèque, virement, espèces, etc.), l’échéance est fixée au 15 octobre 2026. Ces moyens de paiement ne peuvent toutefois être utilisés que lorsque le montant de l’impôt ne dépasse pas 300 €.
Au-delà de ce montant, le paiement dématérialisé est obligatoire.
Taxe foncière 2026 : les avis arrivent ! – © Copyright WebLex
1 Sep 2026 | Actualités, Infos Sociales
À compter du 1er septembre 2026, la Guadeloupe intègre l’expérimentation permettant la prise en charge par l’Assurance maladie des examens destinés à détecter une éventuelle soumission chimique.
Soumission chimique : une expérimentation étendue à la Guadeloupe pour la prise en charge de l’analyse, confiée à des laboratoires spécialisés
Pour rappel, la soumission chimique consiste à administrer une substance psychoactive, c’est-à-dire qui agit sur le système nerveux, à une personne, sans qu’elle en ait connaissance ou sous la contrainte, dans le but de commettre un délit ou un crime (vol, agressions, etc.).
Si les substances utilisées sont parfois non-médicamenteuses, l’utilisation de médicaments est plus fréquente.
Dans ce contexte, l’Agence nationale de sécurité du médicament et des produits de santé a demandé dès 2025 aux laboratoires titulaires d’une autorisation de mise sur le marché (AMM) de médicaments à risque de soumission chimique de mettre en place des mesures pour lutter contre ce phénomène.
Parmi les possibilités, l’ANSM invite à réfléchir à des solutions permettant :
- de rendre détectable le médicament grâce notamment à un aspect visuel, un goût ou une odeur ;
- de complexifier le détournement des substances médicamenteuses.
Dans ce cadre, la loi de financement pour la Sécurité sociale pour 2025 avait mis en place une expérimentation d’une durée de 3 ans, visant à permettre à l’Assurance maladie de rembourser toutes les recherches, incluant les tests et analyses permettant de détecter un état de soumission chimique résultant de l’infraction d’administration de substances nuisibles ayant porté à l’atteinte physique ou psychique d’autrui.
Cette expérimentation, mise en œuvre depuis le 1er janvier 2026 dans les Hauts-de-France, en Île-de-France et dans les Pays de la Loire, est étendue à la Guadeloupe à compter du 1er septembre 2026.
Concrètement, une personne qui estime avoir été victime d’une soumission chimique, ou qui en présente des signes cliniques, peut se voir prescrire des examens de biologie médicale destinés à rechercher les substances susceptibles d’avoir été administrées, sans qu’un dépôt de plainte préalable soit nécessaire.
Selon la situation, ces recherches peuvent notamment nécessiter des prélèvements sanguins et urinaires ou, lorsque la consultation intervient plus tardivement ou que la situation clinique le justifie, un prélèvement de cheveux.
La prescription doit comporter la mention « Protocole SC ». Les prélèvements peuvent être réalisés par les laboratoires de biologie médicale, avant d’être transmis, lorsque cela est nécessaire, à un laboratoire spécialisé chargé de procéder aux analyses.
Pour la Guadeloupe, les analyses spécialisées seront confiées au laboratoire de pharmacologie-toxicologie du CHU Raymond-Poincaré à Garches (AP-HP), également compétent pour l’Île-de-France.
Les résultats doivent être produits dans un délai maximal de 28 jours pour les analyses de sang et d’urine et de 6 semaines pour les analyses de cheveux. Ils sont ensuite transmis de manière sécurisée au médecin afin que celui-ci puisse en informer la personne concernée.
Ainsi, depuis le 1er septembre 2026, 4 territoires participent à cette expérimentation : les Hauts-de-France, l’Île-de-France, les Pays de la Loire et la Guadeloupe.
Lutte contre la soumission chimique : le dispositif de dépistage étendu à la Guadeloupe – © Copyright WebLex
1 Sep 2026 | Actualités, Infos juridiques
Parce que les communes sont dotées d’un téléservice officiel permettant la réception dématérialisée et sécurisée du volet administratif des certificats de décès, l’établissement du certificat de décès sur support papier devient subsidiaire : dans quelles hypothèses ?
Envoi du certificat de décès sous format papier : une exception
Les communes disposent d’un téléservice leur permettant de recevoir sous forme dématérialisée le volet administratif des certificats de décès.
C’est ce qui explique que l’établissement du certificat de décès sur support papier devient subsidiaire : il est réservé aux décès survenus en dehors des établissements de santé et des établissements d’hébergement des personnes âgées et dépendantes (EHPAD), ou, à titre exceptionnel, aux cas d’indisponibilité du téléservice.
Transmission du certificat de décès aux mairies : comment ? – © Copyright WebLex
1 Sep 2026 | Actualités, Infos juridiques
Tous les adultes de 18 ans ou plus bénéficient de mesures de prévention sanitaire et sociale, qui comportent notamment des rendez-vous de prévention proposés aux assurés à certains âges, selon des modalités qui viennent d’être précisées…
Rendez-vous de prévention : contenu, modalités et tarifs
Tous les adultes de 18 ans ou plus bénéficient de mesures de prévention sanitaire et sociale, qui comportent notamment des rendez-vous de prévention proposés aux assurés à certains âges.
Les entretiens de prévention sont proposés aux tranches d’âge suivantes :
- entre 18 et 25 ans inclus ;
- entre 45 et 50 ans inclus ;
- entre 60 et 65 ans inclus ;
- entre 70 et 75 ans inclus.
Peuvent réaliser ces rendez-vous de prévention les médecins, les sages-femmes, les infirmiers, les pharmaciens et les masseurs-kinésithérapeutes.
Ces rendez-vous de prévention peuvent donner lieu à des consultations de prévention et à des séances d’information, d’éducation pour la santé, de promotion de la santé et de prévention. Ils doivent aussi être le lieu de repérage des violences sexistes et sexuelles et des risques liés à la situation de proche aidant.
Lors de ces rendez-vous de prévention, le professionnel de santé peut, en fonction de l’évaluation des facteurs de risques, mettre à la disposition du patient des outils de repérage précoce validés scientifiquement, notamment dans l’espace numérique de santé. Ils ont notamment pour objectifs, en fonction des besoins :
- de promouvoir l’activité physique et sportive et une alimentation favorable à la santé ;
- de prévenir les cancers, les addictions et l’infertilité ;
- de promouvoir la santé mentale et la santé sexuelle.
Ils permettent de sensibiliser aux facteurs de risques cardio-neuro-vasculaires, notamment le tabagisme, l’excès de consommation d’alcool, la sédentarité, l’obésité, le cholestérol, le diabète, la maladie rénale chronique et l’hypertension artérielle.
Un dépistage des maladies cardio-neuro-vasculaires et des maladies cardiaques structurelles est proposé à l’assuré lors des rendez-vous de prévention.
Les rendez-vous de prévention sont adaptés aux besoins de chaque individu et prennent notamment en compte les besoins de santé des femmes et la détection des premières fragilités liées à l’âge en vue de prévenir la perte d’autonomie.
Les rendez-vous de prévention proposés aux personnes âgées d’au moins 60 ans contribuent à la mise en œuvre du programme de dépistage précoce et de prévention de la perte d’autonomie.
S’agissant des tarifs :
- le montant du tarif de l’entretien de prévention assurant la rémunération du professionnel réalisant l’entretien et pris en charge ou remboursé par l’assurance maladie est fixé à 30 € en métropole et 31,50 € dans les départements et régions d’outre-mer (ces tarifs ne peuvent faire l’objet d’aucun dépassement d’honoraires) ;
- dans le cas où un besoin est identifié lors du déroulement de l’entretien de prévention, peut s’ajouter à la facturation de ce tarif, la facturation d’une consultation de base ou d’un des actes techniques suivants : frottis cervico-utérin, électrocardiogramme, vaccination, remise d’un kit de dépistage du cancer colorectal (une seule consultation, acte technique ou prestation est facturable en complément par entretien de prévention).
Rendez-vous de prévention en santé : des précisions sur le contenu et les tarifs – © Copyright WebLex
31 Août 2026 | Actualités, Infos Fiscales
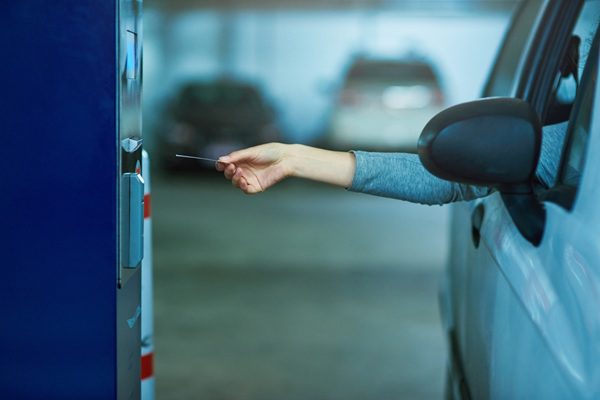
Alors que la généralisation de la facturation électronique est lancée, des précisions sont apportées sur le traitement des tickets délivrés par les automates, qu’il s’agisse des tickets de péage ou de parking. Si les règles applicables aux péages évoluent peu, celles concernant les parkings sont, en revanche, amenées à changer progressivement. On fait le point…
Facturation électronique et ticket de péages : des règles qui restent globalement inchangées
Pour les tickets de péage achetés à l’unité à une borne, rien ne change réellement. L’entreprise n’étant pas identifiée au moment de l’achat, aucune facture électronique n’est émise.
Le reçu remis à la barrière continue toutefois de valoir facture et permet la déduction de la TVA, à condition qu’il mentionne notamment le taux et le montant de la TVA, un numéro séquentiel de délivrance, ainsi qu’un espace réservé à l’usager.
L’entreprise devra également compléter ce reçu en indiquant sa dénomination ou sa raison sociale, son adresse ou son siège social, mais aussi le numéro d’immatriculation du véhicule, l’identité de son utilisateur et l’objet du déplacement afin de justifier la déduction de la TVA.
Pour le concessionnaire autoroutier, ces opérations relèvent de l’e-reporting, puisqu’aucune facture électronique n’est émise.
En revanche, lorsqu’une entreprise dispose d’un abonnement, elle est identifiée par la société d’autoroute. Les trajets donnent alors lieu à l’émission d’une facture électronique, généralement mensuelle, transmise sur la plateforme agréée utilisée par l’entreprise.
Parkings : une bascule progressive vers la facture électronique
La situation est différente pour les tickets de parking.
Contrairement aux tickets de péage achetés à l’unité, ces opérations entrent dans le champ de la facturation électronique.
À terme, les automates devront permettre aux entreprises de s’identifier afin que le fournisseur puisse leur adresser directement une facture électronique sur leur plateforme agréée.
Toutefois, tous les automates ne seront pas immédiatement compatibles avec ces nouvelles exigences. L’administration prévoit donc une période de transition.
Tant que les équipements n’auront pas été mis à niveau, l’entreprise ne pourra pas être identifiée par le fournisseur.
Les opérations seront alors temporairement traitées comme des opérations réalisées avec des particuliers (B2C) et feront uniquement l’objet d’un e-reporting, selon un fonctionnement similaire à celui retenu pour les tickets de péage achetés à l’unité.
Facturation électronique : quel sort pour les tickets de parking et de péage ? – © Copyright WebLex
31 Août 2026 | Actualités, Infos Fiscales
L’entrée en vigueur de la facturation électronique au 1er septembre 2026 suscite de nombreuses interrogations. Que se passera-t-il en cas de retard, de panne informatique ou de facture qui n’aura pas pu être transmise selon le circuit prévu ?
Facturation électronique : des difficultés admises, sous certaines conditions
L’administration indique qu’elle ne sanctionnera pas systématiquement une entreprise qui rencontre des difficultés techniques ou organisationnelles au moment de l’entrée en vigueur de la réforme.
Encore faut-il que ces difficultés soient réelles, ponctuelles, correctement documentées et qu’elles donnent lieu à des actions de correction ou de régularisation dans des délais raisonnables.
Pour apprécier la situation, l’administration tiendra notamment compte de la nature de la difficulté rencontrée, des démarches engagées par l’entreprise, de l’ampleur de sa mise en conformité, de la qualité des justificatifs conservés ou encore de la rapidité avec laquelle les anomalies auront été corrigées.
Cette souplesse ne remet toutefois pas en cause l’entrée en vigueur de la réforme. Les entreprises concernées doivent respecter le calendrier prévu et utiliser le circuit de facturation électronique dès lors que cela est possible.
Lorsqu’une facture est rejetée ou qu’une transmission n’a pas pu être réalisée, elle devra être régularisée selon les modalités prévues, sans créer une nouvelle facture pour une opération déjà réalisée, ni provoquer de doubles paiements, de doubles comptabilisations ou de doubles déclarations.
Cette approche pragmatique ne signifie pas que les sanctions disparaissent. Des amendes sont prévues en cas de non-respect des obligations liées à la facturation électronique et à la transmission des données.
En revanche, cette bienveillance n’a pas vocation à couvrir les entreprises qui n’engageraient aucune démarche de mise en conformité, refuseraient durablement d’utiliser le dispositif ou maintiendraient volontairement des circuits parallèles sans procéder aux régularisations nécessaires.
Facturation électronique : des difficultés au démarrage sans sanction immédiate ? – © Copyright WebLex