11 Sep 2026 | Actualités, Infos juridiques
Une aide exceptionnelle destinée à compenser une partie de la hausse du coût du gazole non routier supportée par certaines entreprises du secteur du bâtiment et des travaux publics pour le mois d’août 2026 est mise en place. À demander avant le 30 septembre 2026…
Hausse du coût du gazole non routier : aide exceptionnelle sur demande
Une aide financière mensuelle est instituée pour la période comprise entre le 1er et le 31 août 2026 au profit des entreprises françaises, exerçant une activité économique dans le secteur du bâtiment et des travaux publics et remplissant les conditions d’éligibilité cumulatives suivantes :
- elles exercent leur activité principale dans le secteur de la construction, des travaux, des forages et sondages ;
- elles exploitent du matériel mobile non routier dédié à ces activités ;
- elles sont inscrites, à la date du 31 mars 2026, au répertoire national des entreprises et leur date de début d’activité déclarée à ce même répertoire est, au plus tard, le 31 mars 2026 ;
- elles ne sont pas dissoutes à la date du 31 mars 2026, ou pour les entreprises individuelles, elles ne sont pas radiées à la date du 31 mars 2026 ;
- leur effectif ne doit pas excéder 50 salariés (appréciés au niveau du groupe le cas échéant) ;
- le montant du chiffre d’affaires annuel est inférieur à 50 millions d’euros ou le total de bilan est inférieur à 43 millions d’euros (appréciés au niveau du groupe le cas échéant) ;
- elles ne se trouvent pas à la date du 31 mars 2026 en procédure de sauvegarde, de redressement judiciaire ou de liquidation judiciaire ;
- elles sont à jour de leurs obligations déclaratives fiscales et sociales à la date du 31 mars 2026 ;
- elles n’ont pas de dettes fiscales ou sociales impayées à la date du 31 mars 2026, à l’exception de celles qui, à la date de dépôt de la demande d’aide, ont été réglées ou sont couvertes par un plan de règlement respecté (il n’est pas tenu compte des dettes fiscales inférieures ou égales à un montant total de 1 500 €, ni de celles dont l’existence ou le montant font l’objet, à la date du 31 mars 2026, d’un contentieux pour lequel une décision définitive n’est pas intervenue).
L’aide financière prend la forme d’une subvention attribuée par la direction générale des finances publiques. Son montant est égal à 20 centimes d’euros par litre de gazole non routier facturé entre le 1er et le 31 août 2026. Le montant de l’aide est limité à 4 000 € par entreprise.
Les entreprises éligibles adressent une demande de subvention, sur le site impots.gouv.fr, via le formulaire disponible à cet effet sur ce même site, entre le 1er septembre et le 30 septembre 2026 inclus (une entreprise ne peut déposer qu’une seule demande).
Chaque demande d’aide financière comporte :
- une déclaration sur l’honneur attestant l’exactitude des informations déclarées et le respect des conditions prévues ;
- l’ensemble des factures d’achat de gazole non routier du mois de juillet 2026, à renseigner également dans un fichier récapitulatif, prenant la forme d’un tableur dont le modèle à utiliser obligatoirement est disponible sur le site impots.gouv.fr ;
- l’indication du secteur d’activité de l’entreprise ;
- les coordonnées bancaires de l’entreprise ;
- le montant des aides reçues depuis trois années glissantes dans le cadre de la réglementation européenne de minimis, ainsi qu’une déclaration sur l’honneur attestant que le montant de l’aide ne fera pas dépasser le plafond requis.
Lorsque le montant de l’aide financière perçue excède 600 €, la subvention est restituée dans son intégralité, par le bénéficiaire, si l’excédent brut d’exploitation calculé pour l’exercice fiscal au cours duquel elle est accordée (déduction faite des aides exceptionnelles du même type perçues au titre des mois précédents, le cas échéant) est positif et supérieur ou égal à 98 % de celui de l’exercice fiscal précédent.
Hausse du coût du gazole non routier : une aide pour les entreprises du bâtiment pour le mois d’août 2026 – © Copyright WebLex

11 Sep 2026 | Actualités, Infos Sociales
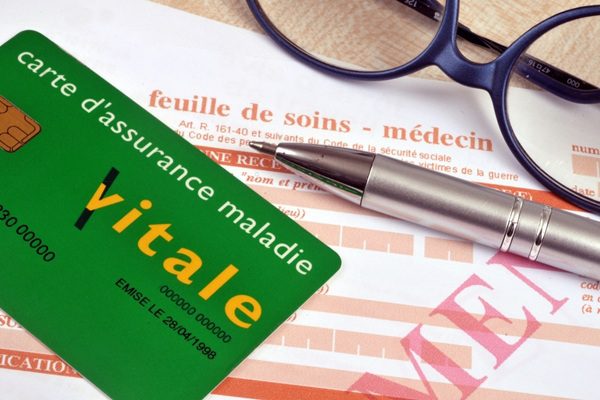
Les modalités de délivrance et d’utilisation de la carte Vitale viennent d’être précisées. Sont notamment concernés les assurés mineurs, pour lesquels les règles diffèrent selon l’âge, mais aussi les services numériques souhaitant utiliser l’application carte Vitale comme moyen d’identification électronique. Des frais sont également prévus en cas de demandes abusives de remplacement. Faisons le point.
Carte Vitale : des règles précisées pour les mineurs
Pour rappel, la carte Vitale, qu’elle soit délivrée sous forme matérielle ou accessible via une application mobile, permet notamment à l’assuré de justifier de ses droits auprès de l’Assurance maladie et de faciliter la prise en charge de ses soins.
De nouvelles règles viennent préciser les conditions dans lesquelles les assurés mineurs peuvent disposer de leur propre carte Vitale, avec des modalités différentes selon leur âge.
À partir de 16 ans, un mineur peut ainsi se voir délivrer une carte Vitale, sous réserve de l’accord d’au moins une personne exerçant l’autorité parentale.
La demande peut concerner une carte Vitale sous forme matérielle. Le mineur peut également demander sa délivrance sous forme d’application mobile, auquel cas il doit suivre un parcours d’activation spécialement prévu à cet effet.
Notez qu’une personne exerçant l’autorité parentale peut demander le blocage de la carte Vitale sous forme d’application mobile en prenant contact avec l’organisme d’Assurance maladie auquel le mineur est rattaché.
Pour les mineurs âgés de 12 à 15 ans, seule une carte Vitale sous forme matérielle peut être délivrée. La demande doit alors être effectuée par une personne exerçant l’autorité parentale auprès de l’organisme d’Assurance maladie auquel le mineur est rattaché.
En clair, un mineur peut disposer de sa propre carte Vitale physique dès 12 ans, tandis que l’accès à sa version mobile n’est possible qu’à partir de 16 ans.
Des règles particulières sont, par ailleurs, prévues lorsqu’un mineur est confié au service de l’aide sociale à l’enfance (ASE).
Le service de l’ASE doit alors informer l’organisme d’Assurance maladie du placement du mineur et demander son affiliation à titre personnel. La carte Vitale sous forme matérielle est ensuite adressée au service de l’ASE.
Lorsqu’un mineur confié à l’ASE est âgé d’au moins 16 ans et demande une carte Vitale sous forme d’application mobile, il bénéficie du parcours d’activation applicable aux personnes majeures.
Lorsque la prise en charge par l’ASE prend fin, le service doit en informer l’organisme d’Assurance maladie et, le cas échéant, lui communiquer l’identité et les coordonnées dont il dispose concernant la personne qui assure désormais l’entretien effectif et permanent du mineur.
La carte Vitale du mineur est alors mise à jour s’il est âgé d’au moins 12 ans. S’il a moins de 12 ans, elle est invalidée.
Carte Vitale : des règles précisées pour les usages numériques
Au-delà de ces règles concernant les mineurs, les conditions dans lesquelles certains services numériques peuvent utiliser l’application carte Vitale comme moyen d’identification électronique à distance sont également précisées.
Sont notamment concernés les fournisseurs de services intervenant dans le domaine sanitaire, social ou médico-social.
Pour utiliser ce dispositif, le fournisseur doit déposer un dossier comportant notamment des informations sur son identité, les services numériques concernés, les cas d’usage envisagés, ainsi que les garanties prévues en matière de sécurité et de protection des données personnelles.
La demande fait ensuite l’objet d’un examen destiné notamment à vérifier la compatibilité technique du service numérique.
Une fois cette compatibilité établie, le dossier est soumis à une commission réunissant notamment des représentants de l’Assurance maladie, de la Mutualité sociale agricole (MSA), des régimes spéciaux, des mutuelles, des assureurs et des institutions de prévoyance.
L’utilisation de l’application carte Vitale comme outil d’identification électronique n’est donc pas automatique : le fournisseur doit préalablement démontrer que son service respecte les exigences techniques, de sécurité et de protection des données applicables.
Carte Vitale : une facturation possible pour son remplacement (abusif)
Des frais peuvent désormais être réclamés en cas de demandes abusives de remplacement de la carte Vitale.
Ils s’élèvent à 5 € à compter de la 4e demande de remplacement au cours d’une même année civile pour une carte Vitale sous forme matérielle et à 2 € à compter de la 11e demande pour une carte Vitale sous forme d’application mobile.
L’objectif est ainsi de limiter les demandes répétées et abusives, sans empêcher le remplacement de la carte Vitale lorsque celui-ci est légitime.
Carte Vitale : du nouveau pour les mineurs et les services numériques – © Copyright WebLex

11 Sep 2026 | Actualités, Infos Sociales
En période de forte activité agricole, trouver suffisamment de logements pour accueillir les travailleurs saisonniers peut s’avérer difficile. La réglementation permet donc, dans certains territoires et à certaines périodes de l’année, de recourir à un hébergement sous tente. Une possibilité qui vient d’être étendue à 4 nouveaux départements. Lesquels ?
Hébergement temporaire des saisonniers agricoles : 4 nouveaux départements concernés
Pour mémoire, un employeur agricole peut, lorsque les capacités d’hébergement disponibles sont insuffisantes, être autorisé à loger temporairement certains travailleurs saisonniers sous des tentes mises à leur disposition.
Cette solution reste toutefois exceptionnelle : elle concerne les salariés saisonniers recrutés pour une durée inférieure à 1 mois et ne peut être mise en œuvre que pendant une période déterminée, comprise entre le 1er juin et le 30 septembre.
Autre condition essentielle : l’hébergement sous tente n’est pas autorisé partout en France. Seuls certains départements expressément désignés peuvent permettre aux employeurs agricoles d’y recourir.
La liste des territoires concernés vient justement d’être élargie : la Côte-d’Or, le Rhône, la Saône-et-Loire et l’Yonne font désormais partie des départements dans lesquels ce type d’hébergement temporaire peut être autorisé.
Attention toutefois : cette extension géographique ne signifie pas que l’employeur peut installer librement des tentes pour ses salariés.
L’hébergement reste soumis à des conditions précises destinées à garantir des conditions de vie et de sécurité adaptées, notamment en matière d’aménagement du terrain, de couchage, d’accès à l’eau potable, d’installations sanitaires et de protection contre les risques climatiques.
En pratique, les exploitants agricoles concernés disposent donc d’une possibilité supplémentaire pour loger leurs travailleurs saisonniers, mais à la condition de respecter l’ensemble des exigences prévues pour ce mode d’hébergement.
Travailleurs saisonniers agricoles : l’hébergement sous tente étendu à de nouveaux départements – © Copyright WebLex

10 Sep 2026 | Actualités, Infos Fiscales
La loi de finances pour 2026 a prévu de nouveaux mécanismes permettant à un entrepreneur individuel qui opte pour l’impôt sur les sociétés, puis apporte éventuellement son entreprise à une société, de différer l’imposition des plus-values générées par ces opérations. Les modalités d’application de ces dispositifs sont précisées. Que faut-il retenir ?
Option pour l’IS : comment éviter l’imposition immédiate des plus-values ?
Pour rappel, un entrepreneur individuel relevant de l’impôt sur le revenu (IR) peut opter pour l’assimilation de son entreprise à une entreprise unipersonnelle à responsabilité limitée (EURL) ou, pour une activité agricole, à une entreprise agricole à responsabilité limitée (EARL), cette option entraînant son assujettissement à l’impôt sur les sociétés (IS).
Fiscalement, cette opération entraîne la cessation de l’entreprise relevant de l’IR et le transfert de son patrimoine à l’entreprise individuelle désormais soumise à l’IS. Elle devrait donc, en principe, entraîner l’imposition immédiate des plus-values et profits constatés à cette occasion.
Afin de neutraliser cette conséquence, la loi de finances pour 2026 a créé un régime optionnel, applicable aux options exercées depuis le 1er janvier 2026.
L’administration précise désormais les modalités concrètes de ce régime.
Ainsi, pour les immobilisations non amortissables, l’imposition de la plus-value réalisée lors du transfert est reportée.
Elle deviendra notamment imposable lorsque le bien concerné sera ultérieurement cédé, la cession pouvant également correspondre à sa reprise dans le patrimoine personnel de l’entrepreneur ou à la dissolution de l’entreprise individuelle soumise à l’IS.
Pour les immobilisations amortissables, la plus-value est, quant à elle, imposée au niveau de l’entreprise soumise à l’IS par réintégration dans ses résultats, par parts égales. L’entrepreneur peut toutefois, dans certains cas, opter pour l’imposition immédiate à l’IR de la plus-value à long terme correspondante.
Des précisions sont également apportées concernant les autres éléments transférés. Ainsi :
- les profits sur stocks peuvent échapper à l’imposition immédiate si les stocks sont repris au bilan de l’entreprise soumise à l’IS pour leur valeur comptable ;
- les provisions peuvent conserver leur régime fiscal à condition, notamment, d’être immédiatement reprises au passif du nouveau bilan et de conserver leur objet ;
- en revanche, les plus-values nettes à court terme dont l’imposition avait auparavant été étalée deviennent immédiatement imposables, la poursuite de cet étalement n’étant pas admise après le passage à l’IS.
Une option à formaliser auprès de l’administration
Le bénéfice de ce régime de neutralité n’est pas automatique.
L’entrepreneur doit exercer une option auprès de son service des impôts des entreprises avant la fin du 3e mois de l’exercice au titre duquel il souhaite être assimilé à une EURL ou à une EARL soumise à l’IS.
L’administration met à cette fin à disposition un modèle de lettre d’option.
Cette lettre peut notamment être transmise par la messagerie sécurisée de l’espace professionnel sur impots.gouv.fr ou être jointe à la déclaration de cessation d’activité de l’entreprise individuelle relevant de l’IR.
Des obligations de suivi sont également prévues : l’entrepreneur et l’entreprise soumise à l’IS doivent notamment produire des états permettant à l’administration de suivre les plus-values dont l’imposition est reportée ou étalée. Le défaut de production de ces états, ou la fourniture d’informations inexactes ou incomplètes, peut entraîner l’application d’une amende égale à 5 % des sommes omises.
Et en cas d’apport ultérieur de l’entreprise à une société ?
L’option pour l’IS peut n’être qu’une 1re étape d’une restructuration plus globale.
L’entrepreneur peut ensuite apporter à une société soumise à l’IS l’ensemble du patrimoine de son entreprise individuelle ou une branche complète d’activité.
En principe, cette nouvelle opération pourrait non seulement générer de nouvelles plus-values imposables, mais aussi mettre fin aux reports d’imposition obtenus lors du passage initial à l’IS.
La loi de finances pour 2026 permet toutefois, sous conditions, de préserver la neutralité fiscale de l’ensemble de l’opération.
Il est notamment confirmé que le report d’imposition des plus-values portant sur les biens non amortissables peut être maintenu et que la réintégration échelonnée des plus-values portant sur les biens amortissables peut être poursuivie par la société bénéficiaire de l’apport.
Pour les nouvelles plus-values dégagées lors de cet apport, les biens non amortissables bénéficient d’un sursis d’imposition : l’imposition n’interviendra qu’au moment de leur cession ultérieure par la société bénéficiaire.
Titres reçus en échange de l’apport : attention au délai d’un an
Il est également précisé le traitement des titres reçus en contrepartie de l’apport.
Lorsque seule une branche complète d’activité est apportée, l’entreprise individuelle soumise à l’IS peut notamment transférer les titres reçus dans le patrimoine personnel de l’entrepreneur.
Si ce transfert intervient dans l’année suivant l’apport, la plus-value éventuellement constatée sur ces titres n’est pas comprise dans le résultat imposable à l’IS de l’entreprise individuelle. Leur attribution à l’entrepreneur n’est pas non plus considérée comme une distribution imposable à l’IR.
En revanche, lorsque le transfert intervient au-delà de ce délai d’un an, cette neutralité fiscale disparaît : la plus-value sur les titres est prise en compte pour le calcul de l’IS et leur attribution à l’entrepreneur constitue, en principe, un revenu mobilier imposable.
L’administration complète enfin le dispositif en publiant plusieurs modèles d’option et états de suivi destinés à accompagner les entrepreneurs concernés dans leurs obligations déclaratives.
Entreprise individuelle et impôt sur les sociétés : la restructuration se précise – © Copyright WebLex
10 Sep 2026 | Actualités, Infos juridiques
La réglementation française poursuit son adaptation aux règles européennes s’agissant de l’accessibilité des personnes handicapées aux services de communication en ligne des entreprises publiques et de certaines entreprises privées. Quelles sont les nouveautés précisées ?
Accessibilité numérique : poursuite de l’harmonisation de la réglementation
Les démarches en ligne, qu’il s‘agisse de consulter son dossier fiscal, de rechercher une information, de prendre un rendez-vous, etc., peuvent vite s’avérer un casse-tête pour les personnes souffrant d’un handicap.
Une 1ère étape a été mise en place en 2005 dans le but de faciliter l’accessibilité des services de communication en ligne des entreprises et autorités suivantes :
- les personnes morales de droit public ;
- les personnes morales de droit privé délégataires d’une mission de service public, ainsi que celles créées pour satisfaire spécifiquement des besoins d’intérêt général ayant un caractère autre qu’industriel ou commercial et dont :
- soit l’activité est financée majoritairement par une ou plusieurs entreprises publiques ou privées délégataires d’une mission de service public ;
- soit la gestion est soumise à leur contrôle ;
- soit plus de la moitié des membres de l’organe d’administration, de direction ou de surveillance sont désignés par elles ;
- les personnes morales de droit privé constituées par une ou plusieurs des entreprises précitées pour satisfaire spécifiquement des besoins d’intérêt général ayant un caractère autre qu’industriel ou commercial ;
- les entreprises dont le chiffre d’affaires excède 250 M€ de chiffre d’affaires.
L’accessibilité des services de communication au public en ligne concerne l’accès à tout type d’information sous forme numérique, quels que soient le moyen d’accès, les contenus et le mode de consultation, en particulier les sites internet, intranet, extranet, les applications mobiles, les progiciels et le mobilier urbain numérique pour sa partie applicative et interactive.
Afin de mettre le dispositif français en cohérence avec les échéances et exemptions prévues par la directive européenne de 2019, transposée en France par la loi du 9 mars 2023, il vient d’être précisé que les services en ligne doivent être accessibles conformément aux normes harmonisées européennes applicables.
A ce titre, le référentiel d’accessibilité est actualisé et doit faire l’objet de mises à jour pour préciser les catégories de services et fonctionnalités concernées et garantir un niveau d’exigence au moins équivalent aux normes européennes.
Il faut ici noter que les équipements de mobilier urbain numérique déjà installés peuvent demeurer en service jusqu’à la fin de leur durée de vie économique, sans que leur exploitation totale puisse dépasser 15 ans à compter de leur mise en service.
Le nouveau dispositif prévoit que le ministre chargé des personnes handicapées effectue un suivi annuel de la conformité des sites internet, intranet, extranet et applications mobiles des organismes publics concernés. Il peut notamment s’appuyer sur des informations communiquées par l’Autorité de régulation de la communication audiovisuelle et numérique (Arcom). Un rapport issu de ce suivi doit ensuite être transmis à la Commission européenne tous les 3 ans.
Service public numérique : une accessibilité facilitée pour les personnes handicapées – © Copyright WebLex
10 Sep 2026 | Actualités, Infos juridiques
Un cadre réglementaire est mis en place en vue de permettre l’homologation de robots de livraison routiers autonomes en France : quelles sont les caractéristiques techniques et réglementaires que devront respecter les futurs véhicules de livraison autonomes ?
Homologation possible des robots routiers autonomes de livraisons
L’objectif du cadre règlementaire posé par le Gouvernement est de permettre l’homologation en catégorie L (véhicules à moteur à 2 ou 3 roues et quadricycles à moteur) de véhicules autonomes de livraison sur la voie publique en France.
Spécialement conçus pour le transport de marchandises, ces robots de livraison routiers devront être pourvus des éléments leur permettant une circulation en toute autonomie sur la voie publique (hors trottoirs), et notamment des équipements suivants leur permettant de percevoir leur environnement et d’identifier les obstacles : caméras, radars, logiciels embarqués, etc. Ces véhicules, exclusivement électriques, pourront :
- mesurer jusqu’à 4 mètres de long, 2 mètres de large et 2,5 mètres de haut ;
- disposer d’une charge utile de 1 000 kg au maximum ;
- circuler à une vitesse ne dépassant pas 6 km/h.
La réglementation mise en place, accessible ici pour plus de détails, précise l’ensemble des normes applicables dans de nombreux domaines réglementaires, notamment le freinage, la sécurité électrique, la compatibilité électromagnétique, la cybersécurité, la gestion des mises à jour logicielles et l’évaluation du système de conduite automatisée.
Il est par ailleurs prévu que la circulation de ces véhicules autonomes sera supervisée à distance pour suivre leur évolution et leurs difficultés éventuelles afin de garantir un haut niveau de sécurité.
Il revient au Centre national de réception des véhicules (CNRV) la compétence exclusive de délivrer les réceptions par type de petites séries et les réceptions à titre isolé des véhicules totalement automatisés de la catégorie L. Les services régionaux de l’État (DREAL, DEAL, DRIEAT) conservent la gestion des réceptions à titre isolé pour les autres véhicules non automatisés de la même catégorie.
Enfin, il revient aux collectivités territoriales de définir les zones ou itinéraires où leur circulation sera autorisée, dans le respect du cadre d’homologation de chaque véhicule.
Livraison par véhicules autonomes : c’est parti ? – © Copyright WebLex
10 Sep 2026 | Actualités, Infos Sociales
Les contrats d’apprentissage conclus à compter du 1er septembre 2026 sont concernés par de nouvelles valeurs de carence servant à déterminer leur niveau de prise en charge dans certaines situations. Quels sont les changements à connaître ?
Contrats d’apprentissage : de nouvelles valeurs de carence à compter du 1er septembre 2026
Rappelons que le niveau de prise en charge d’un contrat d’apprentissage correspond au montant destiné à financer la formation suivie par l’apprenti.
En principe, il est déterminé au niveau de la branche professionnelle pour chaque certification préparée.
Toutefois, lorsque ce niveau de prise en charge n’a pas été fixé par la commission paritaire nationale de l’emploi ou, le cas échéant, par la commission paritaire de la branche professionnelle, ou lorsque les recommandations de France compétences n’ont pas été prises en compte dans les conditions prévues par la réglementation, une valeur de carence s’applique.
Cette valeur de carence permet donc de déterminer le montant de prise en charge du contrat d’apprentissage lorsqu’aucun niveau conforme aux règles applicables n’a été retenu par la branche concernée.
Depuis le 1er septembre 2026, de nouvelles valeurs de carence sont applicables aux contrats d’apprentissage conclus à partir de cette date.
Concrètement, leur montant est fixé en fonction de la certification préparée par l’apprenti, identifiée par son code RNCP. Il peut donc varier sensiblement d’une formation à l’autre.
À titre d’exemple, la valeur de carence est fixée à :
- 7 310 € pour la formation d’assistant ressources humaines (RNCP35103) ;
- 7 278 € pour la formation « Production et service en restaurations (rapide, collective, cafétéria) » (RNCP35317) ;
- 8 126 € pour la formation « Gestion des entreprises et des administrations : gestion comptable, fiscale et financière » (RNCP35375).
Le détail des valeurs de carence, par code RNCP, est disponible ici.
Attention : ces nouvelles valeurs ne concernent que les contrats d’apprentissage conclus à compter du 1erseptembre 2026. Les contrats conclus antérieurement sont donc pris en charge au titre des anciennes valeurs.
En pratique, il convient donc de vérifier le code RNCP de la certification préparée afin d’identifier le montant de prise en charge applicable au contrat concerné.
Apprentissage : de nouveaux niveaux de prise en charge – © Copyright WebLex
10 Sep 2026 | Actualités, Infos Fiscales
Les seuils permettant de déterminer les régimes d’imposition applicables aux bénéfices professionnels sont révisés tous les 3 ans. Une nouvelle revalorisation intervient en 2026 et concerne les bénéfices industriels et commerciaux, les bénéfice non commerciaux et les bénéfices agricoles, ainsi que la dispense de bilan dont peuvent bénéficier certaines entreprises. Quels sont les nouveaux montants ?
BIC : quels seuils pour 2026-2028 ?
Pour les entreprises relevant des bénéfices industriels et commerciaux (BIC), le régime d’imposition applicable dépend notamment du montant du chiffre d’affaires réalisé.
Pour les années 2026 à 2028, le régime micro-BIC s’applique, toutes conditions remplies, lorsque le chiffre d’affaires n’excède pas :
- 203 100 €, contre 188 700 € auparavant, pour les activités de vente de marchandises, objets, fournitures et denrées à emporter ou à consommer sur place, ainsi que pour les activités d’hôtellerie ;
- 83 600 €, contre 77 700 € auparavant, pour les prestations de services et les autres activités relevant de ce seuil.
Les limites d’application du régime réel simplifié sont également revalorisées. Il s’applique, toutes conditions remplies, lorsque le chiffre d’affaires est supérieur aux limites du micro-BIC sans excéder :
- 945 000 €, contre 840 000 € auparavant, pour les activités de vente et assimilées ;
- 286 000 €, contre 254 000 € auparavant, pour les prestations de services et les autres activités concernées.
Au-delà de ces montants, l’entreprise relève, en principe, du régime réel normal.
BNC : le seuil du régime micro revalorisé
Les professionnels relevant des bénéfices non commerciaux (BNC) bénéficient également d’une revalorisation.
Pour les années 2026 à 2028, le régime micro-BNC s’applique, toutes conditions remplies, lorsque le montant des recettes de l’année précédente ou de l’avant-dernière année n’excède pas 83 600 €, contre 77 700 € auparavant.
Au-delà de ce seuil, le professionnel relève du régime de la déclaration contrôlée.
Notez qu’un professionnel relevant de plein droit du régime micro-BNC conserve la possibilité d’opter pour le régime de la déclaration contrôlée.
BA : des seuils également revalorisés
Les seuils applicables aux exploitants relevant des bénéfices agricoles (BA) évoluent également pour la période 2026-2028.
Pour déterminer le régime applicable, il faut ici tenir compte de la moyenne des recettes réalisées au cours des 3 années précédentes.
Le régime micro-BA s’applique, toutes conditions remplies, lorsque cette moyenne n’excède pas 129 200 €, contre 120 000 € auparavant.
Lorsque la moyenne des recettes excède 129 200 € sans dépasser 421 000 €, contre 391 000 € auparavant, l’exploitant relève, en principe, du régime réel simplifié.
Au-delà de 421 000 €, le régime réel normal s’applique.
Notez qu’un exploitant relevant de plein droit du micro-BA peut opter pour le régime réel simplifié et qu’un exploitant relevant du réel simplifié peut opter pour le régime réel normal.
Dispense de bilan : de nouveaux seuils
Enfin, les seuils permettant à certaines entreprises relevant du régime réel simplifié d’être dispensées de produire un bilan sont également revalorisés pour les années 2026 à 2028.
Cette dispense peut s’appliquer lorsque le chiffre d’affaires de l’année civile précédente, apprécié hors taxes, n’excède pas :
- 189 000 €, contre 176 000 € auparavant, pour les activités de vente de marchandises, objets, fournitures et denrées à emporter ou à consommer sur place et les activités de fourniture de logement, hors locations meublées ;
- 66 000 €, contre 61 000 € auparavant, pour les autres activités.
En présence d’une activité mixte, 2 limites doivent être respectées : le chiffre d’affaires total annuel ne doit pas dépasser le seuil applicable aux activités de vente et assimilées et, à l’intérieur de ce plafond, le chiffre d’affaires correspondant aux autres opérations ne doit pas excéder la limite qui leur est propre.
Notez enfin que cette dispense reste une faculté. L’entreprise peut donc choisir d’établir un bilan même si son chiffre d’affaires se situe en dessous de ces seuils.
BIC, BNC, BA : de nouveaux seuils pour 2026-2028 – © Copyright WebLex
10 Sep 2026 | Actualités, Infos juridiques
Depuis le début de la crise géopolitique au Moyen-Orient, le Gouvernement a mis en place une multitude d’aides financières au bénéfice des professionnels dépendants de l’usage de carburants pour l’exercice de leurs activités…
Une prolongation de l’aide face à l’augmentation continue du prix des carburants
Depuis avril 2026, de nombreuses aides sont mises en place par le Gouvernement pour accompagner les professionnels dans les achats de carburant nécessaires au maintien de leurs activités.
L’aide aux « grands rouleurs » est la seule aide mise en place qui n’est pas destinée à un secteur d’activité précis.
Elle permet aux professionnels parcourant plus de 15 km par jour (ou plus de 8 000 km par an) pour leur activité professionnelle de bénéficier d’une aide financière forfaitaire.
L’aide s’adresse aux professionnels appartenant à un foyer fiscal dont le revenu fiscal de référence par part était inférieur ou égal à 16 880 € pour les revenus de 2024.
L’aide s’élève à 100 €, ce qui correspond à une prise en charge, en moyenne, de 0,2 € par litre de carburant sur une durée de 6 mois.
Pour obtenir cette aide, les demandeurs doivent se rendre sur leur espace numérique sur le site internet des finances publiques.
Les prix des carburants restant élevés, cette aide a fait l’objet de plusieurs prolongations successives. C’est à nouveau le cas après que le Gouvernement a annoncé prolonger la validité de l’aide jusqu’au 30 septembre 2026.
Aide aux grands rouleurs : un nouveau maintien – © Copyright WebLex
9 Sep 2026 | Actualités, Infos juridiques
La responsabilité élargie du producteur (REP) est un dispositif mis en place depuis 1975 visant à assurer que les producteurs de certains produits soient également impliqués dans le traitement des déchets découlant de leur industrie. Une responsabilité qui vise aussi la « fast fashion », industrie pour laquelle un malus est mis en place…
Fast fashion : une pénalité financière supplémentaire à verser à l’éco-organisme
Selon le principe du « pollueur-payeur », la responsabilité élargie du producteur (REP) impose aux producteurs de certains produits de s’impliquer également dans la fin de vie de ces produits, soit en organisant directement la collecte et le traitement des déchets, soit en y participant financièrement auprès d’éco-organismes.
Certaines pratiques de l’industrie textile pouvant avoir des conséquences plus importantes pour l’environnement, un malus financier est mis en place pour les entreprises obtenant une « note D » inférieure à 0,8. Sont notamment visées ici les produits textiles de mode ultra éphémère (inclus les chaussures et le linge de maison).
Cette note sera calculée en prenant en compte le nombre de références de produits commercialisées par une marque et l’incitation à la réparation des produits qu’elle propose.
Une note du ministère chargé de la transition écologique doit venir définir précisément les modalités de ce calcul.
Depuis le 1er septembre 2026, les entreprises concernées doivent donc payer un malus pour chaque produit commercialisé. Ce malus varie, selon le type de vêtement, 0,5 € et 12 €.
Ce malus sera évolutif selon les années et sera compris entre 1,5 € et 19,5 € à partir de 2030.
Le tableau complet permettant de connaitre le montant pour chaque type de vêtement peut être consulté ici (en annexe).
REP textile : un malus pour la fast-fashion – © Copyright WebLex
9 Sep 2026 | Actualités, Infos Fiscales
Alors que les règles relatives à la TVA devaient intégrer le code des impositions sur les biens et services (CIBS) dès le 1er septembre 2026, le calendrier vient finalement d’être revu. Un report qui aura notamment des conséquences très concrètes sur les références à faire figurer sur les factures. On fait le point…
Recodification de la TVA : quelques mois de plus pour se préparer
Pour rappel, un vaste chantier de réorganisation des règles fiscales applicables aux biens et services est engagé depuis plusieurs années avec la création du code des impositions sur les biens et services (CIBS).
Dernière étape importante de ce chantier : les dispositions législatives relatives à la TVA, aujourd’hui principalement contenues dans le code général des impôts (CGI), doivent à leur tour être transférées dans le CIBS.
Initialement, cette nouvelle organisation devait entrer en vigueur le 1er septembre 2026.
Un calendrier qui vient finalement d’être revu : l’entrée en vigueur de la recodification de la TVA est reportée au 1er janvier 2027.
Ce report permet notamment de ne pas faire coïncider cette importante réorganisation des règles de TVA avec la première échéance de la réforme de la facturation électronique, fixée au 1er septembre 2026.
Pour autant, le principe de la recodification n’est pas remis en cause. À compter du 1er janvier 2027, les dispositions législatives relatives à la TVA seront donc regroupées au sein du livre II du CIBS.
Notez que cette recodification intervient, pour l’essentiel, à droit constant. Il ne s’agit donc pas de créer un nouveau régime de TVA, mais de réorganiser les règles existantes et, notamment, de regrouper certaines dispositions aujourd’hui dispersées.
Franchise en base de TVA : une nouvelle référence sur les factures
Le changement de codification aura néanmoins des conséquences très concrètes pour les entreprises, notamment en matière de facturation.
Actuellement, les entreprises qui bénéficient de la franchise en base de TVA ne facturent pas cette taxe à leurs clients.
Lorsqu’elles délivrent une facture, elles doivent notamment y faire figurer la mention « TVA non applicable, article 293 B du CGI ».
Avec le transfert des règles de TVA vers le CIBS, cette référence va nécessairement évoluer.
À compter du 1er janvier 2027, le régime de la franchise en base sera codifié dans le CIBS. La référence à utiliser deviendra donc « TVA non applicable, article L. 233-3 du CIBS ».
Les entreprises concernées, et notamment les micro-entrepreneurs bénéficiant de la franchise en base de TVA, devront donc tenir compte de cette nouvelle référence dans leurs modèles de factures.
Une période de transition est toutefois prévue : les anciennes références au CGI pourront continuer à être utilisées jusqu’au 30 juin 2028.
En pratique, le 1er janvier 2027 ne constituera donc pas une date couperet imposant de modifier immédiatement tous les modèles de factures.
Doctrine fiscale : une continuité assurée
Le changement de code pose également la question du devenir des commentaires et des prises de position de l’administration fiscale faisant référence aux dispositions actuelles du CGI.
Sur ce point, une continuité est prévue : pour l’application des garanties permettant à un contribuable de se prévaloir de l’interprétation de l’administration, les prises de position portant sur les anciennes dispositions du CGI vaudront également pour les dispositions correspondantes du CIBS.
Une précision importante alors que certains commentaires administratifs font encore référence à l’ancien calendrier.
TVA et CIBS : rendez-vous en 2027 ! – © Copyright WebLex
9 Sep 2026 | Actualités, Le coin du dirigeant
Le statut de conjoint collaborateur ne peut désormais être conservé que pendant une durée limitée. Pour certaines personnes déjà déclarées sous ce statut, une échéance importante approche au 31 décembre 2026. Qui est concerné et quelles démarches faut-il anticiper ?
Conjoint collaborateur : la limite de 5 ans entre pleinement en pratique
Rappelons que le conjoint collaborateur désigne le conjoint, partenaire de PACS ou concubin du chef d’entreprise qui participe régulièrement à l’activité de l’entreprise, sans être rémunéré par un contrat de travail et sans être associé.
Dans l’optique de renforcer la protection sociale de ces conjoints en les incitant à bénéficier d’un statut professionnel plus protecteur, le bénéfice du statut de « conjoint collaborateur » est limité à 5 ans.
À l’issue de cette période, si la personne continue de travailler régulièrement dans l’entreprise, elle doit changer de statut.
Une échéance au 31 décembre 2026 pour les situations les plus anciennes
Les personnes qui avaient déjà le statut de conjoint collaborateur avant le 1er janvier 2022 peuvent le conserver jusqu’au 31 décembre 2026 au plus tard.
Une exception est toutefois prévue : les personnes nées en 1964 ou avant, qui avaient acquis ce statut avant le 1er janvier 2022, peuvent le conserver jusqu’à 67 ans maximum.
Pour les personnes devenues conjoint collaborateur à compter du 1er janvier 2022, la durée maximale de 5 ans se calcule à partir de la date de début du statut.
Quel statut choisir ensuite ?
Si le conjoint continue de participer régulièrement à l’activité, 3 solutions peuvent être envisagées, selon la situation et la forme juridique de l’entreprise :
- soit opter pour le statut de « conjoint associé » ;
- soit opter pour le statut de « conjoint salarié » ;
- soit cesser de participer à l’activité.
À défaut de choix, si l’activité régulière dans l’entreprise se poursuit, le statut de conjoint salarié s’applique automatiquement.
Opter pour le statut de « conjoint salarié »
En cas d’option pour le statut de « conjoint salarié », cela impliquera, pour le chef d’entreprise, d’effectuer une déclaration préalable à l’embauche, d’établir un contrat de travail, de verser une rémunération et de déclarer chaque mois les salaires et cotisations via la DSN.
Notez que, par définition, l’ensemble des démarches préalables à l’embauche doivent être effectuées avant la prise d’effet du nouveau statut.
Opter pour le statut de « conjoint associé »
Ensuite, le statut de « conjoint associé » suppose que le conjoint détienne des parts sociales ou des actions. Il faut donc vérifier que la forme juridique de l’entreprise l’autorise.
Ainsi, ce choix est impossible dans une entreprise individuelle, une auto-entreprise, une EURL ou une SASU sans adaptation de la forme juridique, laquelle supposera une déclaration sur le guichet unique des formalités d’entreprises.
Dernier point : dans le cas où le conjoint ne détenait, jusqu’alors, pas de parts sociales ou d’actions dans la société, une modification des statuts, une cession de parts ou une entrée au capital peut s’avérer nécessaire pour opter pour ce statut.
Notez que, dans une SARL, le conjoint conservera le statut de travailleur indépendant uniquement s’il exerce aussi les fonctions de gérant et relève, en raison de la répartition du capital, de la gérance majoritaire.
Opter pour la fin de la participation régulière à l’activité
Si le conjoint ne participe plus régulièrement à l’activité, le chef d’entreprise doit déclarer la fin du statut de conjoint collaborateur sur le guichet unique des formalités des entreprises, au moyen d’une formalité de modification.
En pratique, les entreprises concernées ont donc intérêt à vérifier dès maintenant la date de début du statut et à préparer, si nécessaire, le statut qui prendra le relais.
Conjoint collaborateur : un changement de statut à anticiper – © Copyright WebLex