9 Sep 2026 | Actualités, Infos juridiques
Certains animaux peuvent dégrader l’environnement ou les activités agricoles présentes autour de nous. Dans le but de conserver les habitats naturels, ainsi que la faune et la flore sauvage, leur destruction est autorisée, mais reste réglementée sur plusieurs points…
Encadrement de la destruction des espèces susceptibles d’occasionner des dégâts (ESOD)
Chaque département métropolitain se voit attribué une liste des espèces pouvant faire l’objet de mesures de régulation.
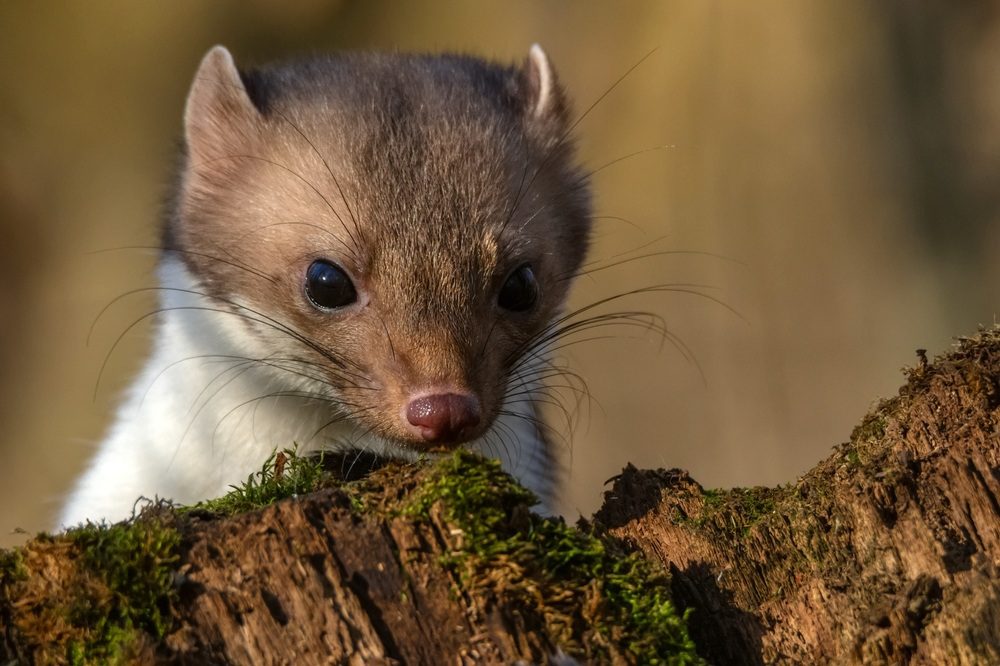
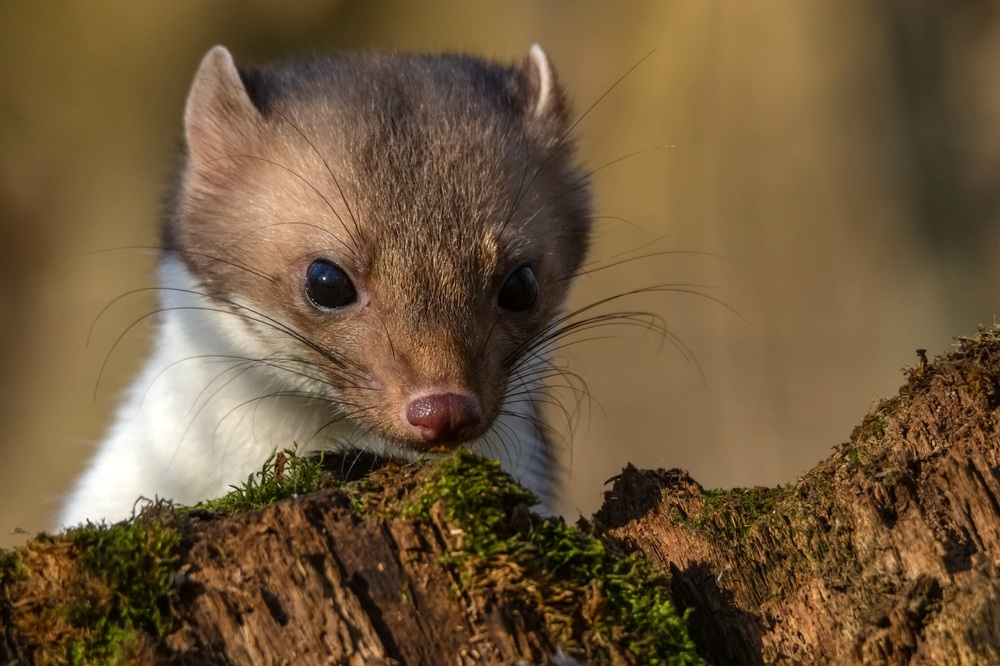
Les espèces concernées sont principalement le renard, la fouine, la martre, la belette, le corbeau freux, la corneille noire, la pie bavarde, le geai des chênes et l’étourneau sansonnet.
Dans l’optique de prévenir les dommages agricoles ou tout simplement de protéger la faune et les élevages, les chasseurs, fermiers, exploitants agricoles ou encore piégeurs agréés pourront donc éliminer ces animaux uniquement s’ils respectent les modalités et les périodes de destruction.
À titre d’exemple, les méthodes autorisées pour chaque espèce ne sont pas les mêmes, puisqu’il est possible de recourir au piégeage, au tir, au déterrage avec ou sans chiens ou encore à la chasse au vol.
De même, certaines méthodes peuvent être limitées géographiquement.
En ce qui concerne l’encadrement des périodes de destruction, celles-ci varient selon l’espèce et le mode de régulation. Ainsi, certaines interventions sont autorisées toute l’année tandis que d’autres sont limitées à la période de la clôture de la saison de chasse (avec extensions possibles sur autorisation préfectorale).
Pour rappel, tout animal n’appartenant pas à une espèce classée « encadrement de la destruction des espèces susceptibles d’occasionner des dégâts » (ESOD) capturé accidentellement doit être immédiatement relâché.
L’ensemble des règles d’encadrement mises à jour peuvent être consultées ici (en annexe).
Espèces susceptibles d’occasionner des dégâts : une destruction possible ? – © Copyright WebLex
9 Sep 2026 | Actualités, Infos juridiques
Créé en 2021, le Pass’sport est depuis reconduit annuellement. C’est de nouveau le cas pour 2026/2027, avec certains ajustements notables néanmoins…
Pass’sport : des évolutions à noter pour la version 2026
Pour rappel, le dispositif « Pass’Sport » a été créé en 2021 pour inciter les jeunes à s’inscrire dans des associations sportives. Reconduit chaque année, ce sera encore le cas pour la saison 2026/2027.
Il prend la forme d’une réduction sur les frais d’adhésion ou de licence.
Dans les grandes lignes, le dispositif reste le même. Cependant certaines adaptations méritent d’être notées.
Après avoir été augmenté l’année précédente pour atteindre 70 € de réduction, il a été ramené à son niveau précédent de 50 €.
Un changement concerne également les conditions d’éligibilité au Pass’sport : la condition d’être âgé de 14 à 17 ans et bénéficiaire de l’ARS disparait au bénéfice de la condition d’être âgé de 6 à 17 ans et appartenir à un foyer dont le quotient familial est inférieur ou égal à 699 €.
Les autres cas de figures restent inchangés.
Pour bénéficier du Pass’sport, les demandes doivent être formulées avant le 31 décembre 2026.
Pass’sport 2026 : nouvelle version du dispositif – © Copyright WebLex
9 Sep 2026 | Actualités, Infos juridiques
Parce qu’elles ont de nombreux avantages aussi bien pour l’agriculture que pour la préservation de l’environnement, les haies ne peuvent pas être détruites sans respecter une procédure préalable, qui pouvait jusqu’alors différer selon les cas. Afin de rendre plus lisibles les règles, le Gouvernement avait amorcé une unification de ces procédures en un seul régime, dont on connaît à présent le détail…
La réforme de la réglementation appliquée à la destruction des haies
Pour rappel, le principe d’un régime unique pour la destruction des haies a été mis en place par la loi du 24 mars 2025 d’orientation pour la souveraineté alimentaire et le renouvellement des générations en agriculture.
Il y est question de simplifier le régime applicable aux projets de destruction des haies en les soumettant à une déclaration unique préalable, selon des modalités qui viennent d’être précisées.
Destruction des haies : (presque) jamais pendant la période d’interdiction de travaux
Rappelons tout d’abord que la destruction des haies doit être évitée au maximum par les propriétaires et les gestionnaires de terrains.
Si cela n’est pas possible, les intéressés doivent veiller à minimiser l’étendue de la destruction et à replanter des haies, à titre de compensation.
Ces travaux de destruction ou d’entretien doivent également être réalisés en respectant un calendrier précis, et concrètement en dehors de la période de nidification des oiseaux dont les dates sont précisées par la préfecture. Notez que cette période dite « d’interdiction de travaux » dure au minimum 21 semaines.
Pour autant, il existe des cas particuliers qui permettent de déroger à ce calendrier.
En effet, la préfecture peut modifier la période d’interdiction des travaux d’entretien et d’arrachage déjà autorisés et qui ne peuvent pas être reportés en cas de circonstances exceptionnelles ayant empêché de les mener à bien, telles que :
- les catastrophes naturelles ;
- les épisodes météorologiques graves ;
- les restrictions sanitaires.
Il est également possible de déroger à la période d’interdiction des travaux dans le cadre :
- d’un motif d’urgence tenant à la sécurité publique ;
- de la mise en œuvre des obligations légales de débroussaillement ;
- de la préservation des gabarits de sécurité afin d’assurer la continuité du fonctionnement des voiries, des infrastructures ferroviaires, des communications électroniques ou des réseaux publics d’électricité (dans ce dernier cas, les gestionnaires de ces réseaux et infrastructures devront se conformer au plan d’action pour la gestion durable des haies élaboré en amont).
De même, la personne qui bénéficie d’une autorisation d’arrachage peut également bénéficier d’une dérogation en présence de circonstances qui ne pouvaient pas être anticipées et qui affectent sa santé ou son exploitation.
En effet, si ces circonstances font obstacle à la réalisation des travaux aux dates initialement prévues, le bénéficiaire peut demander au préfet le droit de les réaliser pendant la période d’interdiction s’il justifie que le report jusqu’à la période suivante d’autorisation de travaux l’expose à de graves difficultés.
La déclaration préalable unique
Par principe, tout projet de destruction d’une haie doit faire l’objet d’une déclaration préalable à la préfecture. Cette déclaration est déposée par la personne souhaitant détruire les haies en question par voie dématérialisée via le « guichet unique de la haie » ou, à défaut, par voie papier.
La déclaration doit comprendre au minimum les informations suivantes :
- les éléments d’identité du demandeur ;
- la description de la haie dont la destruction est envisagée, en précisant son emplacement avec un plan de situation du projet si le dossier est déposé sous format papier, le linéaire et les types de haies concernées ;
- la justification de la nécessité de détruire le linéaire envisagé et de l’absence de solution alternative au projet de destruction, ainsi que, le cas échéant, les mesures d’évitement et de réduction prises pour réduire l’importance de la destruction ;
- la date ou la période de réalisation envisagées pour la destruction ;
- les mesures de compensation prévues, en précisant l’emplacement et le linéaire, la période de réalisation des travaux et les caractéristiques des haies qui seront replantées afin d’obtenir à terme des fonctionnalités au moins équivalentes à celles de la haie détruite ;
- une attestation sur l’honneur indiquant que le déclarant est le propriétaire des terrains ou, s’il ne l’est pas, qu’il dispose des droits d’y réaliser le projet de destruction et la replantation de haie, ou qu’une procédure est en cours ayant pour effet de lui conférer ce droit.
L’administration peut demander des documents et informations complémentaires.
Il lui revient également, en fonction des enjeux du dossier, de déterminer si la demande relève du régime de non-opposition ou du régime d’autorisation.
Si le régime de non-opposition est applicable, les travaux pourront être menés en cas d’absence d’opposition dans un délai de 2 mois. Le silence de l’administration est ici assimilé à une absence d’opposition.
Si le régime d’autorisation est applicable, les travaux ne pourront être menés qu’après obtention d’une autorisation. Le silence de l’administration vaut rejet.
La procédure d’urgence
En cas d’urgence, il reste possible d’entreprendre des travaux de destruction de haie avant d’effectuer la déclaration unique préalable pour assurer :
- la sécurité publique ;
- l’intégrité des réseaux et des infrastructures de transport ;
- une obligation légale ou réglementaire relative à la conservation des habitats naturels, ainsi que de la faune et de la flore sauvages.
Destruction des haies : un régime unifié et connu – © Copyright WebLex
9 Sep 2026 | Actualités, Le coin du dirigeant
Les organismes d’habitation à loyer modéré (OHLM) peuvent céder à des particuliers les logements qu’ils produisent sous certaines conditions. Un dispositif récemment ouvert aux personnes qui mettent ces logements en location dans le cadre du « dispositif Jeanbrun » …
HLM : de nouveaux acquéreurs potentiels
Lorsqu’ils produisent des logements neufs, les organismes d’habitation à loyer modéré (OHLM) peuvent les vendre à des particuliers sous certaines conditions précises, et notamment lorsqu’ils sont dès l’origine destinés à être vendus à des particuliers.
Pour rappel, ces logements ne peuvent être cédés qu’à des personnes qui les destinent à leur résidence principale ou à des personnes qui les mettent en location selon les modalités établies par certains dispositifs fiscaux.
Depuis le 29 août 2026, c’est ce dernier point qui connait un ajout puisque la cession des biens par les OHLM est désormais ouverte aux personnes relevant du statut du bailleur privé introduit en février 2026 par le dispositif « Relance logement », également appelé « Dispositif Jeanbrun ».
Pour rappel, ce régime s’applique aux acquisitions de logements neufs ou anciens dans un bâtiment d’habitation collectif et pour lesquels l’acquéreur prend l’engagement de louer pendant une certaine durée (9 ans en principe) le logement à un locataire qui le destinera à sa résidence principale.
Toutes conditions réunies, intégrant notamment des conditions de ressource pour le locataire potentiel et des conditions de loyers, le dispositif permet au bailleur privé d’opter pour une déduction au titre de l’amortissement du prix d’acquisition du logement net de frais pour le calcul du revenu foncier imposable.
L’objectif affiché ici est de faciliter, pour les organismes HLM, la commercialisation de logements et d’élargir ainsi la cible d’investisseurs potentiels, dans un marché immobilier tendu actuellement.
HLM : une cession possible aux bénéficiaires du dispositif Jeanbrun – © Copyright WebLex
8 Sep 2026 | Actualités, Infos juridiques
Le dispositif MaPrimeRénov’ permet aux personnes réalisant des travaux d’économies d’énergie de bénéficier d’aides en fonction de différents parcours, qui viennent de faire l’objet d’aménagements…
MaPrimeRénov : les parcours s’adaptent
Afin d’encourager les propriétaires à faire réaliser des travaux d’économies d’énergie, le dispositif MaPrimeRénov’ permet de leur accorder des financements, en fonction des travaux réalisés, versés par l’Agence nationale de l’habitat (Anah).
À ce titre, plusieurs « parcours » sont mis en place selon la nature du projets de travaux.
Pour les grandes rénovations d’ampleurs, le « parcours accompagné » est mis en place.
Cependant, lorsque les travaux envisagés ne portent que sur un point de rénovation précis, c’est le parcours par geste qui est mis en place.
Ce parcours par geste a évolué depuis le 1er septembre 2026.
En effet, plusieurs types de travaux sont désormais exclus du dispositif, notamment ceux concernant :
- les équipements de chauffage ou de fournitures d’eau chaude sanitaire indépendants fonctionnant au bois ou autres biomasses ;
- les pompes à chaleurs dédiées à la production d’eau chaude sanitaire ;
- les systèmes de ventilation ;
- l’isolation ;
- les équipements de chauffage ;
- les équipements de fourniture d’eau chaude sanitaire fonctionnant à l’énergie solaire thermique ou avec des capteurs solaires hybrides (hors Outre-Mer).
Pour les gestes toujours couverts, l’accès au parcours par geste est prolongé jusqu’au 31 décembre 2027 en France métropolitaine pour les logements dont le diagnostic de performance énergétique les classe comme F ou G.
Il faut noter que les travaux ne pouvant plus bénéficier de l’aide MaPrimeRénov’ peuvent néanmoins toujours profiter du dispositif de l’éco-prêt à taux zéro.
En ce qui concerne le parcours accompagné, depuis le 1er septembre 2026, il ne peut plus aboutir à la prise en charge de pompes à chaleur utilisant des énergies fossiles.
Pour les maisons individuelles, cette nouvelle limitation s’applique également aux travaux visant à l’installation ou la conservation d’un système de chauffage ou de production d’eau chaude sanitaire utilisant des combustibles fossiles.
MaPrimeRénov : des prises en charges restreintes – © Copyright WebLex
8 Sep 2026 | Actualités, Infos juridiques
Dans l’optique de relancer les progrès obtenus concernant la qualité de l’eau en Bretagne, le Gouvernement tente une nouvelle approche favorisant l’autonomie des agriculteurs pour la fertilisation de leurs terres…
Des formalités écartées pour privilégier les expertises
Depuis plusieurs années, des efforts importants sont demandés aux agriculteurs bretons en matière de fertilisation des sols afin de limiter l’impact de leurs activités sur la qualité de l’eau.
Si des résultats très significatifs ont pu être observés sur les dernières décennies, la tendance semble ralentir.
C’est pourquoi une expérimentation est lancée en Bretagne pour alléger les démarches imposées aux agriculteurs afin de leur permettre d’agir avec plus d’autonomie sur la base de leur expertise.
De ce fait, pour les exploitants agricoles et les personnes physiques ou morales épandant des fertilisants azotés sur des terres agricoles situées en zone vulnérable de la région Bretagne, il ne sera désormais plus nécessaire d’établir et de suivre un plan de fumure.
C’est un document qui prévoit, pour chaque parcelle agricole, les apports de fertilisants nécessaires aux cultures. Il sert à déterminer au préalable les quantités à apporter en tenant compte notamment :
- des besoins de la culture ;
- de l’azote déjà présente dans le sol ;
- de l’historique de culture de la parcelle ;
- du rendement attendu.
En revanche, les personnes dispensées seront toujours tenues à la mise à jour d’un cahier d’épandage des fertilisants azotés.
Afin de toutefois contrôler en direct les résultats, le préfet doit établir une liste de personnes qui seront contrôlées au long de cette expérimentation.
Cette liste se compose :
- des personnes présentant un risque objectif de pollution à l’azote ;
- d’un échantillon de personnes triées de façon aléatoire ;
- de personnes dont les contrôles ont révélé une non-conformité l’année précédente.
Cette expérimentation se tiendra pendant 5 ans et a débuté le 1er septembre 2026.
Qualité de l’eau en Bretagne : mise en place d’une expérimentation pour le secteur agricole – © Copyright WebLex
8 Sep 2026 | Actualités, Infos juridiques
Le changement climatique entraine de nombreuses conséquences notamment environnementales. L’un des principaux effets concerne le trait de côte, qui ne cesse de reculer au fur et à mesure du temps. Une nouvelle stratégie nationale est donc mise en place pour permettre l’adaptation des territoires face aux évolutions du littoral.
La stratégie nationale de gestion intégrée du trait de côte : un cadre de référence
Le changement climatique, résultant de plusieurs phénomènes naturels ou liés à l’action de l’Homme, participe au recul du trait de côte, sans pour autant freiner l’attractivité du littoral et empêcher les installations.
Pourtant, le trait de côte, défini comme « la limite entre la terre et la mer », est de plus en plus touché par l’érosion côtière et la montée du niveau de la mer : on parle de « recul du trait de côte ».
Ce recul du trait de côte entraine des impacts sur les enjeux environnementaux, sociaux et économiques des littoraux.
Pour pallier les évolutions du littoral, une nouvelle stratégie nationale est donc mise en place et s’inscrit comme un « cadre de référence pour la protection du milieu et la gestion intégrée du trait de côte ».
À noter que la gestion intégrée du trait de côte repose sur une approche englobant l’ensemble de la bande côtière, soit la zone plus large qui englobe le trait de côte, ainsi que les espaces terrestres et maritimes situés à proximité.
Cette stratégie nationale prévoit un programme d’actions pour 2030 qui s’appuie sur le rôle des milieux naturels afin d’accompagner les territoires concernés pour atténuer les effets du changement climatique sur le littoral.
Ce programme comprend 17 actions et s’organise en 5 axes :
- approfondir et partager la connaissance ;
- engager les territoires dans une trajectoire d’adaptation ;
- mobiliser des outils d’adaptation ;
- impliquer et sensibiliser les acteurs ;
- financer l’adaptation des littoraux.
Pour atteindre ces objectifs, ces 17 actions sont déclinées en 60 mesures concrètes visant à permettre un suivi régulier de leur mise en œuvre.
Le dossier de présentation complet détaillant la stratégie nationale de gestion intégrée du trait de côte est consultable ici.
Changement climatique et évolution du littoral : instauration d’une nouvelle stratégie nationale – © Copyright WebLex
8 Sep 2026 | Actualités, Infos Fiscales
Une avocate décide de mettre ses compétences au service de 2 associations et réalise gratuitement plusieurs prestations. Des prestations qu’elle valorise néanmoins pour bénéficier d’un avantage fiscal au titre des dons. Mais, à l’occasion d’un contrôle, l’administration fiscale s’intéresse à ces honoraires qui n’ont jamais été facturés. Avec quelles conséquences ?
Prestations gratuites : pas de recettes imposables en BNC
Une avocate réalise, pendant plusieurs années, des prestations gratuites au profit de 2 associations.
Ces prestations ne donnent lieu à aucune facturation. L’avocate les valorise néanmoins sur la base d’un taux horaire de 300 € HT et reporte les sommes correspondantes sur ses déclarations de revenus en tant que dons, afin de bénéficier de la réduction d’impôt applicable aux dons effectués par les particuliers.
À l’occasion d’un contrôle, l’administration fiscale considère toutefois que ces sommes correspondent à des abandons d’honoraires.
Selon elle, l’avocate doit être regardée comme ayant eu à sa disposition les honoraires correspondant aux prestations réalisées, avant de les abandonner au profit des associations. Leur montant constitue donc, selon l’administration, une recette professionnelle qui doit être intégrée à ses bénéfices non commerciaux (BNC).
Une analyse que conteste l’avocate : puisqu’elle a réalisé ces prestations gratuitement et ne les a jamais facturées, aucun honoraire n’a été perçu ou mis à sa disposition.
Et le juge lui donne raison sur ce point.
Il rappelle que, pour déterminer le bénéfice imposable d’un professionnel libéral, la valeur d’une prestation de services réalisée gratuitement dans le cadre d’une activité « pro bono » ne constitue pas une recette imposable.
L’administration ne peut donc pas considérer que le professionnel a nécessairement disposé d’un revenu avant de l’abandonner au seul motif qu’une prestation a effectivement été réalisée.
Dans cette affaire, les honoraires non facturés correspondant aux prestations effectuées gratuitement par l’avocate au profit des associations ne pouvaient donc pas, en tant que tels, être réintégrés dans ses recettes professionnelles.
Prestations pro bono et réduction d’impôt : une question qui reste en suspens
Attention toutefois : cette décision ne signifie pas qu’un professionnel libéral peut valoriser ses prestations gratuites et bénéficier automatiquement d’une réduction d’impôt au titre des dons.
Au cours de l’affaire, le juge s’est en effet interrogé sur le régime fiscal applicable à ces prestations non facturées.
Plus précisément, il a envisagé que de telles prestations puissent relever non pas du régime de la réduction d’impôt accordée aux particuliers au titre de leurs dons, mais de celui applicable au mécénat d’entreprise, qui prévoit notamment des règles spécifiques de valorisation des dons en nature.
Cette question n’a toutefois finalement pas été tranchée.
L’affaire devra donc être à nouveau examinée par les juges. Affaire à suivre…
Prestations « pro bono » : la générosité est-elle taxée ? – © Copyright WebLex
8 Sep 2026 | Actualités, Infos Fiscales
La taxe incitative relative à l’utilisation d’énergie renouvelable dans les transports (TIRUERT) vise à encourager l’incorporation d’énergies renouvelables dans les transports. Ses modalités d’application ont évoluées depuis le 1er août 2026, notamment pour intégrer davantage l’hydrogène et renforcer les contrôles. On fait le point…
TIRUERT : une place renforcée pour l’hydrogène
Pour rappel, la taxe incitative relative à l’utilisation d’énergierenouvelable dans les transports (TIRUERT) repose sur un mécanisme destiné à inciter les opérateurs concernés à utiliser une proportion minimale d’énergie renouvelable dans les transports.
Les modalités permettant de justifier et de comptabiliser les énergies renouvelables utilisées sont strictement encadrées.
Depuis le 1er août 2026, ces règles évoluent notamment pour tenir compte de l’hydrogène éligible, qui vise l’hydrogène renouvelable, ainsi que l’hydrogène bas carbone produit par électrolyse.
De nouvelles règles de traçabilité sont ainsi mises en place pour permettre la prise en compte de cet hydrogène dans le dispositif.
Les stations de ravitaillement en hydrogène, ainsi que les raffineries et bioraffineries concernées, doivent notamment être inscrites sur un registre tenu par l’administration. Seules les installations inscrites peuvent permettre l’émission de certificats d’utilisation de l’hydrogène éligible.
Pour les stations de ravitaillement, cette inscription suppose notamment la transmission d’informations permettant leur identification et leur localisation, ainsi que la transmission de données relatives à leurs caractéristiques techniques et à la traçabilité des volumes d’hydrogène distribués et consommés.
Hydrogène : de nouvelles obligations déclaratives
L’utilisation de l’hydrogène éligible doit également faire l’objet d’une déclaration au titre de chaque mois civil.
Cette déclaration doit être transmise, par voie dématérialisée, au plus tard 60 jours calendaires après la fin du mois concerné, par le raffineur ou bioraffineur utilisateur, l’exploitant de la station de ravitaillement ou, le cas échéant, son agrégateur.
Elle doit notamment préciser l’installation dans laquelle l’hydrogène a effectivement été utilisé, les quantités concernées, les informations relatives à la preuve de durabilité, ainsi que les émissions de gaz à effet de serre liées à sa production, son transport et sa distribution.
Après vérification de la déclaration, l’administration valide les quantités déclarées et émet un certificat d’utilisation de l’hydrogène éligible, permettant sa prise en compte dans le cadre de la TIRUERT.
Notez que, par principe, une même quantité d’hydrogène éligible ne peut donner lieu qu’à un seul droit à comptabilisation.
Énergies renouvelables : des contrôles renforcés
Parallèlement, les modalités de contrôle des unités de production reconnues sont renforcées.
Ainsi, lorsqu’il existe un doute sérieux sur la sincérité des pièces fournies dans un dossier de reconnaissance et un risque de fraude concernant les critères de durabilité, l’administration peut demander à l’exploitant de faire réaliser un audit supplémentaire et indépendant.
Cet audit est effectué aux frais de l’exploitant par un organisme certificateur reconnu par l’administration.
Des contrôles supplémentaires peuvent également être imposés directement sur le lieu de production. Ils doivent alors être réalisés dans les 3 mois suivant leur notification et, en tout état de cause, au moins une fois tous les 4 ans.
Non-respect des règles = perte possible de l’avantage
Les conséquences d’un manquement peuvent être importantes. La reconnaissance de l’unité de production peut notamment cesser de s’appliquer en cas :
- de modification substantielle des éléments ayant permis sa reconnaissance ;
- de perte des garanties de traçabilité ;
- d’absence injustifiée de transmission du bilan annuel d’approvisionnement ;
- ou de défaut de réalisation d’un contrôle supplémentaire demandé par l’administration.
La perte de tout ou partie de cette reconnaissance entraîne alors la non-éligibilité des produits concernés, y compris lorsqu’une déclaration de durabilité a déjà été établie.
Des mesures spécifiques sont également prévues pour l’hydrogène : en cas de manquement aux obligations de traçabilité ou de déclaration, l’administration peut refuser ou suspendre l’inscription de l’opérateur au registre. Pendant cette période de suspension, l’hydrogène concerné n’est plus éligible au dispositif.
Ces nouvelles dispositions sont applicables depuis le 1er août 2026.
Taxe sur les énergies renouvelables dans les transports : du nouveau – © Copyright WebLex
7 Sep 2026 | Actualités, Infos juridiques
Pour certains travaux dépendant de la commande publique, il est nécessaire de respecter les conditions de passation d’un marché public (publicité, mise en concurrence préalable, etc.). Une dispense temporaire vient toutefois d’être mise en place pour les travaux portant sur l’installation de pompes à chaleur dans les bâtiments ou sur le raccordement à un réseau de chaleur urbain…
Dispense de marchés publics pour certains travaux d’installation des pompes à chaleur
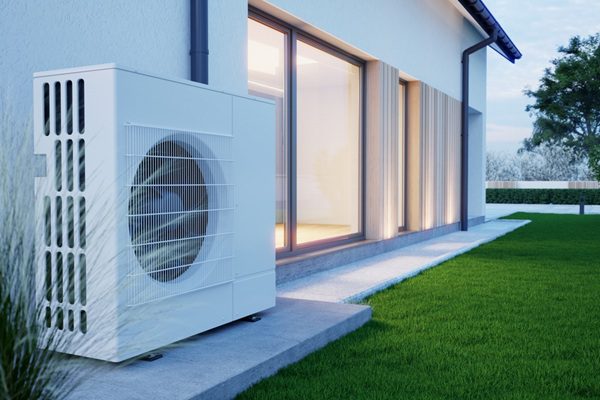
Une dispense temporaire de publicité et de mise en concurrence préalables pour la passation de marchés publics de travaux d’un montant estimé inférieur à 140 000 € hors taxes (HT) est instaurée, portant sur les travaux d’installation de pompes à chaleur dans les bâtiments ou de raccordement à un réseau de chaleur urbain.
Pour les marchés publics pour lesquels une consultation a été engagée ou un avis d’appel à la concurrence a été envoyé à compter du 18 août, et jusqu’au 31 décembre 2026, les acheteurs publics peuvent conclure de gré à gré les marchés publics de travaux portant sur l’installation de pompes à chaleur dans les bâtiments ou sur le raccordement à un réseau de chaleur urbain.
Cette dispense s’applique également aux lots répondant à ces mêmes objets dont le montant est inférieur à 140 000 € HT, à condition que le montant cumulé de ces lots ne dépasse pas 20 % de la valeur totale estimée de l’ensemble des lots du marché.
Il faut noter que, malgré la dispense de procédure formalisée, les acheteurs doivent veiller à effectuer un bon usage des deniers publics, à choisir une offre pertinente et à ne pas faire appel de manière systématique au même opérateur économique lorsqu’il existe une pluralité d’offres adaptées.
Enfin, il est précisé que ce dispositif temporaire est applicable sur l’ensemble du territoire national, ainsi qu’aux marchés publics conclus par l’État et ses établissements publics à Wallis-et-Futuna, en Polynésie française, en Nouvelle-Calédonie et dans les Terres australes et antarctiques françaises.
Marchés publics : une dispense temporaire pour les pompes à chaleur – © Copyright WebLex
7 Sep 2026 | Actualités, Infos juridiques
Les établissements d’hébergement pour personnes âgées dépendantes doivent transmettre certaines informations à la Caisse nationale de solidarité pour l’autonomie sur leur capacité d’accueil et les tarifs appliqués, de même que certains autres indicateurs, dont la teneur vient d’évoluer…
EHPAD : des informations à transmettre à la Caisse nationale de solidarité pour l’autonomie
Les établissements d’hébergement pour personnes âgées dépendantes (EHPAD) doivent transmettre chaque année à la Caisse nationale de solidarité pour l’autonomie (CNSA), au plus tard le 30 juin, les informations relatives à leur capacité d’hébergement, permanent et temporaire, celles relatives à tous les prix du socle de prestations d’hébergement, ainsi que leurs tarifs afférents à la dépendance.
Ils doivent également transmettre chaque année, selon un calendrier défini par la Caisse nationale de solidarité pour l’autonomie et au plus tard le dernier jour ouvré du mois de décembre, les indicateurs suivants ou les données nécessaires à leur calcul :
- la composition du plateau technique ;
- le profil des chambres (doubles ou simples) ;
- le nombre de places habilitées à l’aide sociale à l’hébergement ;
- la présence d’un infirmier de nuit et d’un médecin coordonnateur dans l’établissement ;
- le partenariat avec un dispositif d’appui à la coordination des parcours de santé.
Cette liste des indicateurs devant être transmis à la CNSA par les EHPAD est complétée. Doivent être désormais transmis les 3 indicateurs supplémentaires suivants relatifs aux ressources humaines :
- le taux d’encadrement des résidents par le personnel médical, paramédical et socio-éducatif ;
- le taux d’absentéisme du personnel ;
- le taux de rotation du personnel.
Ces informations sont transmises sous un format normalisé via des plateformes numériques accessibles par internet.
La CNSA est chargée de les publier sur un site internet dédié à l’information des usagers.
EHPAD : au rapport ! – © Copyright WebLex
7 Sep 2026 | Actualités, Infos Sociales
Dans le cadre de leur activité, les entreprises adaptées (EA) peuvent se voir verser plusieurs aides de l’État, pouvant prendre différentes formes, afin de favoriser l’embauche de travailleurs handicapés. Quels en sont les montants applicables depuis le 1er juin 2026 ?
Le montant des aides versées aux entreprises adaptées est revalorisé depuis le 1er juin 2026
Afin de favoriser l’insertion sur le marché du travail des travailleurs handicapés, l’État a instauré plusieurs dispositifs d’aides, pouvant être versées aux entreprises adaptées (EA). Ces aides, même annuelles, sont versées mensuellement par l’Agence de service et de paiement aux EA.
Comme chaque année, ces aides avaient déjà fait l’objet d’une revalorisation au 1er janvier 2026. Mais leur montant vient d’être à nouveau réévalué, avec une application à compter du 1er juin 2026. Tour d’horizon des différentes aides concernées.
Aide au poste
L’aide au poste est versée annuellement aux entreprises adaptées pour l’embauche de certains travailleurs handicapés et vise à compenser les conséquences du handicap et des actions liées à l’emploi.
Depuis le 1er juin 2026, le montant annuel de cette aide est fixé à :
- 18 890 € pour les travailleurs âgés de moins de 50 ans (14 657 € à Mayotte) ;
- 19 133 € pour les travailleurs âgés de 50 à 55 ans (14 851 € à Mayotte) ;
- 19 626 € pour les travailleurs âgés de 56 ans et plus (15 231 € à Mayotte).
Ces montants sont fixés par poste de travail occupé à temps plein par un travailleur handicapé.
Ils s’appliquent également aux entreprises adaptées dont les activités sont implantées en établissement pénitentiaire et peuvent être réduits à due proportion du temps de travail effectif ou assimilé.
Aide à l’accompagnement d’un travailleur handicapé mis à disposition
Un travailleur handicapé, embauché par une EA, peut, avec son accord et en vue de son embauche éventuelle, être mis à la disposition d’un autre employeur, dans le cadre d’un contrat de mise à disposition.
Cette mise à disposition ouvre droit à une aide financière versée à l’EA, au titre de l’accompagnement professionnel individualisé mis en œuvre afin de favoriser le projet professionnel du travailleur handicapé.
Cette aide peut être réduite au prorata du temps de travail effectif ou assimilé.
À compter du 1er juin 2026, son montant annuel est fixé à 5 029 € par poste de travail occupé à temps plein (3 902 € à Mayotte).
Aide socle versée en raison des CDD tremplin
Rappelons que le CDD tremplin désigne un contrat conclu entre une entreprise adaptée volontaire et une personne en situation de handicap.
Il vise à construire un parcours individualisé durant lequel le salarié handicapé pourra acquérir une expérience professionnelle et bénéficier d’une formation et d’un accompagnement, afin de faciliter sa transition professionnelle vers les autres employeurs privés ou publics.
Ici encore, le recours au CDD tremplin ouvre droit au versement d’une aide, comprenant un montant socle et un montant modulé. Ce montant socle est déterminé annuellement en fonction des caractéristiques des salariés ayant conclu ce CDD.
Depuis le 1er juin 2026, le montant annuel de l’aide socle s’élève à 12 904 € (10 016 € à Mayotte).
Aide versée aux EA de travail temporaire
L’entreprise adaptée de travail temporaire (EATT) a pour activité exclusive la mise à disposition, à titre onéreux, de travailleurs handicapés dans le cadre de contrats de travail temporaire, qu’il s’agisse d’un contrat de mission ou d’un CDI intérimaire.
Ces contrats doivent permettre l’acquisition d’une expérience professionnelle, un accompagnement individuel et l’accès à des formations, notamment pré-qualifiantes et qualifiantes, favorisant la réalisation des projets professionnels.
Dans ce cadre, l’EATT reçoit une aide financière qui se décompose, ici encore, en un montant socle et un montant modulé.
Depuis le 1er juin 2026, le montant annuel de l’aide socle s’élève à 5 484 € pour un poste de travail occupé à temps plein (4 254 € à Mayotte).
Aides aux entreprises adaptées : combien depuis juin 2026 ? – © Copyright WebLex